Kort sagt
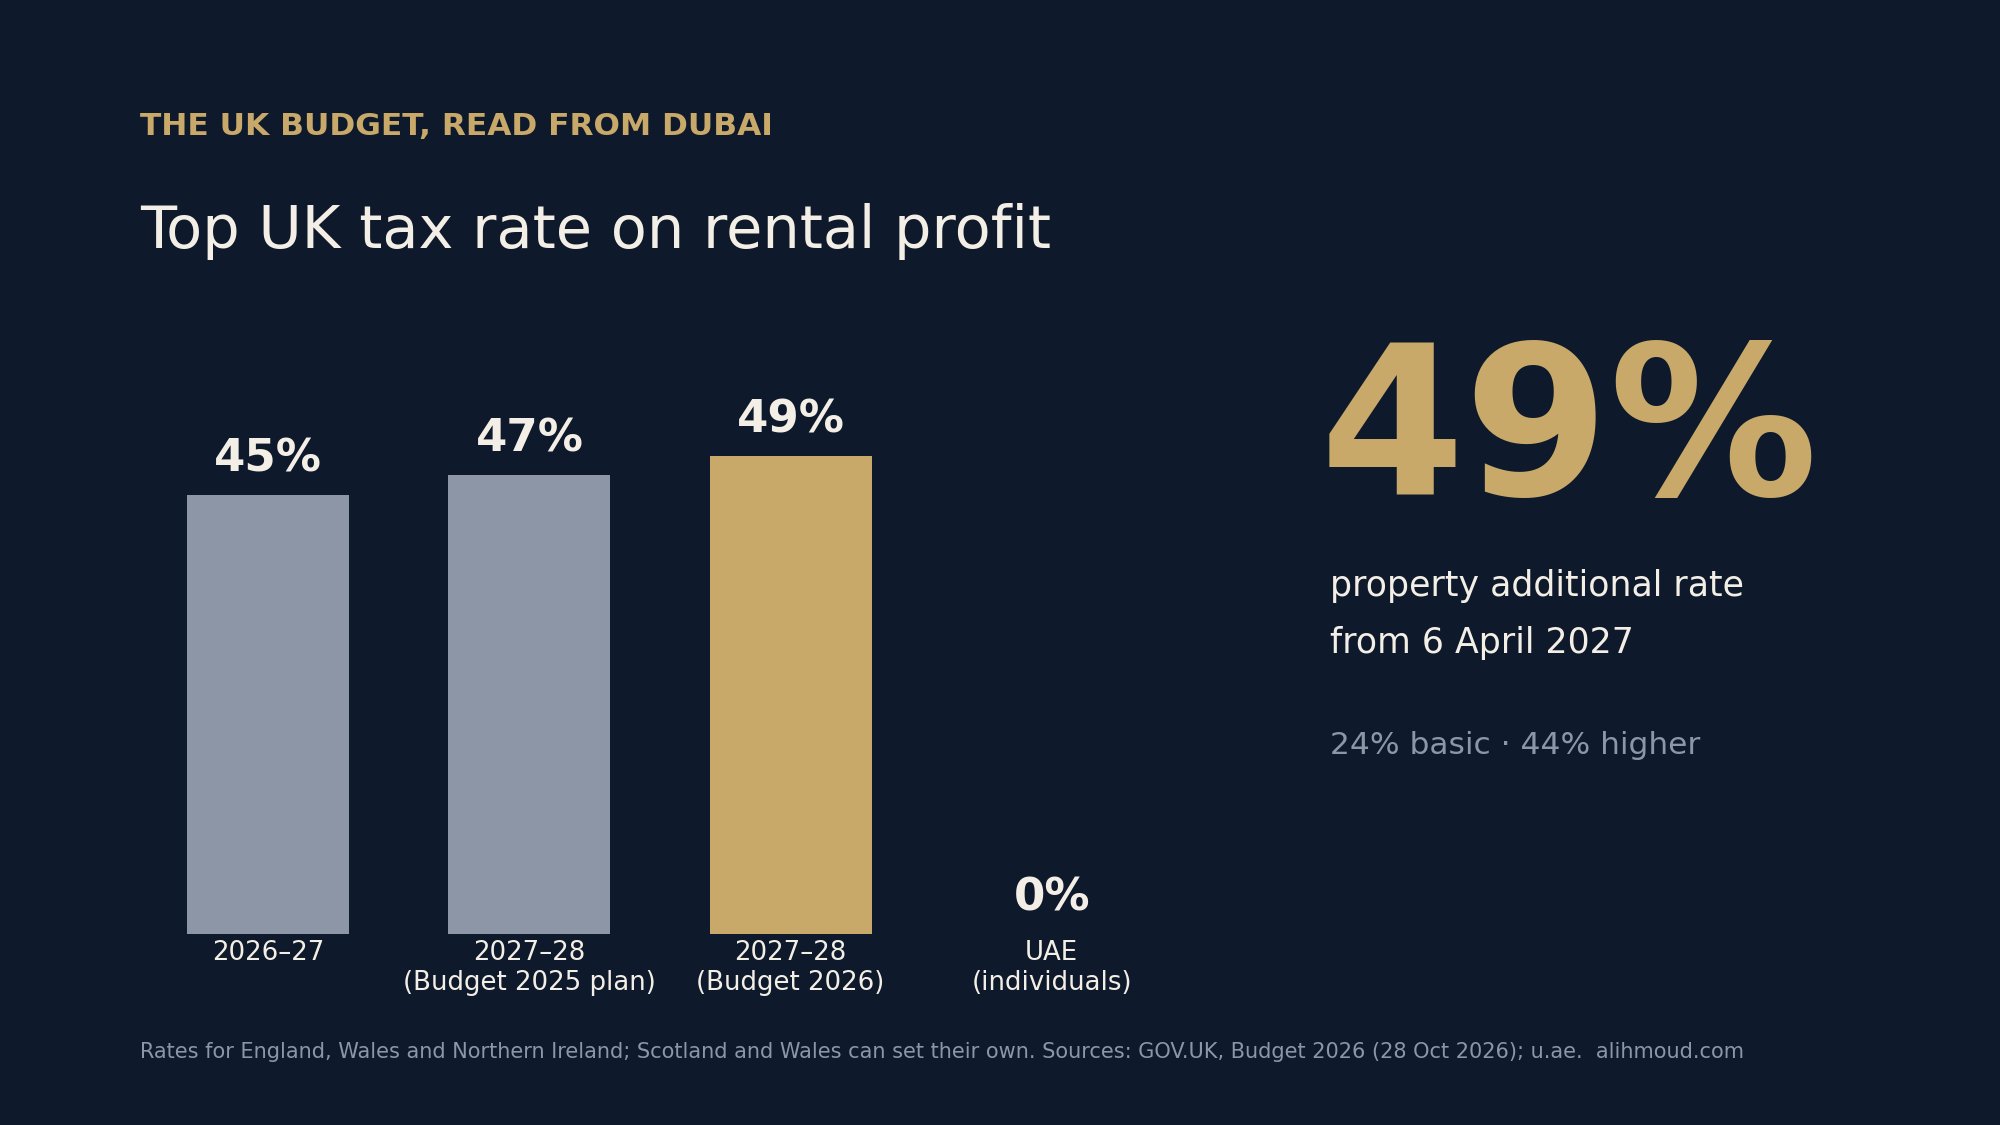
- Från den 6 april 2027 beskattas brittisk hyresvinst med 24 %, 44 % eller 49 %, fyra procentenheter över de ordinarie skattesatserna. Att bo i Dubai undantar inte brittisk hyra från brittisk skatt.
- Från den 1 april 2028 betalar ägare till bostäder i England värderade till £2 miljoner eller mer en ny tilläggsavgift på £2,500 till £7,500 per år.
- Fem datum hör nu hemma i kalendern för alla som äger i London och bor, eller planerar att bo, i Dubai.
Sedan budgeten den 28 oktober är det en kort fråga som klienter ofta ställer till mig: ska jag sälja i London? Det är fel första fråga. Den rätta är vad bostaden i London kommer att kosta att behålla från april 2027, efter skatt, och om det fortfarande är rimligt bredvid det liv du bygger här. Budgeten har gjort den siffran lättare att räkna fram, eftersom de flesta förändringar som spelar roll för en ägare i London nu har ett datum.
Vad som har ändrats, och varför det når Dubai
Budget 2025 hade redan infört separata skattesatser för fastighetsinkomster: 22 %, 42 % och 47 % från april 2027. Budget 2026 lägger till ytterligare två procentenheter. HMRC:s policydokument från den 29 oktober 2026 bekräftar skattesatser på 24 % (fastighet, grundnivå), 44 % (fastighet, högre nivå) och 49 % (fastighet, tilläggsnivå och trustskattesats) från beskattningsåret 2027–2028 och framåt. Samma 24/44/49 gäller för ränteinkomster. Dessa skattesatser för fastighetsinkomster gäller för privatpersoner i England, Wales och Nordirland; Skottlands och Wales regeringar har fått befogenhet att fastställa sina egna.
Det som många missar är skatterättslig hemvist. GOV.UK är tydligt med att den som bor utomlands inte slipper brittisk skatt på brittiska hyresinkomster. Enligt Non-Resident Landlord Scheme drar din uthyrningsförmedlare eller hyresgäst av skatt enligt grundnivån från hyran, om inte HMRC har godkänt att du får den utan avdrag, och du ska fortfarande redovisa den i en Self Assessment-deklaration. Förenade Arabemiraten tar däremot inte ut inkomstskatt av privatpersoner (u.ae), och finansministeriet har angett att en privatpersons inkomster från personliga fastighetsinvesteringar faller utanför bolagsskatten när ingen licens krävs. Flytten ändrar alltså var du bor. Den ändrar inte var hyran i London beskattas.
De fem förändringarna, med datum
| Förändring | Vad det innebär | Från |
|---|---|---|
| Skattesatser för fastighetsinkomster | 24 % / 44 % / 49 % på brittisk hyresvinst | 6 apr. 2027 |
| Skattesatser för ränteinkomster | 24 % / 44 % / 49 % på skattepliktig brittisk ränta | 6 apr. 2027 |
| High Value Council Tax Surcharge (tilläggsavgift för högt värderade bostäder) | £2,500–£7,500 per år, bostäder i England värda £2 miljoner+ | 1 apr. 2028 |
| Rapportering av fastighetsinkomster | Samråd om att uthyrningsförmedlare och depositionssystem ska rapportera till HMRC | Stänger 20 jan. 2027 |
| Försäljning som icke-bosatt | Förseningsavgifterna upphör när försäljningen har rapporterats och betalats via Self Assessment | 28 okt. 2026 |
Tilläggsavgiften har fyra nivåer, fastställda genom en värderingsomgång hos Valuation Office: £2,500 per år från £2 miljoner till £2.5 miljoner, £3,500 upp till £3.5 miljoner, £5,000 upp till £5 miljoner och £7,500 över £5 miljoner. Den läggs på ägare, tas ut tillsammans med council tax och har en möjlighet till anstånd tills fastigheten byter ägare. GOV.UK anger ännu inte hur den behandlar ägare som bor utomlands, så jag skulle utgå från att den gäller tills annat besked ges.
Den femte förändringen är en lättnad, inte en ny kostnad, och den finns bredvid en regel som inte har ändrats: den som inte är bosatt i Storbritannien och säljer en brittisk bostadsfastighet måste fortfarande rapportera det inom 60 dagar från tillträdet, även om ingen skatt ska betalas eller om försäljningen ger förlust.
Ett räkneexempel
Ta en lägenhet i London som ger £80,000 per år i hyresvinst, som i sin helhet ligger i ägarens högre skikt. För 2026–2027 är skatten vid 40 % £32,000. Från april 2027, vid 44 %, är den £35,200: £3,200 mer per år för samma lägenhet och samma hyresgäst. Om vinsten ligger i tilläggsskiktet går skattesatsen från 45 % till 49 %, eller £4,000 mer på varje £100,000. Om lägenheten ligger i England och är värderad mellan £3.5 miljoner och £5 miljoner, lägg till £5,000 per år från april 2028.
Inget av detta är i sig ett skäl att sälja. Det är ett skäl att sätta en siffra för 2027 bredvid den bruttoavkastning du själv anger. För Dubaisidan av samma jämförelse följer mitt Hyresindex hyrorna i One at Palm och The Lana månad för månad, och den verkliga kostnaden för att köpa en prime-bostad här redovisar engångsavgifterna. Tidigare hyror garanterar inte framtida intäkter i någon av städerna.
Vad jag skulle göra
- Räkna om avkastningen i London vid 44 % eller 49 %, efter förmedlingsarvoden och finansieringskostnader, innan du bestämmer något.
- Kontrollera gränsen på £2 miljoner. Om din bostad i England kan värderas nära den, budgetera £2,500 till £7,500 per år från april 2028 och håll utkik efter Valuation Offices värderingsomgång.
- Skriv in den 20 januari 2027 i kalendern om du hyr ut via en förmedlare: då avslutas samrådet om rapporteringen.
- Om du säljer medan du bor här ska försäljningen rapporteras inom 60 dagar från tillträdet, oavsett om skatt ska betalas eller inte.
- Ta med frågan om din skatterättsliga hemvist till en brittisk rådgivare innan du flyttar pengar. Vad HMRC fortfarande kan nå beror på dina egna förhållanden, inte på ett postnummer.
Detta är inte skatte- eller juridisk rådgivning; ta med det till din rådgivare. Om det väcker en fråga om var Dubai passar in i dina planer har jag beskrivit den bredare bilden i vart nästa generations förmögenheter flyttar.
Om du väger en bostad i London mot en bostad här och vill att Dubaisidan görs ordentligt, skicka mig en konfidentiell förfrågan.
Källor, samtliga hämtade den 12 november 2026: HM Treasury, Budget 2026 (28 oktober 2026); HMRC, Income Tax: changes to tax rates for property and savings income (29 oktober 2026); HMRC, Budget 2026 overview of tax legislation and rates, bilaga A; HMRC, High Value Council Tax Surcharge on residential properties (28 oktober 2026, uppdaterad 4 november 2026); HMRC, Capital Gains Tax: returns for disposals of UK land and late filing penalties (28 oktober 2026); HMRC:s samråd, Improving Property Income Data Reporting (28 oktober 2026, stänger 20 januari 2027); GOV.UK, Tax on your UK income if you live abroad: rental income; GOV.UK, Tell HMRC about Capital Gains Tax on UK property or land if you're not a UK resident (uppdaterad 13 januari 2026); u.ae, Taxation; Förenade Arabemiratens finansministerium, Cabinet Decision on natural persons (maj 2023). Räkneexemplet är en illustrativ beräkning baserad enbart på marginalskattesatser; personliga avdrag, lättnader och skotska eller walesiska skattesatser kan ändra resultatet. Detta är inte skatte-, juridisk eller investeringsrådgivning.