Kort sagt
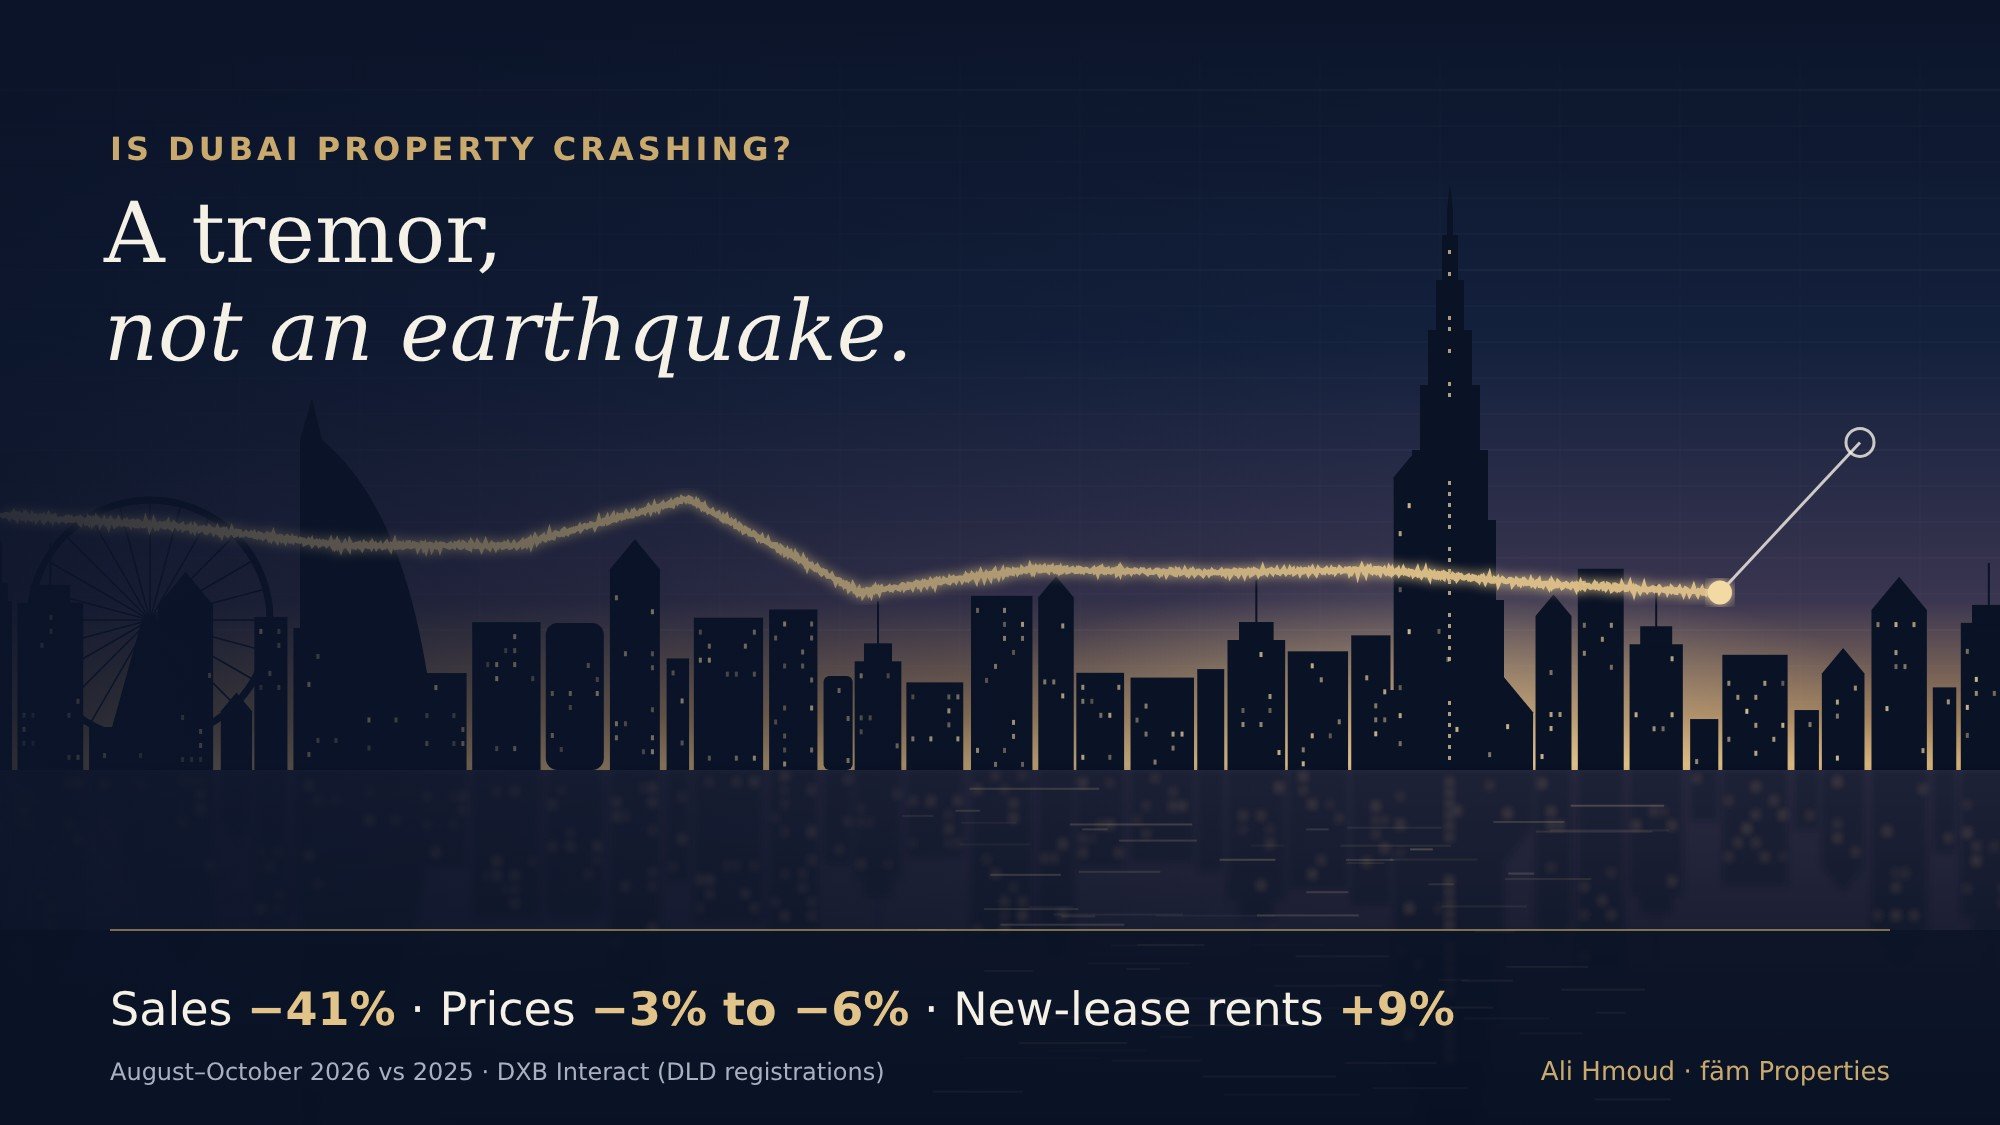
- Nej. I vår analys av registreringar hos Dubai Land Department (DLD) var bostadsförsäljningen från augusti till oktober 2026 41 % lägre än ett år tidigare, men medianpriset per sq ft var bara 3 % lägre för lägenheter och 6 % lägre för villor.
- Medianhyran för ett nytt hyresavtal var 9 % högre än ett år tidigare. Vid en krasch brukar priser och hyror falla samtidigt. Det är inte vad uppgifterna visar.
- Min regel: fallande volym ger utrymme att förhandla. Det är tvångsförsäljningar som skapar en krasch. Nedan finns de tre signaler som skulle ändra mitt svar. Jag uppdaterar den här sidan den första tisdagen varje månad.
”Kraschar bostadsmarknaden i Dubai?” är den fråga jag har fått oftast i höst, och det är lätt att förstå varför. Cavendish Maxwell angav att antalet transaktioner under tredje kvartalet låg 38 % under förra året. S&P Global har varnat för att priserna kan falla ytterligare när nytt utbud kommer ut på marknaden. UBS placerar fortfarande Dubai i sitt intervall för förhöjd risk. Varje rubrik stämmer. Lästa tillsammans beskriver de en marknad som har bromsat in kraftigt, inte en som håller på att gå sönder. Här är den lugna versionen, i fem siffror.
Hur en krasch faktiskt skulle se ut
En krasch är inte bara färre försäljningar. Det är priser som faller snabbt och brett, ägare som tvingas sälja, hyror som faller samtidigt och köpare som försvinner på alla prisnivåer på en gång. En korrektion ser annorlunda ut: färre affärer, priser som glider snarare än rasar, och säljare som har råd att vänta och väljer att göra det. Den användbara frågan är inte om rubrikerna låter dåliga. Det är vilket av de två mönstren som de registrerade uppgifterna stämmer med.
De fem siffrorna, november 2026
| Siffra | Vad den mäter | Tolkning |
|---|---|---|
| −41% | Registered home sales, Aug–Oct, year on year | Kraftigt fall |
| −3% / −6% | Median AED per sq ft, lägenheter / villor | Svag glidning |
| +9% | Medianhyra, nya hyresavtal | Fortfarande stabil |
| 1.16 | Poäng i UBS bubbelindex | Förhöjd, avtagande |
| 20% | S&P: ökning av bostadsbeståndet på två år | Den verkliga risken |
1. Volym. Vi räknade 31,204 registrerade försäljningar av lägenheter och villor från augusti till oktober 2026, mot 53,310 ett år tidigare. Lägenheterna föll mer än villorna (28,153 mot 49,437, medan villorna gick från 3,873 till 3,051). Cavendish Maxwells siffror för tredje kvartalet, rapporterade av Khaleej Times den 7 oktober 2026, pekar åt samma håll: transaktionerna ned 38 % och försäljningsvärdet ned 47 %. Det är i volymen som korrektionen finns.
2. Pris. Under samma månader såldes medianlägenheten för AED 1,690 per sq ft, mot AED 1,740 ett år tidigare. För villor var siffrorna AED 1,520 och AED 1,610. För alla fastighetstyper sammantaget toppade månadsmedianen i april på AED 1,836 per sq ft och låg i oktober på AED 1,648, omkring 10 % lägre. Månadsmedianer rör sig dock med sammansättningen av sålda bostäder, och medianen hittills i år för 2026, AED 1,719, ligger fortfarande över helårsmedianen för 2025, AED 1,671. Priserna ligger alltså under toppen, med ett ensiffrigt procenttal jämfört med föregående år. De är inte i fritt fall.
3. Hyra. Medianhyran för nya hyresavtal var AED 61,000 per år, mot AED 56,000 ett år tidigare. Vid förlängningar steg hyran från AED 62,000 till AED 65,000. UBS rapporterade att de reala hyrorna sjönk 4 % under året fram till andra kvartalet. Den siffran är inflationsjusterad och avser en tidigare period, så den motsäger inte våra siffror, men den är värd att bevaka. I de registrerade avtalen har hyrorna inte vänt.
4. Bubbelrisk. UBS Global Real Estate Bubble Index 2026, som The National rapporterade om den 24 september, gav Dubai poängen 1.16, upp från 1.09, vilket placerar staden på fjärde plats av 23 städer och i intervallet för förhöjd risk. I UBS egen pressrelease tillfogas att bubbelrisken i Dubai ”har minskat sedan mars”. MEED (25 september) noterar att de reala priserna steg 0.4 % under året fram till andra kvartalet, efter en tillväxt på mer än 10 % under 2025. Det är ett avstannande, inte en kollaps.
5. Utbud. S&P Global räknar, enligt Khaleej Times den 7 oktober 2026, med att Dubais bostadsbestånd växer med omkring 20 % under de kommande två åren, främst lägenheter. Huvudscenariot förutsätter att den regionala oron fortsätter in i nästa år, och enligt bedömningen kan färdigställanden 2027 och 2028 fördjupa korrektionen i investerardrivna lägenhetssegment. Av de fem siffrorna är det den här jag tar mest på allvar.
Över AED 15 miljoner
Den översta delen av marknaden har inte undgått avmattningen. Vi räknade 369 registrerade försäljningar av lägenheter och villor på AED 15M och däröver från augusti till oktober, mot 671 ett år tidigare. Priserna berättar en lugnare historia: villor på den nivån registrerades till en median på AED 2,900 per sq ft (AED 2,760 ett år tidigare), och lägenheter till AED 5,410 (AED 5,630). Med 117 lägenhetsförsäljningar påverkar sammansättningen av sålda bostäder medianerna lika mycket som prissättningen. I måndags tittade jag på försäljningar över $10M på en ”fallande” marknad, med en annan tröskel och ett annat tidsfönster. Båda texterna visar samma mönster: färre affärer, inget prisras.
Vad jag skulle göra
- Köper du för att bo själv: frågan om en krasch spelar mindre roll över en femårshorisont. Använd den långsammare marknaden till att förhandla, och be om registrerade jämförbara försäljningar från de senaste 90 dagarna, inte begärda priser.
- Buying to rent out: base your numbers on today's rent, not last year's growth, and be most careful with apartments in areas where new supply will land in 2027–28. Check real figures on the rental index before you commit.
- Säljer du: sätt priset utifrån de senaste 90 dagarna, inte toppen. De köpare som fortfarande är aktiva kommer med data. Om du väger att behålla mot att byta, läs andrahand eller off-plan på Palm.
Vad skulle ändra mitt svar? Tre signaler som jag följer varje månad: att medianhyran för nya hyresavtal sjunker under nivån ett år tidigare; att medianpriset per sq ft för både lägenheter och villor ligger mer än 10 % under nivån ett år tidigare; och att försäljningarna över AED 15M faller snabbare än resten av marknaden. En av dessa ensam är brus. Om två inträffar samtidigt säger jag det på den här sidan, rakt ut.
Om du vill ha de här fem siffrorna för en viss byggnad eller ett visst område, skicka en konfidentiell förfrågan till mig.
Källor: Våra siffror är aggregat från DXB Interact av försäljningar och hyresavtal registrerade hos Dubai Land Department (DLD), lägenheter och villor, 1 augusti till 31 oktober 2026 jämfört med 1 augusti till 31 oktober 2025. De hämtades den 10 november 2026, och oktober 2026 är preliminär. Månadsmedianer och medianer hittills i år omfattar alla fastighetstyper. Cavendish Maxwell Q3 2026 och S&P Global, enligt Khaleej Times, ”Dubai apartment prices could fall further as supply set to rise 20%: S&P Global”, 7 oktober 2026. UBS Global Real Estate Bubble Index 2026: UBS pressrelease, 22 september 2026; The National, 24 september 2026; MEED, 25 september 2026. Medianerna påverkas av sammansättningen av sålda bostäder. Historiska priser, hyror och volymer är ingen vägledning för framtida. Inget här utgör en värdering, en prognos eller investeringsrådgivning.