Коротко
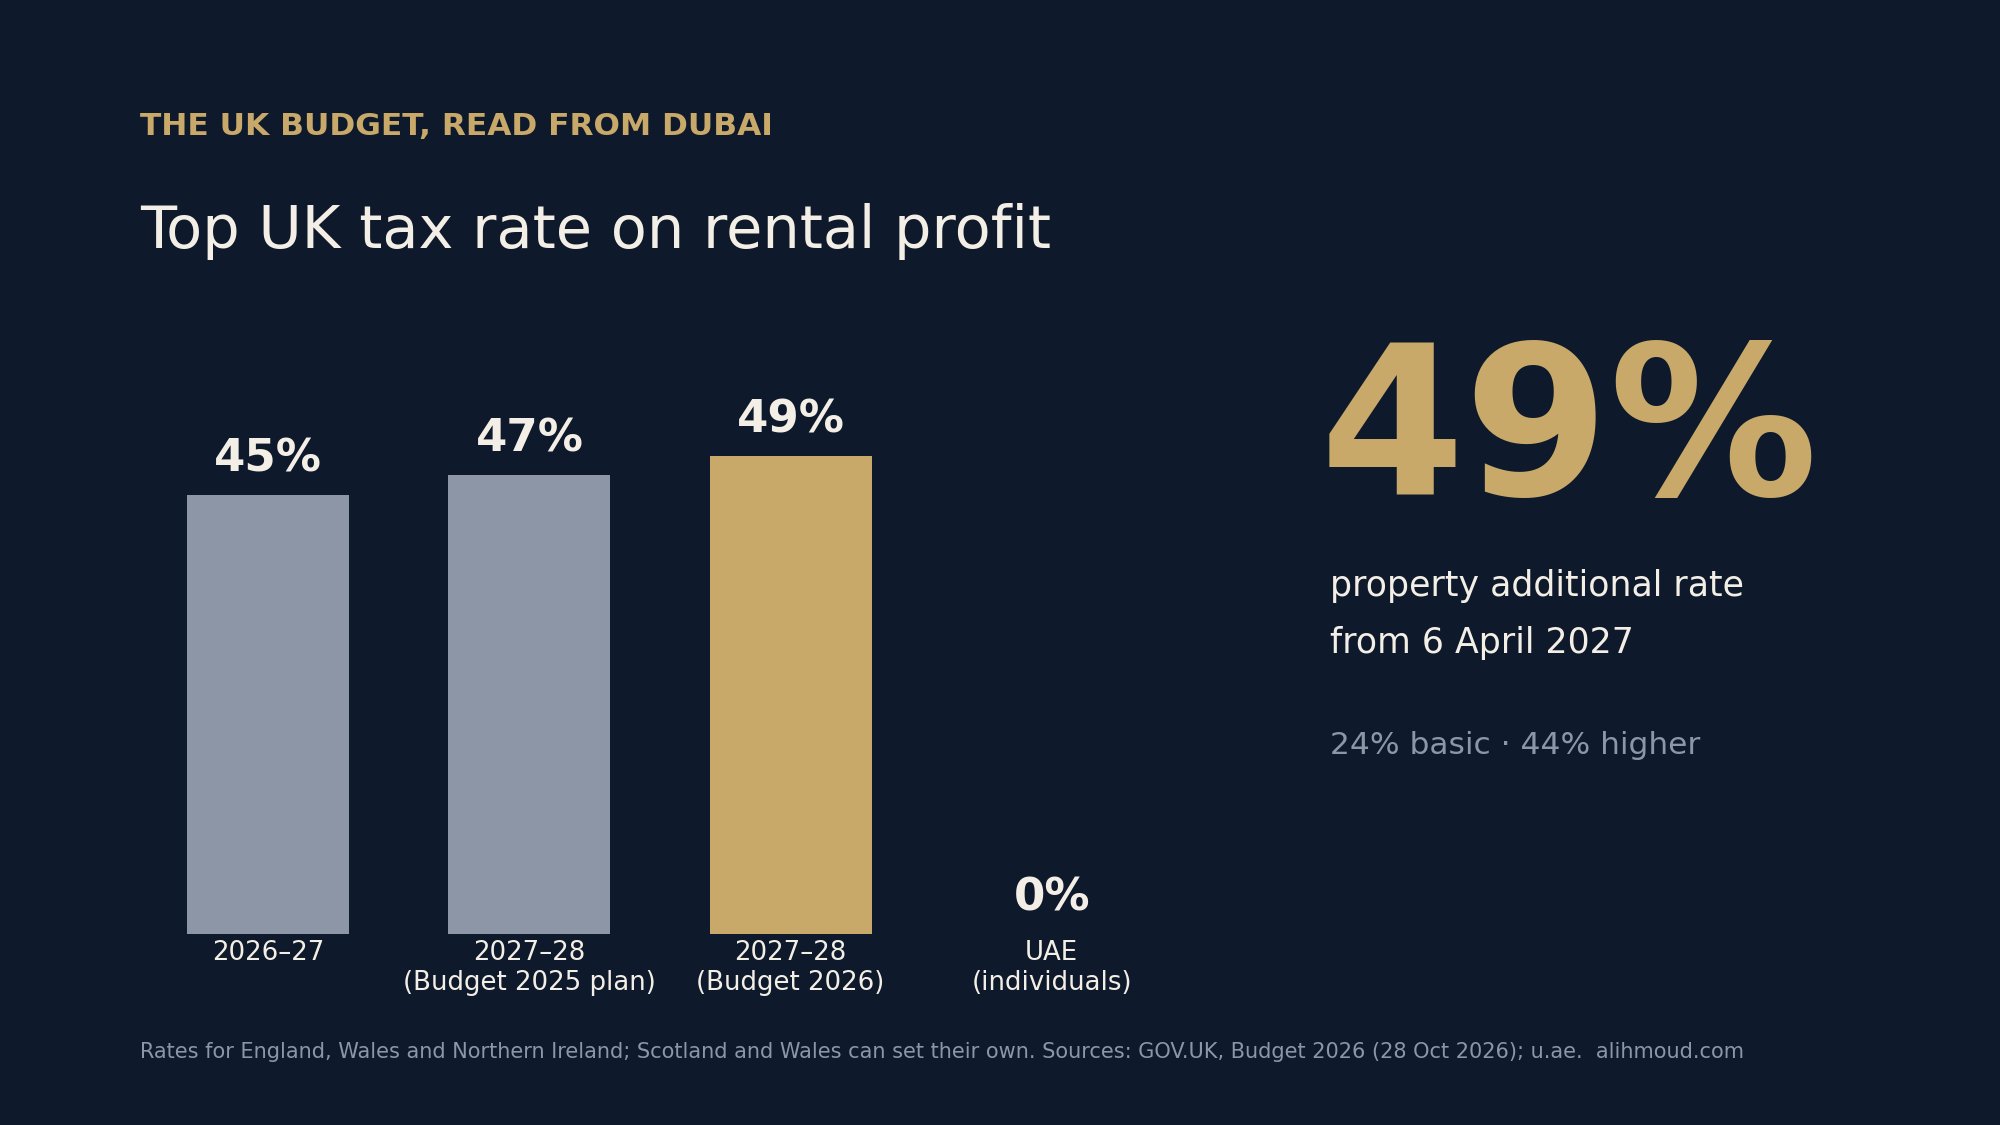
- С 6 апреля 2027 года прибыль от аренды в Великобритании облагается налогом по ставке 24%, 44% или 49% — на четыре пункта выше основных ставок. Проживание в Дубае не освобождает британскую арендную плату от британского налога.
- С 1 апреля 2028 года владельцы домов в Англии стоимостью от £2 млн платят новую надбавку в размере от £2,500 до £7,500 в год.
- Пять дат теперь стоит внести в календарь каждому, кто владеет недвижимостью в Лондоне и живёт или планирует жить в Дубае.
После Бюджета 28 октября клиенты часто задают мне короткий вопрос: стоит ли продавать Лондон? Это неправильный первый вопрос. Правильный — во что обойдётся содержание лондонского дома с апреля 2027 года после налогов и имеет ли это смысл на фоне жизни, которую Вы строите здесь. Бюджет упростил этот расчёт, потому что у большинства изменений, важных для владельца недвижимости в Лондоне, теперь есть конкретная дата.
Что изменилось и почему это касается Дубая
Бюджет 2025 года уже ввёл отдельные налоговые ставки для доходов от недвижимости: 22%, 42% и 47% с апреля 2027 года. Бюджет 2026 года добавляет ещё два пункта. Программный документ HMRC от 29 октября 2026 года подтверждает ставки 24% (базовая ставка для доходов от недвижимости), 44% (повышенная) и 49% (дополнительная ставка и ставка для трастов) начиная с налогового года 2027–2028. Те же ставки 24/44/49 применяются к процентам по сбережениям. Эти ставки для доходов от недвижимости распространяются на физических лиц в Англии, Уэльсе и Северной Ирландии; правительства Шотландии и Уэльса получили право устанавливать собственные.
Часто упускают из виду вопрос резидентства. GOV.UK прямо указывает: проживание за рубежом не освобождает от британского налога на доход от аренды в Великобритании. По схеме Non-Resident Landlord Scheme Ваш агент по аренде или арендатор удерживает налог по базовой ставке из арендной платы, если только HMRC не разрешил Вам получать её без удержания, и Вы по-прежнему декларируете этот доход в декларации Self Assessment. ОАЭ, напротив, не взимают подоходный налог с физических лиц (u.ae), а Министерство финансов заявило, что доход физического лица от личных инвестиций в недвижимость не подпадает под корпоративный налог, если для этого не требуется лицензия. Таким образом, переезд меняет место Вашего проживания. Он не меняет того, где облагается налогом лондонская аренда.
Пять изменений и их даты
| Изменение | Что это значит | С |
|---|---|---|
| Ставки на доходы от недвижимости | 24% / 44% / 49% на арендную прибыль в Великобритании | 6 апр. 2027 |
| Ставки на доходы от сбережений | 24% / 44% / 49% на налогооблагаемые проценты в Великобритании | 6 апр. 2027 |
| Надбавка к муниципальному налогу на дорогие дома | £2,500–£7,500 в год, дома в Англии стоимостью от £2 млн | 1 апр. 2028 |
| Отчётность о доходах от недвижимости | Консультация об отчётности агентов по аренде и депозитных схем перед HMRC | Завершается 20 янв. 2027 |
| Продажа в статусе нерезидента | Штрафы за несвоевременную подачу перестают начисляться, как только продажа задекларирована и налог уплачен через Self Assessment | 28 окт. 2026 |
Надбавка имеет четыре диапазона, которые определяются по итогам оценки Valuation Office: £2,500 в год при стоимости от £2 млн до £2.5 млн, £3,500 — до £3.5 млн, £5,000 — до £5 млн и £7,500 — свыше £5 млн. Её платят владельцы, она взимается вместе с муниципальным налогом (council tax) и предусматривает возможность отсрочки до смены владельца. GOV.UK пока не уточняет, как она применяется к владельцам, живущим за рубежом, поэтому я исходил бы из того, что она применяется, пока не будет сказано иное.
Пятое изменение — это смягчение, а не новая статья расходов, и оно соседствует с правилом, которое не изменилось: нерезидент, продающий жилую недвижимость в Великобритании, по-прежнему обязан сообщить о продаже в течение 60 дней после завершения сделки, даже если налога к уплате нет или получен убыток.
Расчёт на примере
Возьмём лондонскую квартиру, приносящую £80,000 арендной прибыли в год, которая целиком попадает в повышенную налоговую полосу владельца. В налоговом году 2026–2027 налог по ставке 40% составляет £32,000. С апреля 2027 года по ставке 44% — £35,200: на £3,200 больше в год за ту же квартиру и того же арендатора. Если прибыль попадает в дополнительную полосу, ставка растёт с 45% до 49%, то есть на £4,000 больше с каждых £100,000. Если квартира находится в Англии и оценена в сумму от £3.5 млн до £5 млн, добавьте £5,000 в год с апреля 2028 года.
Само по себе это не повод продавать. Это повод поставить цифру 2027 года рядом с валовой доходностью, которую Вы называете сами. Для дубайской части того же сравнения мой индекс аренды ежемесячно отслеживает арендные ставки в One at Palm и The Lana, а в статье о реальной стоимости покупки элитного дома здесь перечислены разовые сборы. Прошлые арендные ставки не гарантируют будущий доход ни в одном из городов.
Что сделал бы я
- Пересчитайте лондонскую доходность при ставке 44% или 49% за вычетом комиссий агента и расходов на финансирование, прежде чем что-либо решать.
- Проверьте порог в £2 млн. Если Ваш дом в Англии может быть оценён около этой суммы, заложите в бюджет от £2,500 до £7,500 в год начиная с апреля 2028 года и следите за переоценкой, которую проведёт Valuation Office.
- Отметьте в календаре 20 января 2027 года, если Вы сдаёте недвижимость через агента: в этот день завершается консультация по отчётности.
- Если Вы продаёте, проживая здесь, сообщите о сделке в течение 60 дней после её завершения, независимо от того, есть ли налог к уплате.
- Обсудите свой статус резидентства с британским консультантом, прежде чем переводить деньги. То, что HMRC по-прежнему может облагать налогом, зависит от Ваших конкретных обстоятельств, а не от почтового индекса.
Это не налоговая и не юридическая консультация; обсудите это со своим консультантом. Если у Вас возник вопрос о том, какое место Дубай занимает в Ваших планах, более широкую картину я рассмотрел в статье о том, куда движется капитал следующего поколения.
Если Вы сравниваете дом в Лондоне с домом здесь и хотите, чтобы дубайская часть сравнения была проработана как следует, направьте мне конфиденциальный запрос.
Источники (все просмотрены 12 ноября 2026 года): HM Treasury, Budget 2026 (28 октября 2026); HMRC, Income Tax: changes to tax rates for property and savings income (29 октября 2026); HMRC, Budget 2026 overview of tax legislation and rates, Annex A; HMRC, High Value Council Tax Surcharge on residential properties (28 октября 2026, обновлено 4 ноября 2026); HMRC, Capital Gains Tax: returns for disposals of UK land and late filing penalties (28 октября 2026); консультация HMRC Improving Property Income Data Reporting (28 октября 2026, завершается 20 января 2027); GOV.UK, Tax on your UK income if you live abroad: rental income; GOV.UK, Tell HMRC about Capital Gains Tax on UK property or land if you're not a UK resident (обновлено 13 января 2026); u.ae, Taxation; Министерство финансов ОАЭ, Cabinet Decision on natural persons (май 2023). Расчёт на примере — иллюстративная арифметика только по предельным ставкам; персональные необлагаемые суммы, льготы и ставки Шотландии или Уэльса могут изменить результат. Это не налоговая, юридическая или инвестиционная рекомендация.