W skrócie
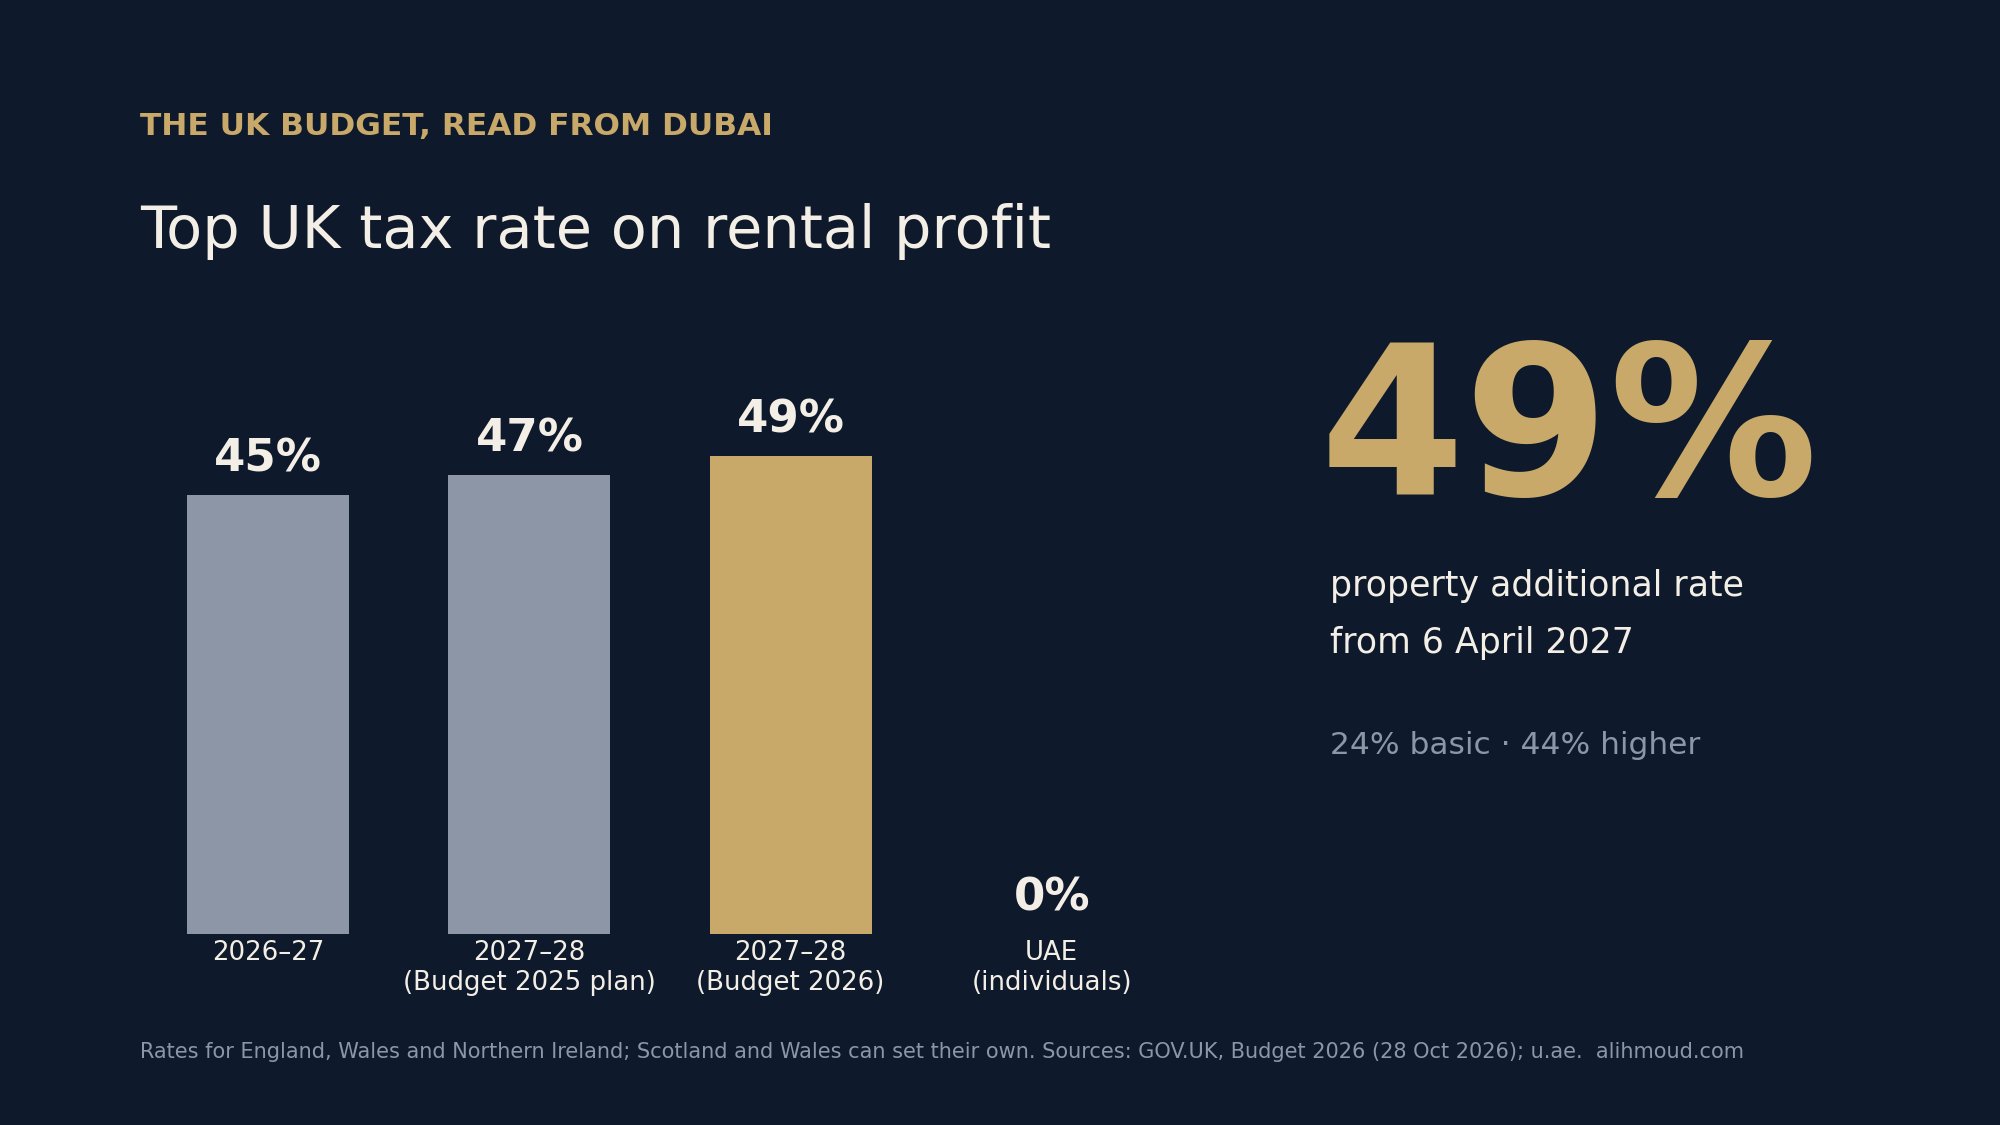
- Od 6 kwietnia 2027 r. brytyjski zysk z najmu podlega opodatkowaniu stawką 24%, 44% lub 49%, o cztery punkty wyższą niż stawki podstawowe. Zamieszkanie w Dubaju nie wyłącza brytyjskich czynszów z brytyjskiego podatku.
- Od 1 kwietnia 2028 r. właściciele domów w Anglii o wartości £2 mln lub wyższej płacą nową dopłatę w wysokości od £2,500 do £7,500 rocznie.
- Pięć dat powinno teraz znaleźć się w kalendarzu każdego, kto ma nieruchomość w Londynie i mieszka w Dubaju lub planuje się tu przeprowadzić.
Od Budżetu z 28 października klienci często zadają mi krótkie pytanie: czy sprzedać nieruchomość w Londynie? To złe pierwsze pytanie. Właściwe brzmi: ile będzie kosztować utrzymanie londyńskiego domu od kwietnia 2027 r., po opodatkowaniu, i czy nadal ma to sens w zestawieniu z życiem, które budują Państwo tutaj. Budżet ułatwił obliczenie tej liczby, bo większość zmian istotnych dla właściciela nieruchomości w Londynie ma teraz konkretną datę.
Co się zmieniło i dlaczego dotyczy to Dubaju
Budżet z 2025 r. wprowadził już odrębne stawki podatku od dochodów z nieruchomości: 22%, 42% i 47% od kwietnia 2027. Budżet z 2026 r. dodaje kolejne dwa punkty. Dokument HMRC z 29 października 2026 potwierdza stawki 24% (stawka podstawowa dla nieruchomości), 44% (stawka wyższa dla nieruchomości) i 49% (stawka dodatkowa dla nieruchomości oraz stawka dla trustów) od roku podatkowego 2027–2028. Te same stawki 24/44/49 obejmują odsetki od oszczędności. Stawki dla nieruchomości dotyczą osób fizycznych w Anglii, Walii i Irlandii Północnej; rządy Szkocji i Walii otrzymały uprawnienia do ustalania własnych.
Najczęściej pomijanym elementem jest rezydencja podatkowa. GOV.UK jasno stwierdza, że mieszkanie za granicą nie znosi brytyjskiego podatku od brytyjskich dochodów z najmu. W ramach Non-Resident Landlord Scheme agent najmu lub najemca potrąca z czynszu podatek według stawki podstawowej, chyba że HMRC zezwolił na otrzymywanie czynszu w kwocie brutto, a dochód i tak trzeba wykazać w zeznaniu Self Assessment. ZEA natomiast nie pobierają podatku dochodowego od osób fizycznych (u.ae), a Ministerstwo Finansów wskazało, że dochody osoby fizycznej z prywatnych inwestycji w nieruchomości pozostają poza podatkiem od osób prawnych (Corporate Tax), jeśli nie jest wymagana licencja. Przeprowadzka zmienia więc miejsce zamieszkania. Nie zmienia miejsca opodatkowania londyńskiego czynszu.
Pięć zmian i ich daty
| Zmiana | Co to oznacza | Od |
|---|---|---|
| Stawki dla dochodów z nieruchomości | 24% / 44% / 49% od brytyjskiego zysku z najmu | 6 kwi 2027 |
| Stawki dla dochodów z oszczędności | 24% / 44% / 49% od podlegających opodatkowaniu brytyjskich odsetek | 6 kwi 2027 |
| High Value Council Tax Surcharge (dopłata do podatku lokalnego od drogich nieruchomości) | £2,500–£7,500 rocznie, domy w Anglii o wartości od £2 mln | 1 kwi 2028 |
| Raportowanie dochodów z nieruchomości | Konsultacje w sprawie raportowania do HMRC przez agentów najmu i systemy kaucji | Zamknięcie 20 sty 2027 |
| Sprzedaż przez nierezydenta | Kary za opóźnione zgłoszenie przestają narastać, gdy sprzedaż zostanie zgłoszona i rozliczona w ramach Self Assessment | 28 paź 2026 |
Dopłata ma cztery progi, ustalane na podstawie wyceny Valuation Office: £2,500 rocznie od £2 mln do £2.5 mln, £3,500 do £3.5 mln, £5,000 do £5 mln i £7,500 powyżej £5 mln. Obciąża właścicieli, jest pobierana razem z council tax i przewiduje możliwość odroczenia do czasu zmiany właściciela nieruchomości. GOV.UK nie określa jeszcze, jak traktuje właścicieli mieszkających za granicą, dlatego zakładałbym, że ma zastosowanie, dopóki nie zostanie wyjaśnione inaczej.
Piąta zmiana to złagodzenie, a nie nowy koszt, i towarzyszy jej reguła, która się nie zmieniła: nierezydent sprzedający nieruchomość mieszkalną w Wielkiej Brytanii nadal musi zgłosić sprzedaż w ciągu 60 dni od finalizacji, nawet jeśli nie ma podatku do zapłaty lub poniósł stratę.
Przykład liczbowy
Weźmy londyńskie mieszkanie przynoszące £80,000 rocznie zysku z najmu, w całości mieszczącego się w wyższym progu podatkowym właściciela. W roku 2026–2027 podatek według stawki 40% wynosi £32,000. Od kwietnia 2027 r., przy stawce 44%, wynosi £35,200: o £3,200 więcej rocznie za to samo mieszkanie i tego samego najemcę. Jeśli zysk mieści się w progu dodatkowym, stawka rośnie z 45% do 49%, czyli o £4,000 więcej od każdych £100,000. Jeśli mieszkanie znajduje się w Anglii i jest wyceniane na od £3.5 mln do £5 mln, od kwietnia 2028 r. dochodzi £5,000 rocznie.
Samo w sobie nic z tego nie jest powodem do sprzedaży. Jest natomiast powodem, by obok rentowności brutto, którą sami Państwo podają, postawić liczbę na 2027 r. Po dubajskiej stronie tego samego porównania mój Indeks najmu co miesiąc śledzi czynsze w One at Palm i The Lana, a artykuł o rzeczywistym koszcie zakupu prestiżowej nieruchomości w Dubaju przedstawia opłaty jednorazowe. Dotychczasowe czynsze nie gwarantują przyszłych dochodów w żadnym z tych miast.
Co bym zrobił
- Przeliczyć rentowność londyńskiej nieruchomości przy 44% lub 49%, po odliczeniu prowizji agenta i kosztów finansowania, zanim zapadnie jakakolwiek decyzja.
- Sprawdzić próg £2 mln. Jeśli dom w Anglii może zostać wyceniony w jego pobliżu, warto przewidzieć w budżecie od £2,500 do £7,500 rocznie od kwietnia 2028 i śledzić wycenę prowadzoną przez Valuation Office.
- Zapisać w kalendarzu 20 stycznia 2027, jeśli najem prowadzi agent: tego dnia zamykają się konsultacje w sprawie raportowania.
- Przy sprzedaży w okresie zamieszkiwania tutaj transakcję należy zgłosić w ciągu 60 dni od jej finalizacji, niezależnie od tego, czy powstaje należny podatek.
- Przedstawić swoją sytuację rezydencji podatkowej doradcy w Wielkiej Brytanii, zanim przeniesie się pieniądze. To, do czego HMRC nadal ma dostęp, zależy od indywidualnych okoliczności, a nie od kodu pocztowego.
To nie jest porada podatkowa ani prawna; warto omówić tę kwestię z doradcą. Jeśli rodzi ona pytanie o miejsce Dubaju w Państwa planach, szerszy obraz opisałem w artykule dokąd zmierza majątek następnego pokolenia.
Jeśli porównują Państwo dom w Londynie z rezydencją tutaj i chcieliby rzetelnie opracować dubajską stronę tego porównania, proszę przesłać poufne zapytanie.
Źródła, wszystkie otwarte 12 listopada 2026 r.: HM Treasury, Budget 2026 (28 października 2026); HMRC, Income Tax: changes to tax rates for property and savings income (29 października 2026); HMRC, Budget 2026 overview of tax legislation and rates, Annex A; HMRC, High Value Council Tax Surcharge on residential properties (28 października 2026, aktualizacja 4 listopada 2026); HMRC, Capital Gains Tax: returns for disposals of UK land and late filing penalties (28 października 2026); konsultacje HMRC, Improving Property Income Data Reporting (28 października 2026, zamknięcie 20 stycznia 2027); GOV.UK, Tax on your UK income if you live abroad: rental income; GOV.UK, Tell HMRC about Capital Gains Tax on UK property or land if you’re not a UK resident (aktualizacja 13 stycznia 2026); u.ae, Taxation; Ministerstwo Finansów ZEA, decyzja Rady Ministrów w sprawie osób fizycznych (maj 2023). Przykład liczbowy to wyłącznie ilustracyjne obliczenie na stawkach krańcowych; kwoty wolne, ulgi oraz stawki szkockie lub walijskie mogą zmienić wynik. To nie jest porada podatkowa, prawna ani inwestycyjna.