W skrócie
- Knight Frank odnotował 86 transakcji sprzedaży domów w Dubaju powyżej $10M w Q3 2026, w tym samym kwartale, w którym ceny w segmencie prime spadły o 5%, po raz pierwszy od 2020 r.
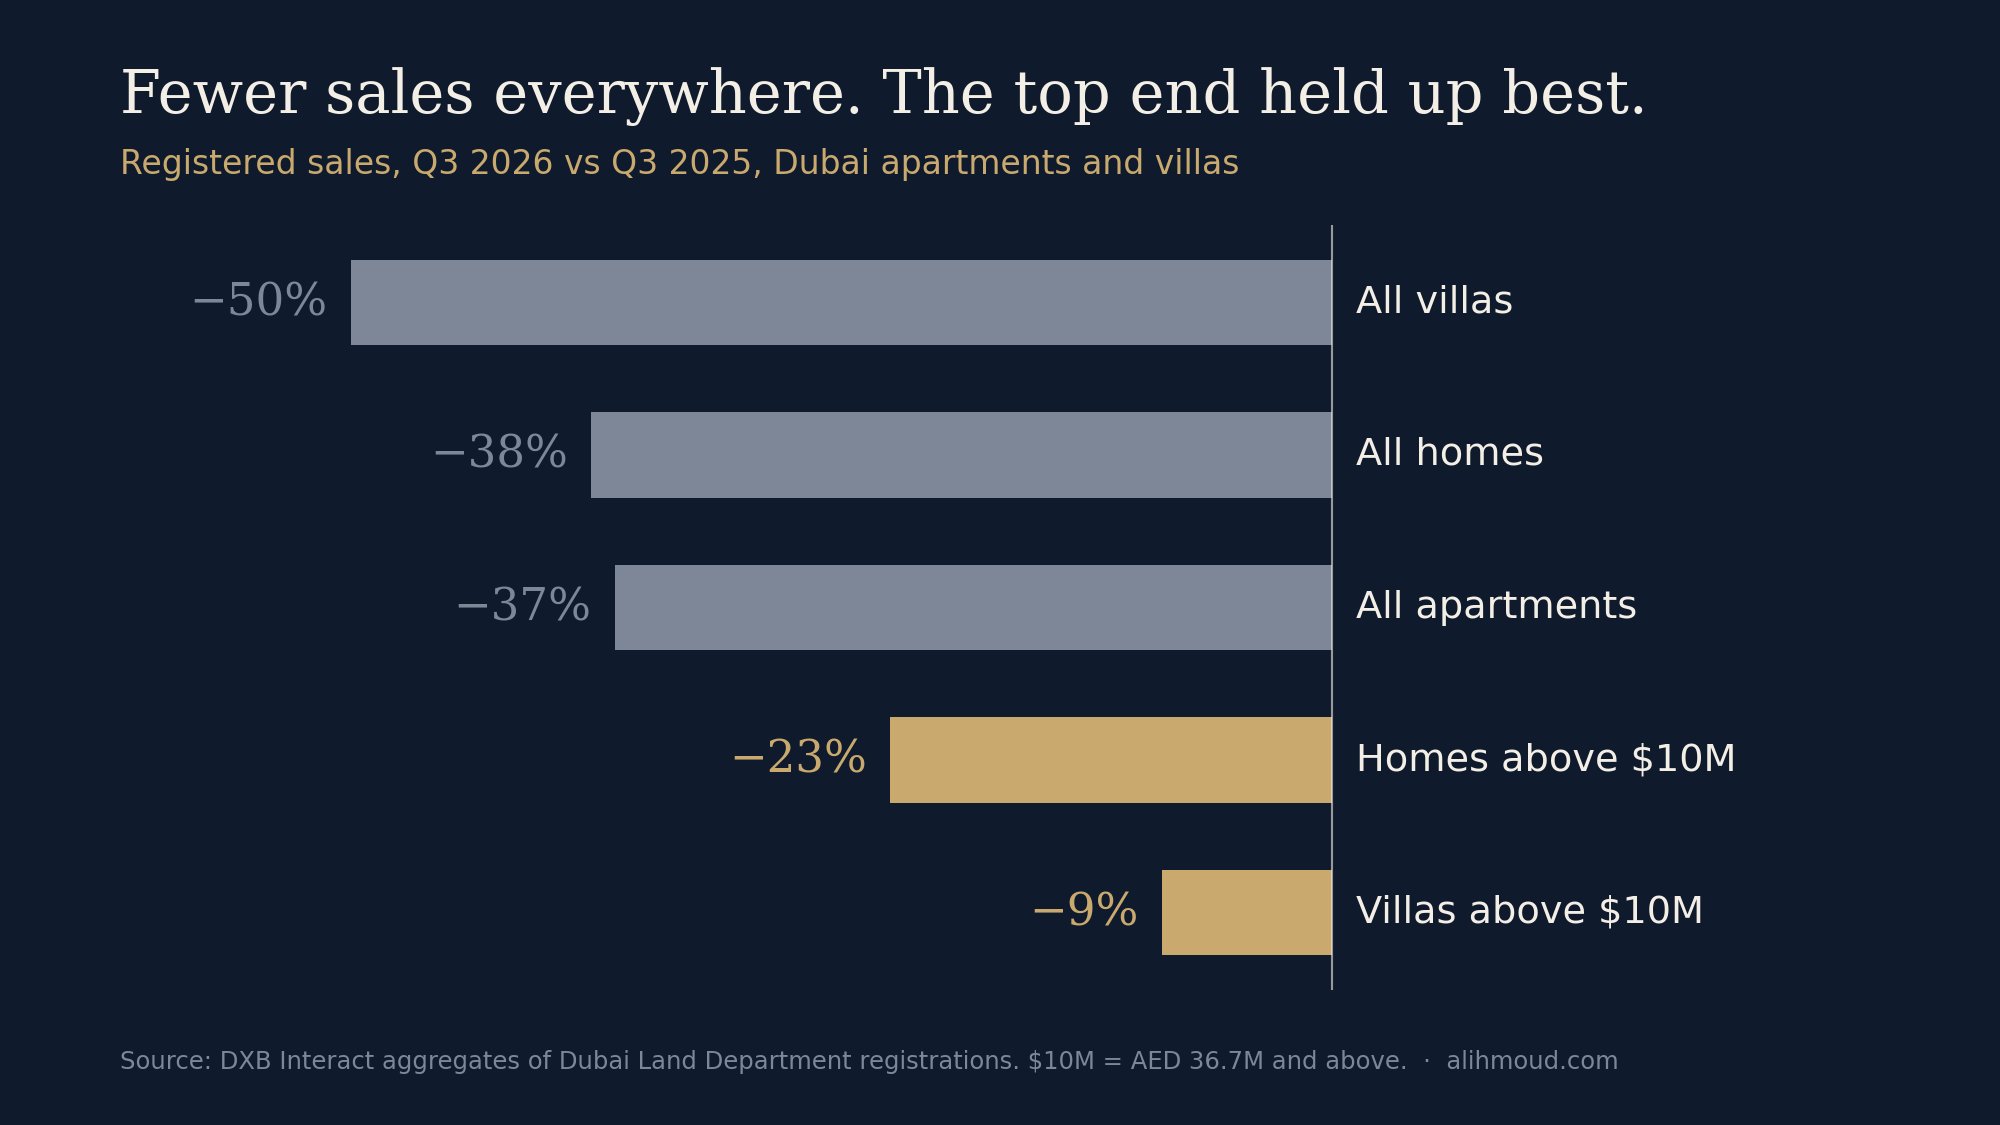
- Według zarejestrowanych danych sprzedaż apartamentów i willi w Dubaju spadła w Q3 o 38% rok do roku. Sprzedaż o wartości od AED 36.7M wzwyż spadła o 23%, a sprzedaż willi na tym poziomie tylko o 9%.
- Indeks mówi, za ile sprzedają się porównywalne domy; liczba transakcji mówi, czy kupujący wciąż są na rynku. Przed jakąkolwiek decyzją warto spojrzeć na oba.
W tym samym tygodniu października pojawiły się dwa nagłówki. Badanie Knight Frank za trzeci kwartał, opisane przez The National 21 października 2026, wskazało, że ceny w dziesięciu lokalizacjach prime w Dubaju spadły o 5% między drugim a trzecim kwartałem, po raz pierwszy od 2020 r. Ten sam raport odnotował 86 domów sprzedanych powyżej $10 mln. Klienci często pytają mnie, któremu z tych nagłówków wierzyć. Odpowiadam: obu, ponieważ mierzą różne rzeczy.
Dlaczego indeks może spadać, a w najwyższym segmencie wciąż dochodzi do transakcji
Indeks cen w segmencie prime śledzi, ile warte są porównywalne domy w stałym zestawie lokalizacji. Liczba transakcji powyżej $10 mln mówi coś innego: czy najzamożniejsi kupujący wciąż podpisują umowy. 86 transakcji według Knight Frank to o 17% mniej niż rok wcześniej i o około 34% mniej niż w drugim kwartale, ale łączna liczba z dziewięciu miesięcy, 412, jest o 15% wyższa niż w tym samym okresie ubiegłego roku. Na Palm Jumeirah przypadło 27 z 86, choć Knight Frank wycenił wyspę na AED 4,083 za sq ft, o 9.1% mniej w ciągu dwunastu miesięcy. Tempo spadło. Kupujący nie odeszli.
Zarejestrowane mediany mogą opowiadać jeszcze inną historię, co pokazałem w artykule co naprawdę pokazują zarejestrowane transakcje na Palm Jumeirah w Q3. Różne miary, różne zadania.
Liczba, którą sprawdziłem: kto stracił najwięcej transakcji
To samo pytanie zadałem w naszej własnej analizie rejestracji w Dubai Land Department (DLD): jak najwyższy segment wypadł na tle reszty rynku?
| Zarejestrowane transakcje sprzedaży | Q3 2025 | Q3 2026 | Zmiana |
|---|---|---|---|
| Wszystkie wille | 4,831 | 2,405 | −50% |
| Wszystkie apartamenty | 49,470 | 31,313 | −37% |
| Wszystkie domy | 54,301 | 33,718 | −38% |
| Domy AED 36.7M+ | 93 | 72 | −23% |
| Wille AED 36.7M+ | 46 | 42 | −9% |
Rok temu jedna na 584 zarejestrowanych transakcji sprzedaży domów przekraczała $10 mln. W tym kwartale była to jedna na 468. Odporność to zasługa willi: liczba transakcji apartamentami na tym poziomie spadła z 47 do 30. Nasze 72 to nie to samo co 86 według Knight Frank, ponieważ progi, rodzaje nieruchomości i zakres danych się różnią, dlatego każde źródło należy porównywać tylko z nim samym, nigdy jedno z drugim.
Trzy sygnały, które obserwuję
- Wolumen względny. Czy najwyższy segment traci transakcje wolniej niż cały rynek? W Q3 wyraźnie tak.
- Indeks jako wskaźnik kierunku cen. Wille powyżej AED 36.7M osiągnęły w Q3 zarejestrowaną medianę AED 4,240 za sq ft, wobec AED 3,990 w Q2. Przy 42 transakcjach na tę wartość bardziej wpływa to, które domy akurat się sprzedały, niż same ceny. Do oceny kierunku w porównywalnym ujęciu lepszym punktem odniesienia jest spadek o 5% według Knight Frank.
- Kolejny miesiąc. Rejestracje z początku października pokazują 29 transakcji sprzedaży domów o wartości od AED 36.7M wzwyż, wobec średniej 24 miesięcznie w Q3. Dane za październik są wstępne, tylko cztery z tych transakcji dotyczyły apartamentów, a jeden miesiąc to jeszcze nie trend.
Co bym zrobił
Moja zasada jest prosta. Gdy indeks spada, a liczba transakcji w najwyższym segmencie się utrzymuje, negocjuje się cenę, a nie samą decyzję o zakupie. Gdy oba wskaźniki spadają razem przez dwa kwartały z rzędu, warto zwolnić i przyjrzeć się sytuacji ponownie.
- Kupno: słabszy indeks daje pole do negocjacji; stabilna liczba transakcji to powód, dla którego nie spodziewałbym się sprzedających pod presją. Warto prosić o najnowsze zarejestrowane transakcje porównawcze w danym budynku, a nie kierować się nagłówkami.
- Sprzedaż: cenę warto ustalać na podstawie danych z tego kwartału, a nie ubiegłorocznego szczytu. Kupujący na tym poziomie są aktywni i przychodzą z danymi.
- Zatrzymanie: warto sprawdzić, ile rezydencja przyniosłaby w okresie oczekiwania, korzystając z indeksu najmu, a przed zmianą strategii przeczytać artykuł rynek wtórny czy off-plan na Palmie.
Jeśli chcą Państwo poznać zarejestrowane transakcje porównawcze dla konkretnej rezydencji, proszę przesłać poufne zapytanie, a zestawię je dla Państwa.
Źródła: badanie rynku mieszkaniowego Dubaju Knight Frank za Q3 2026, według The National, „Dubai records strong sales for homes valued at over $10m”, 21 października 2026 (86 transakcji powyżej $10M; 412 od początku roku; ceny w lokalizacjach prime niższe o 5% kwartał do kwartału; Palm Jumeirah AED 4,083 za sq ft, spadek o 9.1% w ciągu dwunastu miesięcy). Nasze dane: agregaty DXB Interact transakcji sprzedaży zarejestrowanych w Dubai Land Department, apartamenty i wille, od 1 lipca do 30 września 2026 wobec okresów od 1 lipca do 30 września 2025 oraz od 1 kwietnia do 30 czerwca 2026; $10M przyjęto jako AED 36.725M i więcej; dane za październik 2026 są wstępne, pobrane 9 listopada 2026, a dane dla apartamentów obejmują mniej niż dziesięć transakcji. Na mediany wpływa struktura sprzedanych nieruchomości. Ceny i wolumeny z przeszłości nie są wskazówką na przyszłość; żadna z tych treści nie stanowi wyceny ani porady inwestycyjnej.