Kortom
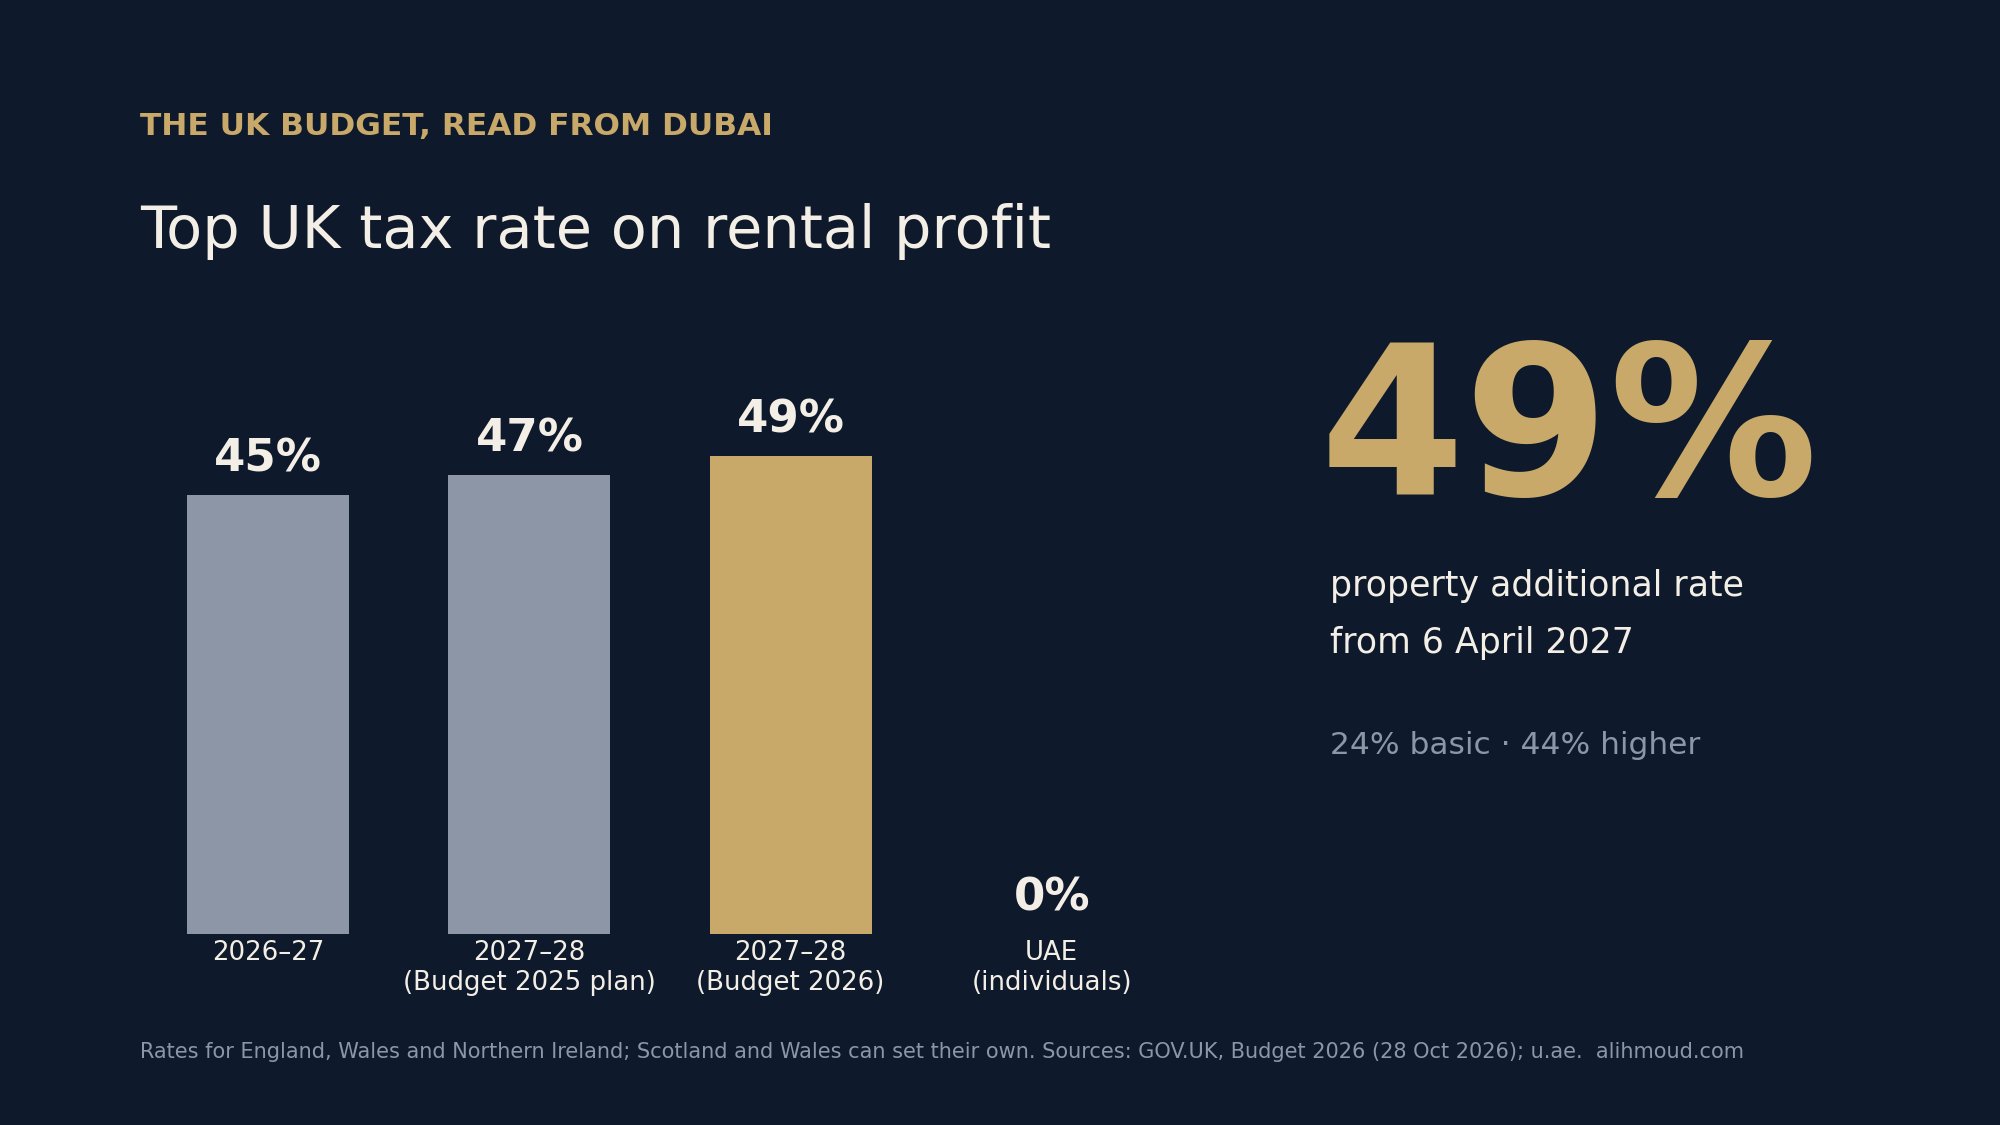
- Vanaf 6 april 2027 wordt Britse huurwinst belast tegen 24%, 44% of 49%, vier procentpunten boven de hoofdtarieven. Wonen in Dubai haalt Britse huurinkomsten niet buiten de Britse belasting.
- Vanaf 1 april 2028 betalen eigenaren van woningen in Engeland met een waarde van £2 miljoen of meer een nieuwe toeslag van £2,500 tot £7,500 per jaar.
- Vijf data horen nu in de agenda van iedereen die in Londen een woning bezit en in Dubai woont of van plan is er te gaan wonen.
Sinds het Budget van 28 oktober stellen cliënten mij vaak een korte vraag: moet ik Londen verkopen? Dat is de verkeerde eerste vraag. De juiste is wat het aanhouden van de woning in Londen vanaf april 2027 na belastingen gaat kosten, en of dat nog zinvol is naast het leven dat u hier opbouwt. Het Budget heeft dat cijfer eenvoudiger te berekenen gemaakt, omdat aan de meeste wijzigingen die voor een eigenaar in Londen tellen nu een datum hangt.
Wat er is veranderd, en waarom het Dubai raakt
Budget 2025 had al aparte belastingtarieven voor inkomsten uit vastgoed ingevoerd: 22%, 42% en 47% vanaf april 2027. Budget 2026 voegt daar nog twee procentpunten aan toe. Het beleidsdocument van HMRC van 29 oktober 2026 bevestigt tarieven van 24% (vastgoed, basistarief), 44% (vastgoed, hoger tarief) en 49% (vastgoed, aanvullend tarief en trusttarief) vanaf het belastingjaar 2027 tot 2028. Dezelfde 24/44/49 geldt voor rente op spaartegoeden. Deze vastgoedtarieven gelden voor particulieren in Engeland, Wales en Noord-Ierland; de Schotse en Welshe regeringen hebben de bevoegdheid gekregen om eigen tarieven vast te stellen.
Wat mensen over het hoofd zien, is de fiscale woonplaats. GOV.UK is duidelijk: in het buitenland wonen neemt de Britse belasting op Britse huurinkomsten niet weg. Onder de Non-Resident Landlord Scheme houdt uw verhuurmakelaar of huurder belasting tegen het basistarief in op de huur, tenzij HMRC u heeft toegestaan die bruto te ontvangen, en u geeft die nog steeds aan via een Self Assessment-aangifte. De VAE heffen daarentegen geen inkomstenbelasting op particulieren (u.ae), en het ministerie van Financiën heeft verklaard dat de inkomsten van een particulier uit persoonlijke vastgoedbeleggingen buiten de vennootschapsbelasting vallen wanneer er geen vergunning nodig is. De verhuizing verandert dus waar u woont. Ze verandert niet waar de huur uit Londen wordt belast.
De vijf wijzigingen, met data
| Verandering | Wat het betekent | Vanaf |
|---|---|---|
| Tarieven voor inkomsten uit vastgoed | 24% / 44% / 49% op Britse huurwinst | 6 apr 2027 |
| Tarieven voor inkomsten uit spaartegoeden | 24% / 44% / 49% op belastbare Britse rente | 6 apr 2027 |
| High Value Council Tax Surcharge (toeslag voor woningen met hoge waarde) | £2,500–£7,500 per jaar, woningen in Engeland vanaf £2m | 1 apr 2028 |
| Rapportage van inkomsten uit vastgoed | Consultatie over rapportage aan HMRC door verhuurmakelaars en waarborgregelingen | Sluit 20 jan 2027 |
| Verkopen als niet-ingezetene | Boetes voor te late aangifte stoppen zodra de verkoop via Self Assessment is gemeld en betaald | 28 okt 2026 |
De toeslag kent vier schijven, vastgesteld via een taxatieronde van het Valuation Office: £2,500 per jaar van £2m tot £2.5m, £3,500 tot £3.5m, £5,000 tot £5m en £7,500 boven £5m. De toeslag rust op eigenaren, wordt samen met de council tax geïnd en kent een mogelijkheid tot uitstel totdat de woning van eigenaar wisselt. GOV.UK zegt nog niet hoe eigenaren die in het buitenland wonen worden behandeld, dus ik zou ervan uitgaan dat de toeslag van toepassing is tot het tegendeel blijkt.
De vijfde wijziging is een versoepeling, geen nieuwe kostenpost, en ze staat naast een regel die niet is veranderd: een niet-ingezetene die Brits residentieel vastgoed verkoopt, moet dat nog steeds binnen 60 dagen na de overdracht melden, ook als er geen belasting verschuldigd is of er sprake is van verlies.
Een rekenvoorbeeld
Neem een appartement in Londen dat £80,000 per jaar aan huurwinst oplevert, die volledig in de hogere schijf van de eigenaar valt. In 2026 tot 2027 bedraagt de belasting tegen 40% £32,000. Vanaf april 2027, tegen 44%, is dat £35,200: £3,200 per jaar meer voor hetzelfde appartement en dezelfde huurder. Valt de winst in de aanvullende schijf, dan stijgt het tarief van 45% naar 49%, oftewel £4,000 meer op elke £100,000. Staat het appartement in Engeland en is het gewaardeerd tussen £3.5m en £5m, tel daar dan vanaf april 2028 £5,000 per jaar bij op.
Niets daarvan is op zichzelf een reden om te verkopen. Het is wel een reden om een cijfer voor 2027 naast het brutorendement te zetten dat u zelf noemt. Voor de kant van Dubai in dezelfde vergelijking volgt mijn Huurindex maand na maand de huurprijzen bij One at Palm en The Lana, en de werkelijke kosten van een prime woning kopen hier zet de eenmalige kosten op een rij. Huur uit het verleden biedt in geen van beide steden een garantie voor toekomstige inkomsten.
Wat ik zou doen
- Bereken het Londense rendement opnieuw tegen 44% of 49%, na aftrek van makelaarskosten en financieringslasten, voordat u iets besluit.
- Controleer de grens van £2 miljoen. Als uw Engelse woning in de buurt daarvan gewaardeerd zou kunnen worden, reken dan vanaf april 2028 op £2,500 tot £7,500 per jaar en let op de taxatieronde van het Valuation Office.
- Noteer 20 januari 2027 in uw agenda als u via een makelaar verhuurt: dan sluit de consultatie over de rapportageplicht.
- Verkoopt u terwijl u hier woont, meld de verkoop dan binnen 60 dagen na de overdracht, ongeacht of er belasting verschuldigd is.
- Leg uw fiscale woonplaatspositie voor aan een Britse adviseur voordat u geld verplaatst. Wat HMRC nog kan bereiken, hangt af van uw eigen situatie, niet van een postcode.
Dit is geen fiscaal of juridisch advies; leg het voor aan uw adviseur. Roept het de vraag op welke plaats Dubai in uw plannen inneemt, dan heb ik het bredere beeld verkend in waar de volgende generatie vermogen naartoe gaat.
Weegt u een woning in Londen af tegen een woning hier en wilt u dat de kant van Dubai grondig wordt uitgewerkt, stuur mij dan een vertrouwelijke aanvraag.
Bronnen, alle geraadpleegd op 12 november 2026: HM Treasury, Budget 2026 (28 oktober 2026); HMRC, Income Tax: changes to tax rates for property and savings income (29 oktober 2026); HMRC, Budget 2026 overview of tax legislation and rates, Annex A; HMRC, High Value Council Tax Surcharge on residential properties (28 oktober 2026, bijgewerkt op 4 november 2026); HMRC, Capital Gains Tax: returns for disposals of UK land and late filing penalties (28 oktober 2026); HMRC-consultatie, Improving Property Income Data Reporting (28 oktober 2026, sluit op 20 januari 2027); GOV.UK, Tax on your UK income if you live abroad: rental income; GOV.UK, Tell HMRC about Capital Gains Tax on UK property or land if you're not a UK resident (bijgewerkt op 13 januari 2026); u.ae, Taxation; ministerie van Financiën van de VAE, Cabinet Decision on natural persons (mei 2023). Het rekenvoorbeeld is uitsluitend illustratief rekenwerk op basis van marginale tarieven; persoonlijke vrijstellingen, fiscale tegemoetkomingen en Schotse of Welshe tarieven kunnen de uitkomst veranderen. Dit is geen fiscaal, juridisch of beleggingsadvies.