In sintesi
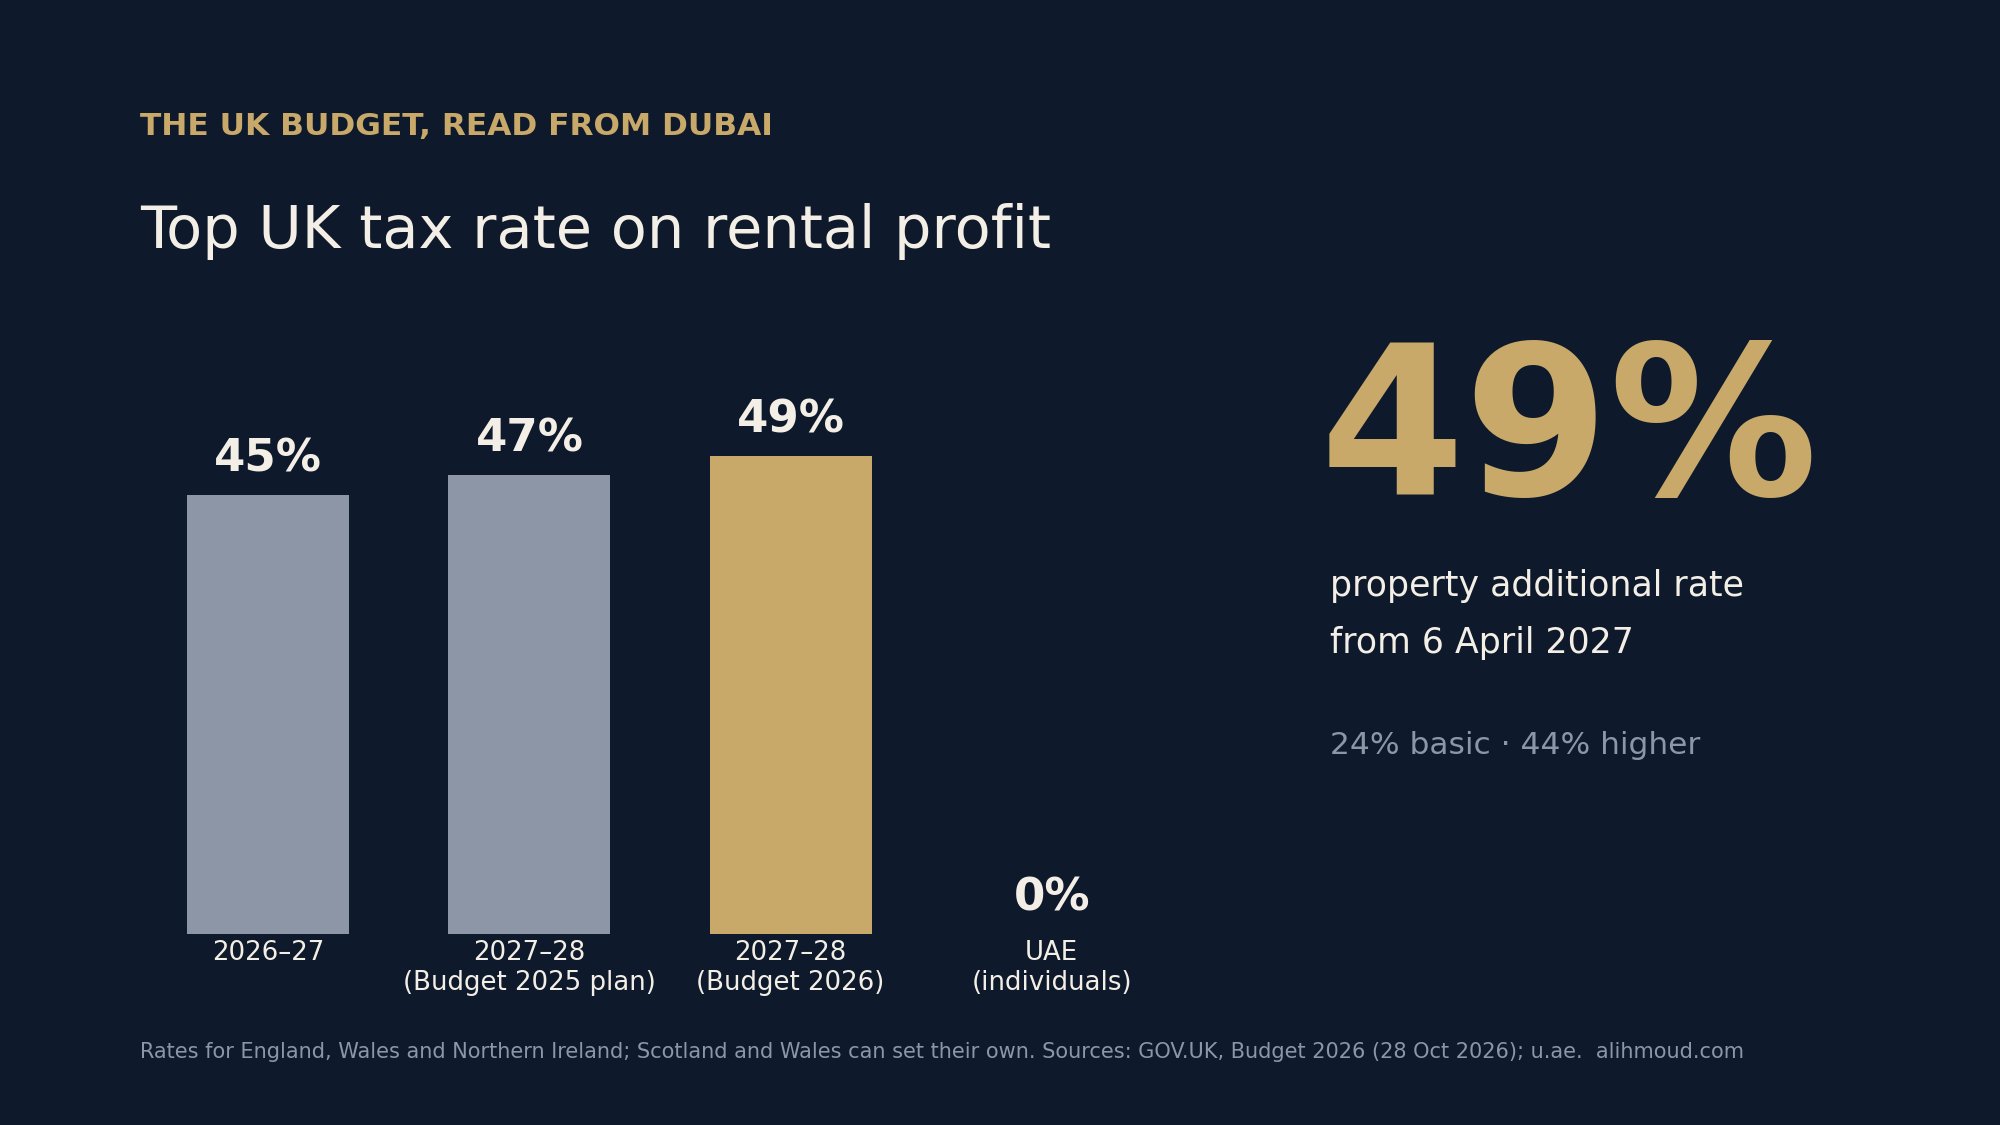
- Dal 6 aprile 2027, i profitti da locazione nel Regno Unito sono tassati al 24%, al 44% o al 49%, quattro punti sopra le aliquote principali. Vivere a Dubai non sottrae i canoni britannici all’imposizione nel Regno Unito.
- Dal 1 aprile 2028, i proprietari di case in Inghilterra valutate £2 milioni o più pagano una nuova maggiorazione da £2,500 a £7,500 l’anno.
- Cinque date vanno ora segnate in agenda da chiunque possieda un immobile a Londra e viva, o intenda vivere, a Dubai.
Dal Budget del 28 ottobre, i clienti mi pongono spesso una domanda breve: dovrei vendere a Londra? È la prima domanda sbagliata. Quella giusta è quanto costerà mantenere la casa di Londra da aprile 2027, al netto delle imposte, e se ciò abbia ancora senso accanto alla vita che sta costruendo qui. Il Budget ha reso quel numero più facile da calcolare, perché la maggior parte delle modifiche rilevanti per un proprietario londinese ha ora una data.
Che cosa è cambiato e perché riguarda Dubai
Il Budget 2025 aveva già introdotto aliquote separate per i redditi immobiliari: 22%, 42% e 47% da aprile 2027. Il Budget 2026 aggiunge altri due punti. Il documento programmatico di HMRC del 29 ottobre 2026 conferma aliquote del 24% (property basic), del 44% (property higher) e del 49% (property additional e aliquota per i trust) dall’anno fiscale 2027-2028 in poi. Lo stesso schema 24/44/49 si applica agli interessi sul risparmio. Queste aliquote immobiliari si applicano alle persone fisiche in Inghilterra, Galles e Irlanda del Nord; ai governi scozzese e gallese è stato conferito il potere di fissare le proprie.
Ciò che spesso sfugge è la residenza. GOV.UK è chiaro: vivere all’estero non elimina l’imposta britannica sui redditi da locazione nel Regno Unito. Nell’ambito del Non-Resident Landlord Scheme, l’agenzia di locazione o l’inquilino trattiene dal canone l’imposta all’aliquota base, a meno che HMRC non abbia autorizzato la riscossione al lordo, e Lei deve comunque dichiararlo in una dichiarazione Self Assessment. Gli EAU, al contrario, non applicano l’imposta sul reddito alle persone fisiche (u.ae), e il Ministero delle Finanze ha precisato che i redditi da investimenti immobiliari personali di una persona fisica sono esclusi dalla Corporate Tax quando non è necessaria una licenza. Il trasferimento cambia quindi il luogo in cui vive. Non cambia il luogo in cui sono tassati i canoni di Londra.
Le cinque modifiche, con le date
| Variazione | Che cosa significa | Da |
|---|---|---|
| Aliquote sui redditi immobiliari | 24% / 44% / 49% sui profitti da locazione nel Regno Unito | 6 apr 2027 |
| Aliquote sui redditi da risparmio | 24% / 44% / 49% sugli interessi imponibili nel Regno Unito | 6 apr 2027 |
| Maggiorazione della council tax sugli immobili di alto valore | £2,500–£7,500 l’anno, case in Inghilterra da £2m in su | 1 apr 2028 |
| Segnalazione dei redditi immobiliari | Consultazione sulle segnalazioni a HMRC da parte di agenzie di locazione e schemi di deposito cauzionale | Chiude il 20 gen 2027 |
| Vendere da non residente | Le sanzioni per tardiva presentazione cessano una volta che la vendita è dichiarata e l’imposta versata tramite Self Assessment | 28 ott 2026 |
La maggiorazione prevede quattro fasce, stabilite da una valutazione del Valuation Office: £2,500 l’anno da £2m a £2.5m, £3,500 fino a £3.5m, £5,000 fino a £5m e £7,500 oltre £5m. Grava sui proprietari, è riscossa insieme alla council tax e prevede un’opzione di differimento fino al passaggio di proprietà dell’immobile. GOV.UK non specifica ancora come tratti i proprietari che vivono all’estero, quindi presumerei che si applichi fino a indicazione contraria.
La quinta modifica è un’attenuazione, non un nuovo costo, e si affianca a una regola che non è cambiata: un non residente che vende un immobile residenziale nel Regno Unito deve comunque dichiararlo entro 60 giorni dal completamento, anche se non c’è imposta da pagare o se ha realizzato una perdita.
Un esempio concreto
Si prenda un appartamento a Londra che genera £80,000 l’anno di profitto da locazione, interamente nella fascia higher del proprietario. Nell’anno fiscale 2026-2027 l’imposta al 40% è di £32,000. Da aprile 2027, al 44%, è di £35,200: £3,200 in più all’anno per lo stesso appartamento e lo stesso inquilino. Se il profitto ricade nella fascia additional, l’aliquota passa dal 45% al 49%, ovvero £4,000 in più su ogni £100,000. Se l’appartamento si trova in Inghilterra ed è valutato tra £3.5m e £5m, aggiunga £5,000 l’anno da aprile 2028.
Nulla di tutto ciò è di per sé un motivo per vendere. È un motivo per affiancare una cifra del 2027 al rendimento lordo che Lei stesso indica. Per il lato di Dubai dello stesso confronto, il mio Indice degli affitti segue mese per mese i canoni a One at Palm e The Lana, e il costo reale dell’acquisto di una residenza di pregio qui illustra le spese una tantum. I canoni passati non garantiscono redditi futuri in nessuna delle due città.
Che cosa farei
- Ricalcoli il rendimento di Londra al 44% o al 49%, al netto delle commissioni d’agenzia e dei costi di finanziamento, prima di decidere qualsiasi cosa.
- Verifichi la soglia di £2 milioni. Se la Sua casa in Inghilterra potesse essere valutata intorno a quella cifra, metta in conto da £2,500 a £7,500 l’anno a partire da aprile 2028 e segua la valutazione del Valuation Office.
- Segni in agenda il 20 gennaio 2027 se affitta tramite un’agenzia: è la data di chiusura della consultazione sulle segnalazioni.
- Se vende mentre vive qui, dichiari la vendita entro 60 giorni dal completamento, che sia dovuta o meno un’imposta.
- Sottoponga la Sua posizione di residenza a un consulente nel Regno Unito prima di trasferire fondi. Ciò che HMRC può ancora raggiungere dipende dalla Sua situazione specifica, non da un codice postale.
Questa non è una consulenza fiscale o legale; la sottoponga al Suo consulente. Se Le sorge una domanda su quale ruolo abbia Dubai nei Suoi piani, ho esaminato il quadro più ampio in dove si sta spostando la prossima generazione della ricchezza.
Se sta confrontando una casa a Londra con una casa qui e desidera che il lato di Dubai sia analizzato come si deve, mi invii una richiesta riservata.
Fonti, tutte consultate il 12 novembre 2026: HM Treasury, Budget 2026 (28 ottobre 2026); HMRC, Income Tax: changes to tax rates for property and savings income (29 ottobre 2026); HMRC, Budget 2026 overview of tax legislation and rates, Annex A; HMRC, High Value Council Tax Surcharge on residential properties (28 ottobre 2026, aggiornato il 4 novembre 2026); HMRC, Capital Gains Tax: returns for disposals of UK land and late filing penalties (28 ottobre 2026); consultazione HMRC, Improving Property Income Data Reporting (28 ottobre 2026, chiude il 20 gennaio 2027); GOV.UK, Tax on your UK income if you live abroad: rental income; GOV.UK, Tell HMRC about Capital Gains Tax on UK property or land if you're not a UK resident (aggiornato il 13 gennaio 2026); u.ae, Taxation; Ministero delle Finanze degli EAU, Cabinet Decision on natural persons (maggio 2023). L’esempio è un calcolo puramente illustrativo basato solo sulle aliquote marginali; franchigie personali, agevolazioni e aliquote scozzesi o gallesi possono modificare il risultato. Questa non è una consulenza fiscale, legale o d’investimento.