En bref
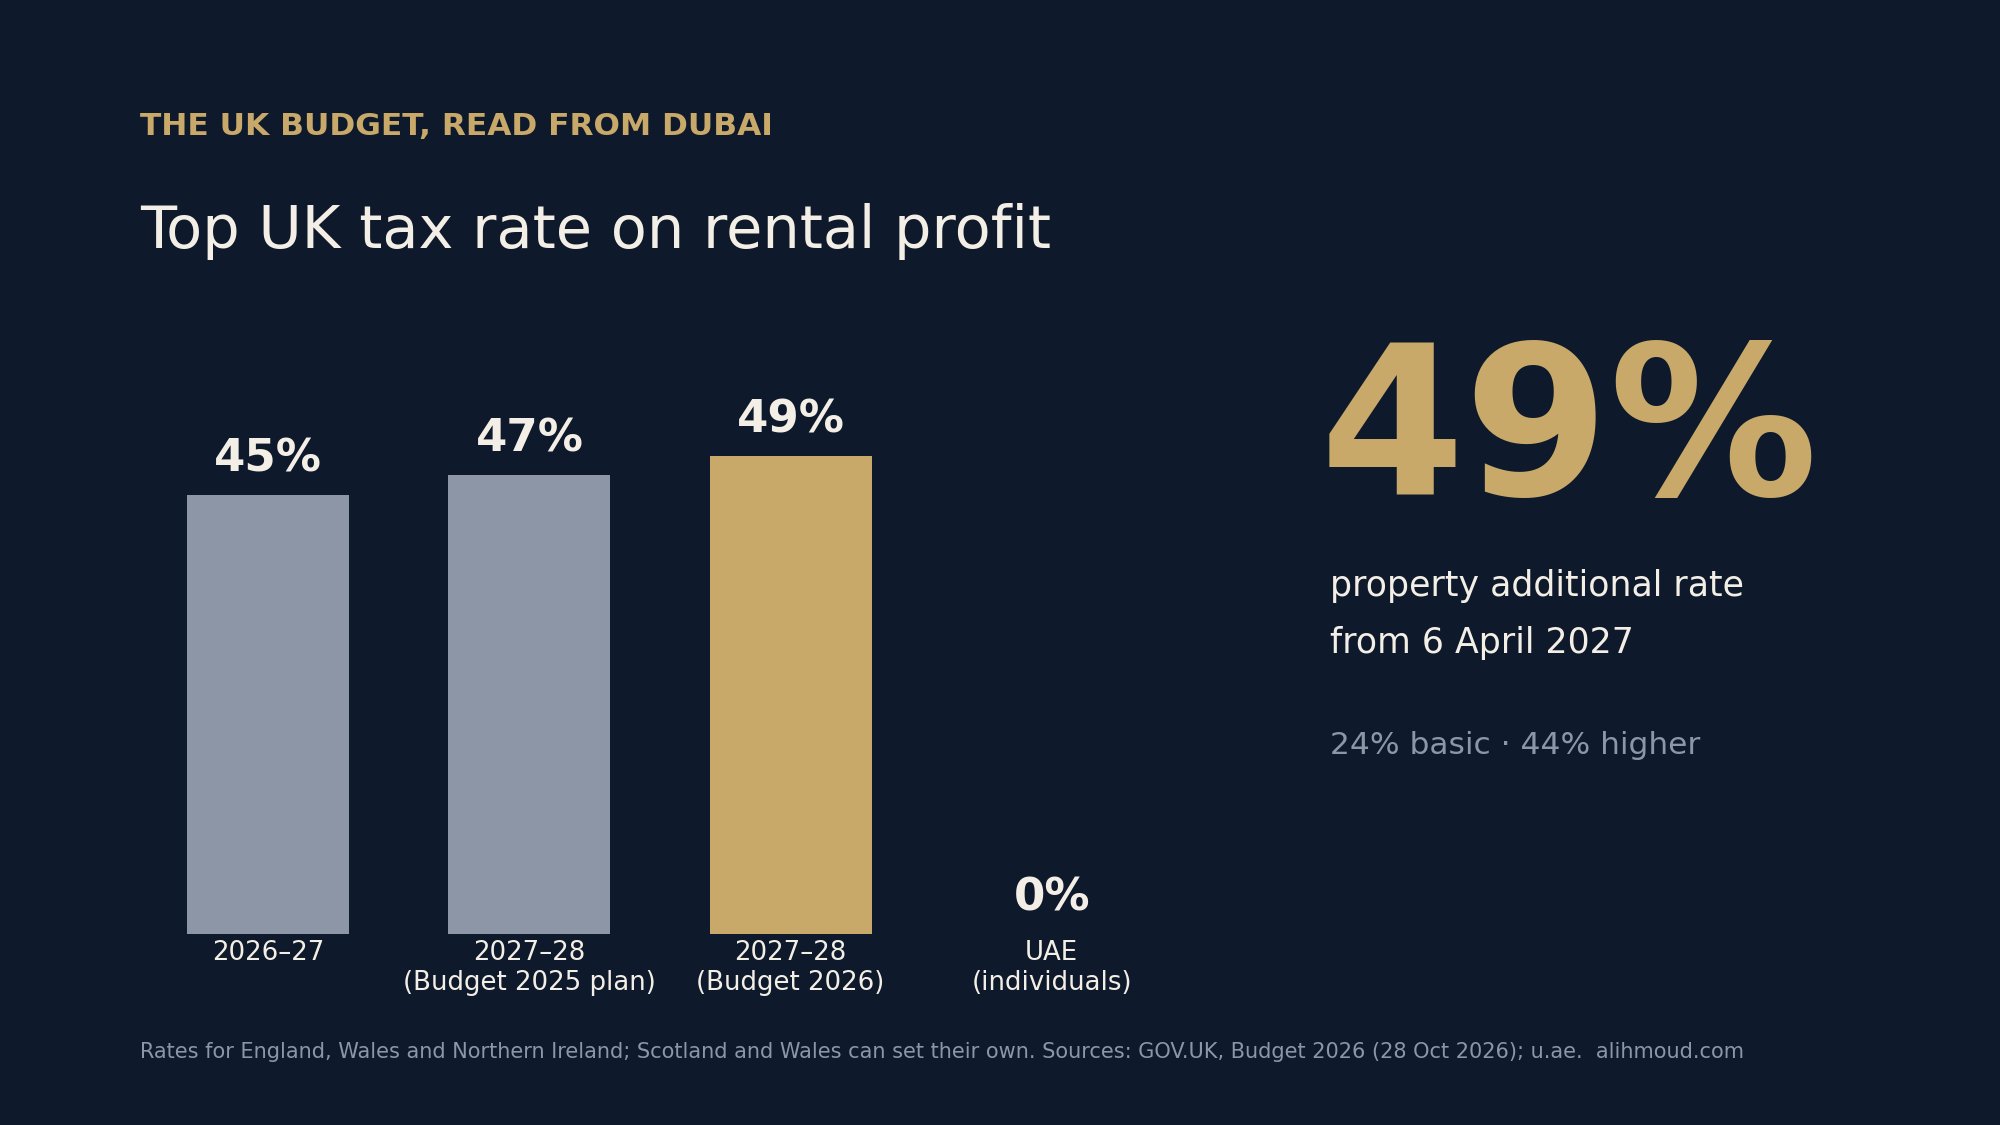
- À partir du 6 avril 2027, les bénéfices locatifs britanniques sont imposés à 24 %, 44 % ou 49 %, soit quatre points au-dessus des taux principaux. Vivre à Dubaï ne soustrait pas les loyers britanniques à l’impôt britannique.
- À partir du 1 avril 2028, les propriétaires de demeures en Angleterre évaluées à £2 millions ou plus acquittent une nouvelle surtaxe de £2,500 à £7,500 par an.
- Cinq dates figurent désormais à l’agenda de quiconque est propriétaire à Londres et vit, ou envisage de vivre, à Dubaï.
Depuis le Budget du 28 octobre, une question que mes clients me posent souvent est brève : dois-je vendre à Londres ? C’est la mauvaise première question. La bonne est de savoir ce que coûtera la conservation de la demeure londonienne à partir d’avril 2027, après impôt, et si cela a encore un sens au regard de la vie que vous construisez ici. Le Budget a rendu ce chiffre plus facile à établir, car la plupart des changements qui comptent pour un propriétaire londonien ont désormais une date.
Ce qui a changé, et pourquoi cela concerne Dubaï
Le Budget 2025 avait déjà créé des taux d’imposition distincts pour les revenus fonciers : 22 %, 42 % et 47 % à partir d’avril 2027. Le Budget 2026 y ajoute deux points supplémentaires. Le document de politique du HMRC du 29 octobre 2026 confirme des taux de 24 % (taux de base foncier), 44 % (taux supérieur foncier) et 49 % (taux additionnel foncier et taux des trusts) à partir de l’année fiscale 2027-2028. Les mêmes taux de 24/44/49 s’appliquent aux intérêts de l’épargne. Ces taux fonciers concernent les particuliers en Angleterre, au pays de Galles et en Irlande du Nord ; les gouvernements écossais et gallois ont reçu le pouvoir de fixer les leurs.
Ce que l’on oublie, c’est la résidence. GOV.UK est clair : vivre à l’étranger ne supprime pas l’impôt britannique sur les revenus locatifs britanniques. Dans le cadre du Non-Resident Landlord Scheme, votre agent de location ou votre locataire prélève l’impôt au taux de base sur le loyer, sauf si le HMRC vous a autorisé à le percevoir brut, et vous devez toujours le déclarer dans une déclaration Self Assessment. Les Émirats arabes unis, en revanche, ne prélèvent pas d’impôt sur le revenu des particuliers (u.ae), et le ministère des Finances a indiqué que les revenus d’investissement immobilier personnel d’un particulier échappent à l’impôt sur les sociétés lorsqu’aucune licence n’est requise. Le déménagement change donc votre lieu de vie. Il ne change pas le lieu d’imposition des loyers londoniens.
Les cinq changements, avec leurs dates
| Variation | Ce que cela signifie | À partir du |
|---|---|---|
| Taux sur les revenus fonciers | 24 % / 44 % / 49 % sur les bénéfices locatifs britanniques | 6 avr. 2027 |
| Taux sur les revenus de l’épargne | 24 % / 44 % / 49 % sur les intérêts britanniques imposables | 6 avr. 2027 |
| Surtaxe de council tax sur les biens de grande valeur | £2,500–£7,500 par an, demeures en Angleterre valant £2 M ou plus | 1 avr. 2028 |
| Déclaration des revenus fonciers | Consultation sur la déclaration au HMRC par les agents de location et les dispositifs de dépôt de garantie | Clôture le 20 janv. 2027 |
| Vendre en tant que non-résident | Les pénalités de dépôt tardif cessent dès que la vente est déclarée et réglée via la déclaration Self Assessment | 28 oct. 2026 |
La surtaxe comporte quatre tranches, établies par un exercice d’évaluation du Valuation Office : £2,500 par an de £2 millions à £2.5 millions, £3,500 jusqu’à £3.5 millions, £5,000 jusqu’à £5 millions et £7,500 au-delà de £5 millions. Elle incombe aux propriétaires, est perçue avec la council tax et s’accompagne d’une option de report jusqu’au changement de propriétaire du bien. GOV.UK ne précise pas encore son traitement des propriétaires vivant à l’étranger ; je partirais donc du principe qu’elle s’applique jusqu’à indication contraire.
Le cinquième changement est un assouplissement, et non un coût nouveau, et il s’inscrit à côté d’une règle qui, elle, n’a pas changé : un non-résident qui vend un bien résidentiel au Royaume-Uni doit toujours le déclarer dans les 60 jours suivant la réalisation de la vente, même sans impôt à payer ou en cas de moins-value.
Un exemple chiffré
Prenons un appartement à Londres générant £80,000 de bénéfice locatif par an, entièrement situé dans la tranche supérieure de son propriétaire. En 2026-2027, l’impôt à 40 % s’élève à £32,000. À partir d’avril 2027, à 44 %, il atteint £35,200 : £3,200 de plus par an pour le même appartement et le même locataire. Si le bénéfice relève de la tranche additionnelle, le taux passe de 45 % à 49 %, soit £4,000 de plus pour chaque tranche de £100,000. Si l’appartement se trouve en Angleterre et est évalué entre £3.5 millions et £5 millions, ajoutez £5,000 par an à partir d’avril 2028.
Rien de tout cela n’est en soi une raison de vendre. C’est une raison de placer un chiffre 2027 à côté du rendement brut que vous avancez vous-même. Pour le volet Dubaï de cette même comparaison, mon Indice locatif suit mois par mois les loyers à One at Palm et à The Lana, et le coût réel de l’achat d’une demeure d’exception ici détaille les frais ponctuels. Les loyers passés ne garantissent pas les revenus futurs, dans l’une comme dans l’autre ville.
Ce que je ferais
- Recalculez le rendement de Londres à 44 % ou 49 %, net des honoraires d’agence et des frais de financement, avant de décider quoi que ce soit.
- Vérifiez le seuil de £2 millions. Si votre demeure en Angleterre pourrait être évaluée à un niveau proche, prévoyez £2,500 à £7,500 par an à partir d’avril 2028 et suivez l’exercice d’évaluation du Valuation Office.
- Notez le 20 janvier 2027 dans votre agenda si vous louez par l’intermédiaire d’un agent : c’est la date de clôture de la consultation sur les déclarations.
- Si vous vendez en résidant ici, déclarez la vente dans les 60 jours suivant la réalisation, qu’un impôt soit dû ou non.
- Soumettez votre situation de résidence à un conseiller britannique avant de déplacer des fonds. Ce que le HMRC peut encore atteindre dépend de votre situation personnelle, pas d’un code postal.
Ceci n’est pas un conseil fiscal ou juridique ; soumettez-le à votre conseiller. Si cela soulève une question sur la place de Dubaï dans vos projets, j’ai examiné le contexte plus large dans où se dirige la fortune de la nouvelle génération.
Si vous mettez en balance une demeure à Londres et une demeure ici et souhaitez que le volet Dubaï soit traité avec rigueur, envoyez-moi une demande confidentielle.
Sources, toutes consultées le 12 novembre 2026 : HM Treasury, Budget 2026 (28 octobre 2026) ; HMRC, Income Tax: changes to tax rates for property and savings income (29 octobre 2026) ; HMRC, Budget 2026 overview of tax legislation and rates, Annex A ; HMRC, High Value Council Tax Surcharge on residential properties (28 octobre 2026, mis à jour le 4 novembre 2026) ; HMRC, Capital Gains Tax: returns for disposals of UK land and late filing penalties (28 octobre 2026) ; consultation du HMRC, Improving Property Income Data Reporting (28 octobre 2026, clôture le 20 janvier 2027) ; GOV.UK, Tax on your UK income if you live abroad: rental income ; GOV.UK, Tell HMRC about Capital Gains Tax on UK property or land if you're not a UK resident (mis à jour le 13 janvier 2026) ; u.ae, Taxation ; ministère des Finances des Émirats arabes unis, décision du Conseil des ministres relative aux personnes physiques (mai 2023). L’exemple chiffré est un calcul illustratif portant uniquement sur les taux marginaux ; les abattements personnels, les allègements et les taux écossais ou gallois peuvent modifier le résultat. Ceci ne constitue pas un conseil fiscal, juridique ou en investissement.