En bref
- Knight Frank a recensé 86 ventes résidentielles de plus de 10 M$ à Dubaï au T3 2026, au cours du trimestre même où les prix prime ont reculé de 5 %, leur première baisse depuis 2020.
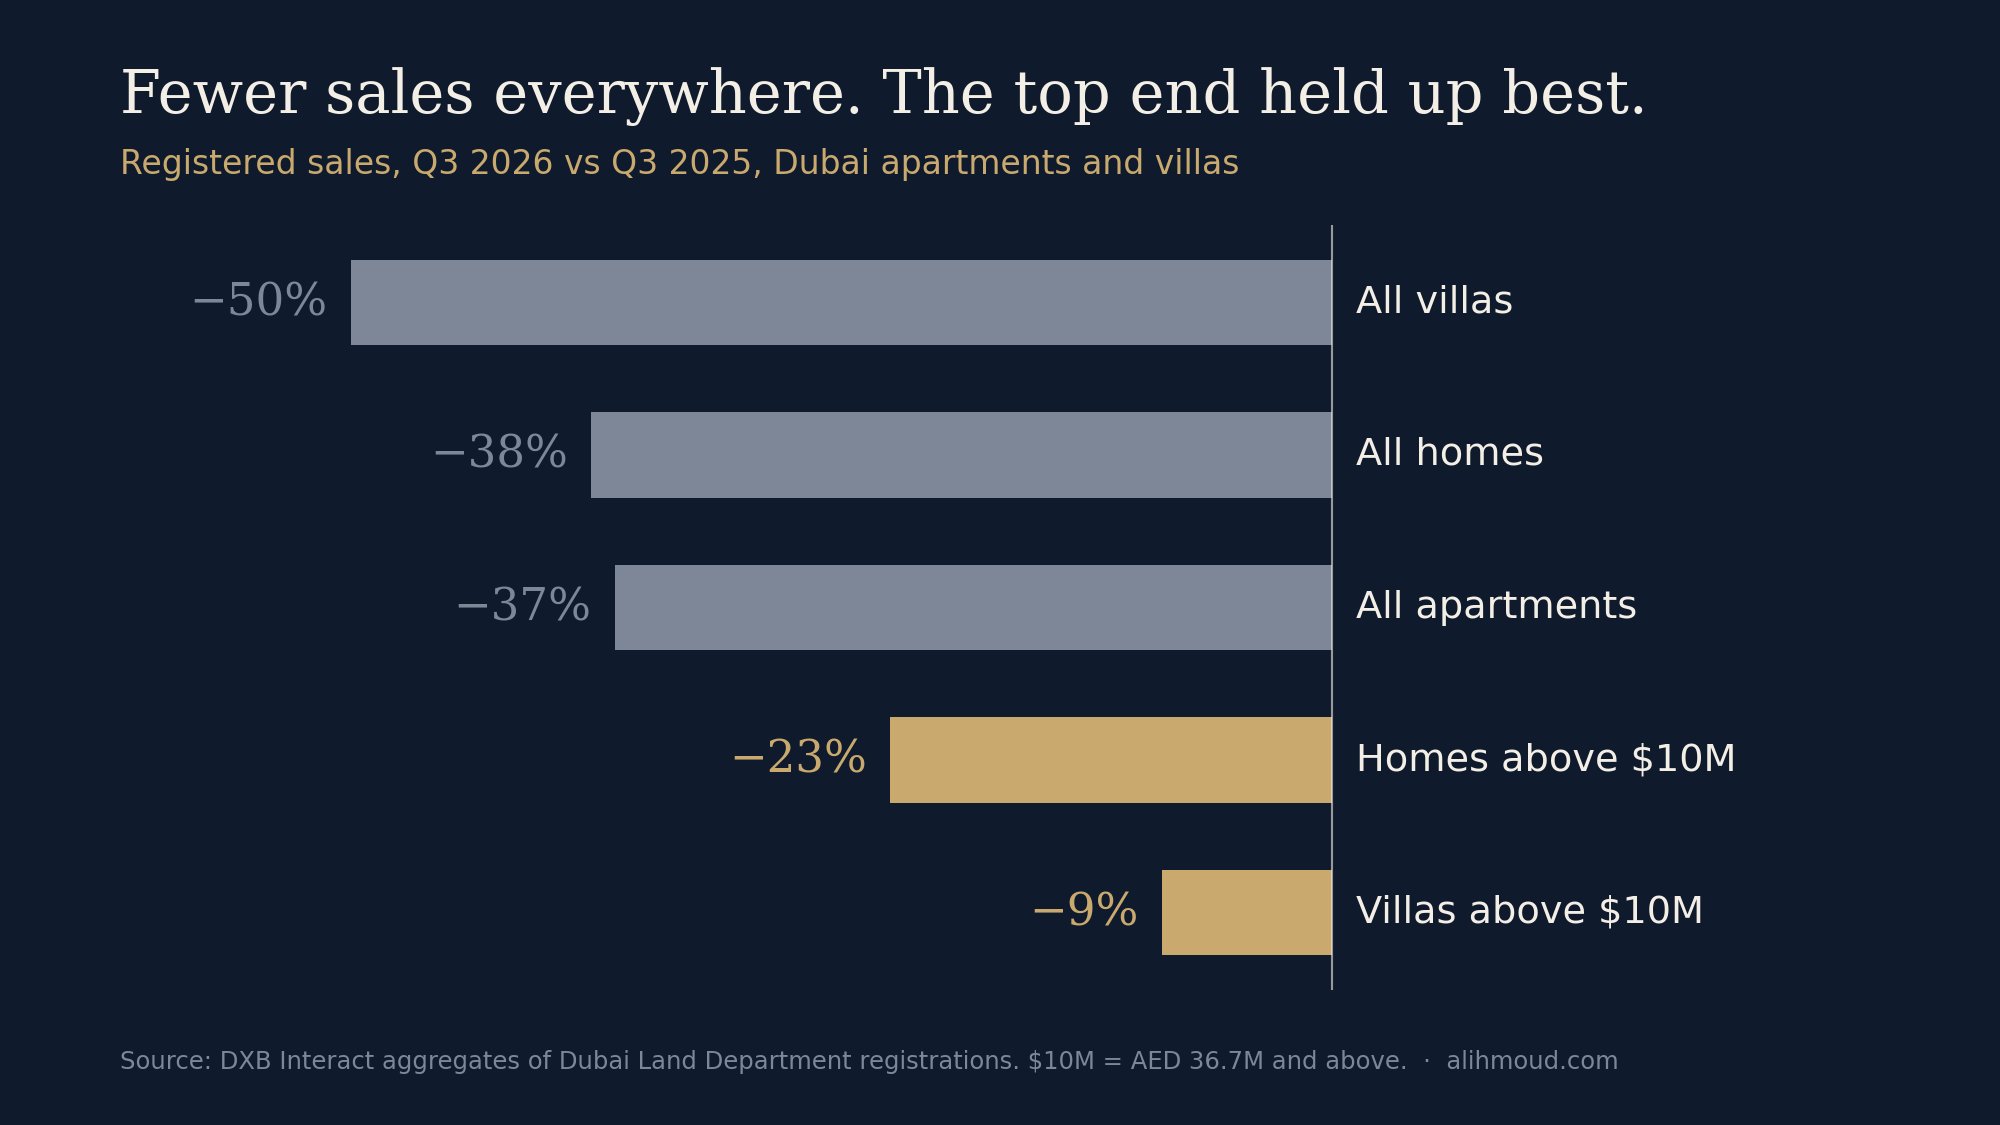
- D’après les données enregistrées, les ventes d’appartements et de villas à Dubaï ont reculé de 38 % sur un an au T3. Les ventes à partir de AED 36.7 M ont baissé de 23 %, et les villas de ce niveau de seulement 9 %.
- Un indice vous dit à quel prix se vendent des biens comparables ; un décompte des transactions vous dit si les acquéreurs sont toujours là. Lisez les deux avant de décider quoi que ce soit.
Deux gros titres sont parus la même semaine d’octobre. La recherche de Knight Frank sur le troisième trimestre, rapportée par The National le 21 octobre 2026, indiquait que les prix des dix quartiers prime de Dubaï avaient reculé de 5 % entre le deuxième et le troisième trimestre, première baisse depuis 2020. Le même rapport recensait 86 biens vendus plus de 10 M$. Mes clients me demandent souvent lequel des deux croire. Ma réponse : les deux, car ils ne mesurent pas la même chose.
Pourquoi un indice peut baisser alors que le haut de gamme continue de s’échanger
Un indice des prix prime suit la valeur de biens comparables dans un ensemble fixe de quartiers. Un décompte des ventes de plus de 10 M$ dit autre chose : si les acquéreurs les plus fortunés signent encore. Les 86 ventes recensées par Knight Frank représentent 17 % de moins qu’un an plus tôt et environ 34 % de moins qu’au deuxième trimestre, mais le total sur neuf mois, 412, dépasse de 15 % celui de la même période l’an dernier. Palm Jumeirah en a capté 27 sur 86, alors même que Knight Frank situait l’île à AED 4,083 par sq ft, en baisse de 9.1 % sur douze mois. Le rythme a ralenti. Les acquéreurs ne sont pas partis.
Les médianes enregistrées peuvent encore raconter une autre histoire, comme je l’ai montré dans ce que montrent vraiment les ventes enregistrées à Palm Jumeirah au T3. Des mesures différentes, pour des usages différents.
Le chiffre que j’ai vérifié : qui a perdu le plus de ventes
J’ai posé la même question à notre propre analyse des enregistrements du Dubai Land Department (DLD) : comment le haut de gamme s’est-il comporté par rapport au reste du marché ?
| Ventes enregistrées | Q3 2025 | Q3 2026 | Variation |
|---|---|---|---|
| Toutes les villas | 4,831 | 2,405 | −50% |
| Tous les appartements | 49,470 | 31,313 | −37% |
| Tous les biens | 54,301 | 33,718 | −38% |
| Biens à partir de AED 36.7 M | 93 | 72 | −23% |
| Villas à partir de AED 36.7 M | 46 | 42 | −9% |
Il y a un an, une vente résidentielle enregistrée sur 584 dépassait 10 M$. Ce trimestre, c’était une sur 468. La résilience tient aux villas : à ce niveau, les appartements sont passés de 47 ventes à 30. Notre décompte de 72 n’est pas celui de Knight Frank, 86, car les seuils, les types de biens et les découpages de données diffèrent ; comparez donc chaque source avec elle-même, jamais l’une avec l’autre.
Les trois signaux que je surveille
- Le volume relatif. Le haut de gamme perd-il des ventes plus lentement que le marché ? Au T3, clairement oui.
- L’indice pour la direction des prix. Les villas de plus de AED 36.7 M ont enregistré une médiane de AED 4,240 par sq ft au T3, contre AED 3,990 au T2. Avec 42 ventes, la nature des biens qui se sont vendus fait davantage varier ce chiffre que les prix eux-mêmes. Pour la direction à périmètre comparable, la baisse de 5 % mesurée par Knight Frank est un meilleur repère.
- Le mois suivant. Les enregistrements du début d’octobre font état de 29 ventes de biens résidentiels à partir de AED 36.7 M, contre une moyenne de 24 par mois au T3. Les chiffres d’octobre sont provisoires, seules quatre de ces ventes concernaient des appartements, et un mois ne fait pas une tendance.
Ce que je ferais
Ma règle est simple. Quand l’indice baisse et que le décompte du haut de gamme tient, négociez le prix, pas la décision d’acheter. Quand les deux baissent ensemble deux trimestres de suite, ralentissez et réexaminez la situation.
- Acheter : la détente de l’indice est votre marge de négociation ; la stabilité du nombre de transactions explique pourquoi je ne m’attendrais pas à des vendeurs aux abois. Demandez des comparables enregistrés récents dans l’immeuble, pas le gros titre.
- Vendre : fixez le prix au regard des données de ce trimestre, pas du pic de l’an dernier. À ce niveau, les acquéreurs sont actifs, et ils arrivent avec des données.
- Conserver : vérifiez ce que votre demeure rapporterait pendant que vous attendez, à l’aide de l’indice locatif, et lisez revente ou sur plan sur la Palm avant d’arbitrer.
Si vous souhaitez les comparables enregistrés pour une demeure précise, envoyez-moi une demande confidentielle et je les rassemblerai pour vous.
Sources : recherche résidentielle de Knight Frank sur Dubaï, T3 2026, telle que rapportée par The National, « Dubai records strong sales for homes valued at over $10m », 21 octobre 2026 (86 ventes de plus de 10 M$ ; 412 depuis le début de l’année ; prix des quartiers prime en baisse de 5 % d’un trimestre à l’autre ; Palm Jumeirah à AED 4,083 par sq ft, en baisse de 9.1 % sur douze mois). Nos chiffres : agrégats DXB Interact des ventes enregistrées auprès du Dubai Land Department (DLD), appartements et villas, du 1 juillet au 30 septembre 2026, comparés aux périodes du 1 juillet au 30 septembre 2025 et du 1 avril au 30 juin 2026 ; 10 M$ assimilés à AED 36.725 M et plus ; les chiffres d’octobre 2026 sont provisoires, extraits le 9 novembre 2026, et le chiffre des appartements porte sur moins de dix ventes. Les médianes dépendent de la composition des biens vendus. Les prix et volumes passés ne préjugent pas des prix et volumes futurs ; rien ici ne constitue une évaluation ni un conseil en investissement.