Εν συντομία
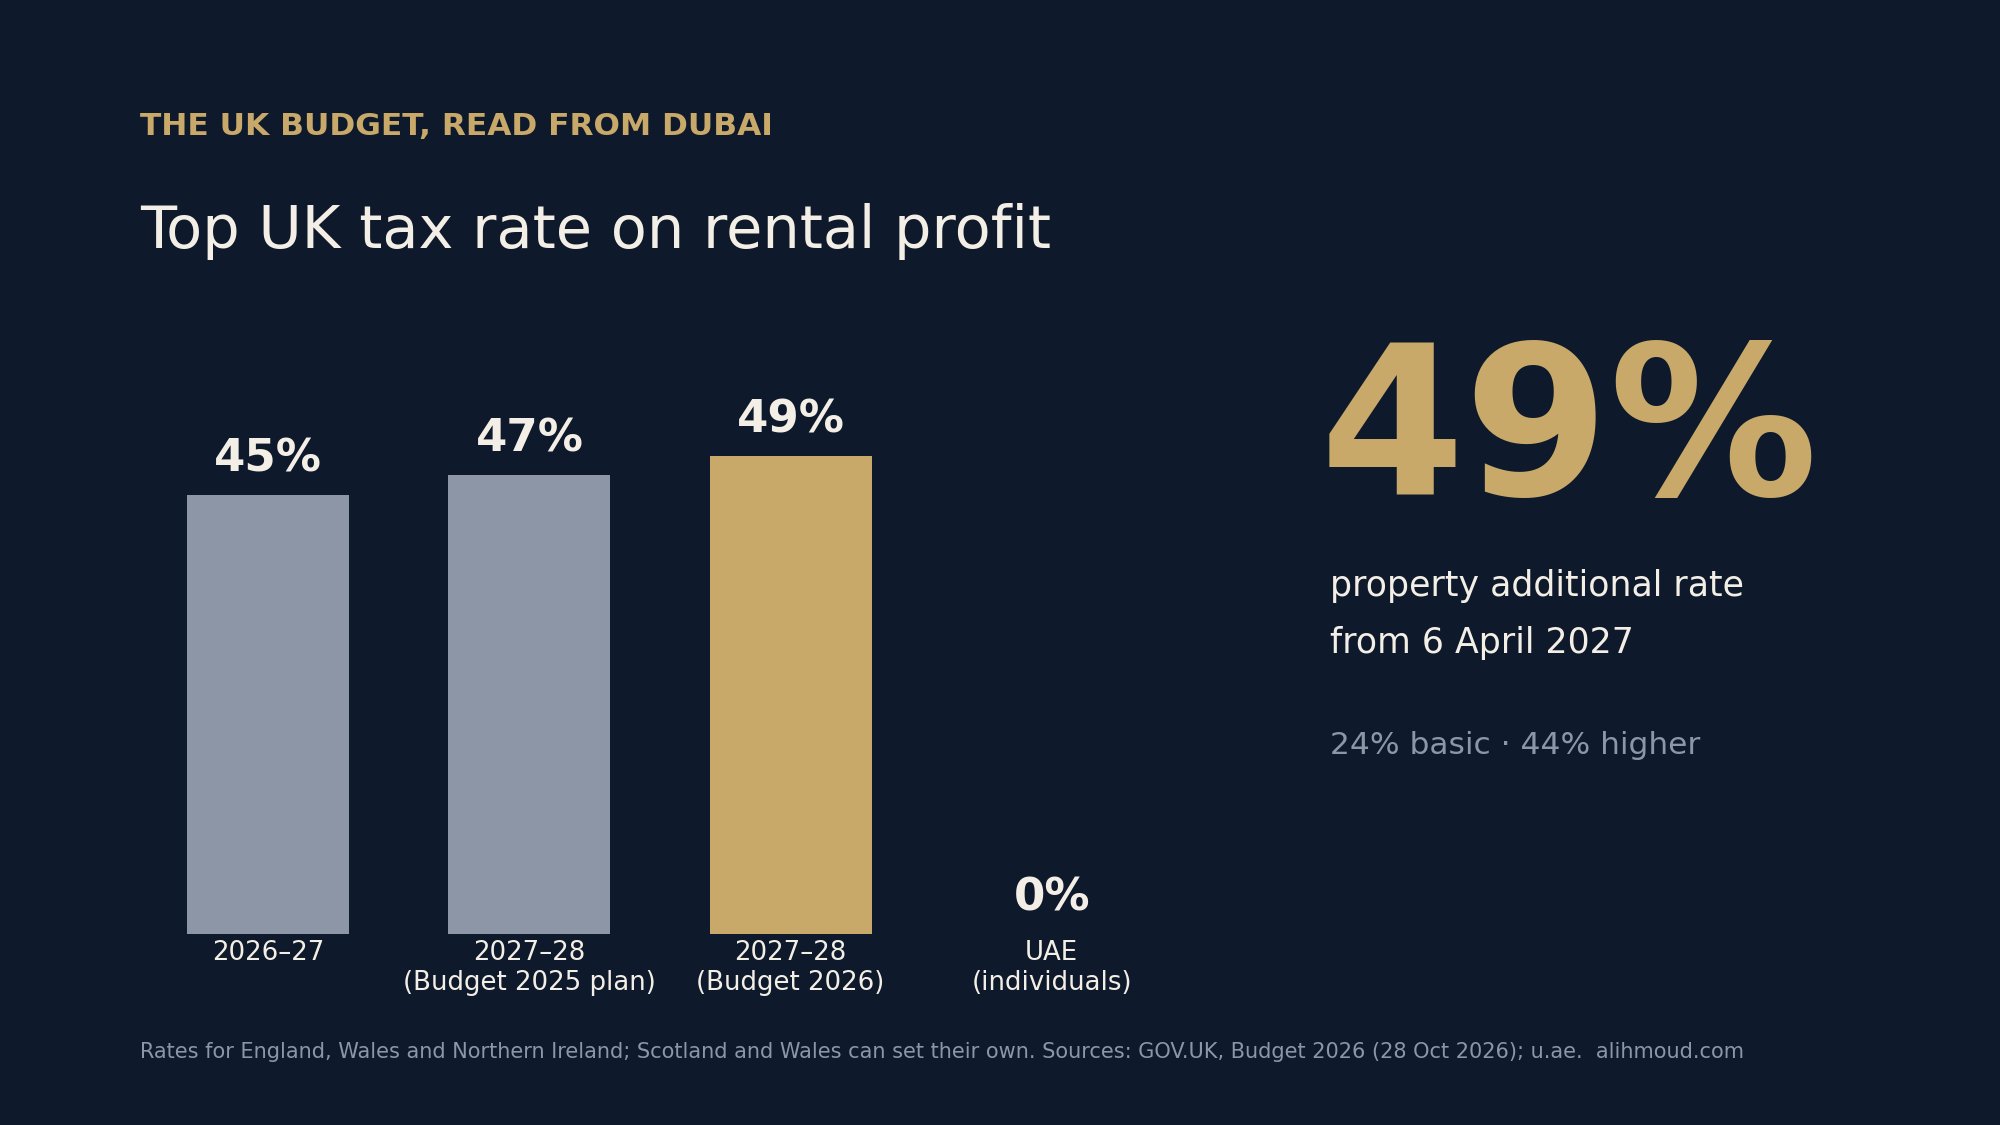
- Από τις 6 Απριλίου 2027, τα κέρδη από μισθώσεις στο ΗΒ φορολογούνται με 24%, 44% ή 49%, τέσσερις μονάδες πάνω από τους κύριους συντελεστές. Η διαμονή στο Ντουμπάι δεν βγάζει τα μισθώματα του ΗΒ εκτός της φορολογίας του ΗΒ.
- Από τις 1 Απριλίου 2028, οι ιδιοκτήτες κατοικιών στην Αγγλία αξίας £2 εκατομμυρίων και άνω πληρώνουν νέα επιβάρυνση £2,500 έως £7,500 τον χρόνο.
- Πέντε ημερομηνίες ανήκουν πλέον στο ημερολόγιο όποιου έχει ακίνητο στο Λονδίνο και ζει, ή σχεδιάζει να ζήσει, στο Ντουμπάι.
Από τον Προϋπολογισμό της 28 Οκτωβρίου, ένα ερώτημα που μου θέτουν συχνά οι πελάτες είναι σύντομο: να πουλήσω στο Λονδίνο; Είναι λάθος πρώτο ερώτημα. Το σωστό είναι πόσο θα κοστίζει η διατήρηση της κατοικίας στο Λονδίνο από τον Απρίλιο του 2027, μετά από φόρους, και αν αυτό εξακολουθεί να έχει νόημα δίπλα στη ζωή που χτίζετε εδώ. Ο Προϋπολογισμός έκανε αυτόν τον αριθμό ευκολότερο να υπολογιστεί, επειδή οι περισσότερες αλλαγές που μετρούν για έναν ιδιοκτήτη στο Λονδίνο έχουν πλέον συγκεκριμένη ημερομηνία.
Τι άλλαξε και γιατί αφορά το Ντουμπάι
Ο Προϋπολογισμός του 2025 είχε ήδη θεσπίσει χωριστούς φορολογικούς συντελεστές για το εισόδημα από ακίνητα: 22%, 42% και 47% από τον Απρίλιο του 2027. Ο Προϋπολογισμός του 2026 προσθέτει δύο ακόμη μονάδες. Το έγγραφο πολιτικής της HMRC της 29 Οκτωβρίου 2026 επιβεβαιώνει συντελεστές 24% (βασικός για ακίνητα), 44% (ανώτερος για ακίνητα) και 49% (πρόσθετος για ακίνητα και συντελεστής καταπιστευμάτων) από το φορολογικό έτος 2027–2028 και μετά. Το ίδιο 24/44/49 ισχύει για τους τόκους αποταμιεύσεων. Οι συντελεστές αυτοί για ακίνητα ισχύουν για φυσικά πρόσωπα στην Αγγλία, την Ουαλία και τη Βόρεια Ιρλανδία· οι κυβερνήσεις της Σκωτίας και της Ουαλίας έχουν λάβει την εξουσία να ορίζουν τους δικούς τους.
Αυτό που διαφεύγει από πολλούς είναι η φορολογική κατοικία. Το GOV.UK είναι σαφές ότι η διαμονή στο εξωτερικό δεν καταργεί τη φορολόγηση στο ΗΒ του εισοδήματος από μισθώσεις στο ΗΒ. Σύμφωνα με το Non-Resident Landlord Scheme, ο μεσίτης μίσθωσης ή ο ενοικιαστής σας παρακρατεί φόρο με τον βασικό συντελεστή από το μίσθωμα, εκτός αν η HMRC σας έχει εγκρίνει να το λαμβάνετε ακαθάριστο, και εξακολουθείτε να το δηλώνετε σε δήλωση Self Assessment. Τα ΗΑΕ, αντίθετα, δεν επιβάλλουν φόρο εισοδήματος στα φυσικά πρόσωπα (u.ae), και το Υπουργείο Οικονομικών έχει δηλώσει ότι το εισόδημα ενός φυσικού προσώπου από προσωπικές επενδύσεις σε ακίνητα βρίσκεται εκτός του Εταιρικού Φόρου όταν δεν απαιτείται άδεια. Έτσι, η μετακόμιση αλλάζει το πού ζείτε. Δεν αλλάζει το πού φορολογούνται τα μισθώματα του Λονδίνου.
Οι πέντε αλλαγές, με ημερομηνίες
| Μεταβολή | Τι σημαίνει | Από |
|---|---|---|
| Συντελεστές εισοδήματος από ακίνητα | 24% / 44% / 49% στα κέρδη από μισθώσεις στο ΗΒ | 6 Απρ 2027 |
| Συντελεστές εισοδήματος από αποταμιεύσεις | 24% / 44% / 49% στους φορολογητέους τόκους στο ΗΒ | 6 Απρ 2027 |
| Επιβάρυνση Council Tax για ακίνητα υψηλής αξίας | £2,500–£7,500 τον χρόνο, κατοικίες στην Αγγλία αξίας £2 εκατ.+ | 1 Απρ 2028 |
| Υποβολή στοιχείων εισοδήματος από ακίνητα | Διαβούλευση για την υποβολή στοιχείων στην HMRC από μεσίτες μισθώσεων και συστήματα εγγυήσεων | Κλείνει 20 Ιαν 2027 |
| Πώληση ως μη κάτοικος | Οι κυρώσεις για εκπρόθεσμη υποβολή παύουν μόλις η πώληση δηλωθεί και ο φόρος καταβληθεί μέσω της Self Assessment | 28 Οκτ 2026 |
Η επιβάρυνση έχει τέσσερα κλιμάκια, που καθορίζονται μέσω αποτίμησης της Valuation Office: £2,500 τον χρόνο για αξία από £2 εκατ. έως £2.5 εκατ., £3,500 έως £3.5 εκατ., £5,000 έως £5 εκατ. και £7,500 άνω των £5 εκατ. Βαρύνει τους ιδιοκτήτες, εισπράττεται μαζί με τον council tax και συνοδεύεται από δυνατότητα αναβολής έως ότου το ακίνητο αλλάξει χέρια. Το GOV.UK δεν διευκρινίζει ακόμη πώς αντιμετωπίζει τους ιδιοκτήτες που ζουν στο εξωτερικό, οπότε θα υπέθετα ότι ισχύει έως ότου ανακοινωθεί κάτι διαφορετικό.
Η πέμπτη αλλαγή είναι μια χαλάρωση, όχι ένα νέο κόστος, και συνυπάρχει με έναν κανόνα που δεν έχει αλλάξει: ένας μη κάτοικος που πουλά κατοικία στο ΗΒ πρέπει ακόμη να τη δηλώσει εντός 60 ημερών από την ολοκλήρωση, ακόμη κι αν δεν οφείλει φόρο ή έχει ζημία.
Ένα αριθμητικό παράδειγμα
Ας πάρουμε ένα διαμέρισμα στο Λονδίνο που αποφέρει £80,000 τον χρόνο κέρδος από μίσθωση, το οποίο εμπίπτει εξ ολοκλήρου στο ανώτερο κλιμάκιο του ιδιοκτήτη του. Το φορολογικό έτος 2026–2027 ο φόρος με 40% είναι £32,000. Από τον Απρίλιο του 2027, με 44%, είναι £35,200: £3,200 περισσότερα τον χρόνο για το ίδιο διαμέρισμα και τον ίδιο ενοικιαστή. Αν το κέρδος εμπίπτει στο πρόσθετο κλιμάκιο, ο συντελεστής περνά από 45% σε 49%, δηλαδή £4,000 περισσότερα για κάθε £100,000. Αν το διαμέρισμα βρίσκεται στην Αγγλία και η αξία του είναι μεταξύ £3.5 εκατ. και £5 εκατ., προσθέστε £5,000 τον χρόνο από τον Απρίλιο του 2028.
Τίποτα από αυτά δεν είναι από μόνο του λόγος να πουλήσετε. Είναι λόγος να βάλετε έναν αριθμό του 2027 δίπλα στην ακαθάριστη απόδοση που υπολογίζετε εσείς οι ίδιοι. Για την πλευρά του Ντουμπάι στην ίδια σύγκριση, ο Δείκτης ενοικίων μου παρακολουθεί μήνα με μήνα τα μισθώματα στο One at Palm και στο The Lana, και το άρθρο το πραγματικό κόστος αγοράς μιας κατοικίας κορυφής εδώ παρουσιάζει τα εφάπαξ τέλη. Τα παλαιότερα μισθώματα δεν εγγυώνται μελλοντικά έσοδα σε καμία από τις δύο πόλεις.
Τι θα έκανα
- Επανυπολογίστε την απόδοση στο Λονδίνο με 44% ή 49%, μετά την αφαίρεση των αμοιβών μεσίτη και του κόστους χρηματοδότησης, πριν αποφασίσετε οτιδήποτε.
- Ελέγξτε το όριο των £2 εκατομμυρίων. Αν η κατοικία σας στην Αγγλία θα μπορούσε να αποτιμηθεί κοντά σε αυτό, προϋπολογίστε £2,500 έως £7,500 τον χρόνο από τον Απρίλιο του 2028 και παρακολουθήστε τη διαδικασία αποτίμησης της Valuation Office.
- Σημειώστε στο ημερολόγιό σας την 20 Ιανουαρίου 2027 αν μισθώνετε μέσω μεσίτη: τότε κλείνει η διαβούλευση για την υποβολή στοιχείων.
- Αν πουλήσετε ενώ ζείτε εδώ, δηλώστε την πώληση εντός 60 ημερών από την ολοκλήρωση, είτε οφείλεται φόρος είτε όχι.
- Συζητήστε το καθεστώς φορολογικής κατοικίας σας με σύμβουλο στο ΗΒ πριν μετακινήσετε χρήματα. Το τι μπορεί ακόμη να φορολογήσει η HMRC εξαρτάται από τα δικά σας πραγματικά δεδομένα, όχι από έναν ταχυδρομικό κώδικα.
Αυτό δεν αποτελεί φορολογική ή νομική συμβουλή· συζητήστε το με τον σύμβουλό σας. Αν σας γεννά ερωτήματα για το πού ταιριάζει το Ντουμπάι στα σχέδιά σας, εξέτασα την ευρύτερη εικόνα στο άρθρο πού κατευθύνεται ο πλούτος της επόμενης γενιάς.
Αν σταθμίζετε μια κατοικία στο Λονδίνο έναντι μιας κατοικίας εδώ και θα θέλατε η πλευρά του Ντουμπάι να εξεταστεί σωστά, στείλτε μου ένα εμπιστευτικό αίτημα.
Πηγές, όλες προσπελάστηκαν στις 12 Νοεμβρίου 2026: HM Treasury, Budget 2026 (28 Οκτωβρίου 2026)· HMRC, Income Tax: changes to tax rates for property and savings income (29 Οκτωβρίου 2026)· HMRC, Budget 2026 overview of tax legislation and rates, Annex A· HMRC, High Value Council Tax Surcharge on residential properties (28 Οκτωβρίου 2026, ενημέρωση 4 Νοεμβρίου 2026)· HMRC, Capital Gains Tax: returns for disposals of UK land and late filing penalties (28 Οκτωβρίου 2026)· διαβούλευση της HMRC, Improving Property Income Data Reporting (28 Οκτωβρίου 2026, λήγει 20 Ιανουαρίου 2027)· GOV.UK, Tax on your UK income if you live abroad: rental income· GOV.UK, Tell HMRC about Capital Gains Tax on UK property or land if you're not a UK resident (ενημέρωση 13 Ιανουαρίου 2026)· u.ae, Taxation· Υπουργείο Οικονομικών των ΗΑΕ, Απόφαση του Υπουργικού Συμβουλίου για τα φυσικά πρόσωπα (Μάιος 2023). Το αριθμητικό παράδειγμα είναι ενδεικτικός υπολογισμός μόνο με βάση τους οριακούς συντελεστές· τα προσωπικά αφορολόγητα ποσά, οι ελαφρύνσεις και οι συντελεστές της Σκωτίας ή της Ουαλίας μπορούν να μεταβάλουν το αποτέλεσμα. Αυτό δεν αποτελεί φορολογική, νομική ή επενδυτική συμβουλή.