Kurz gesagt
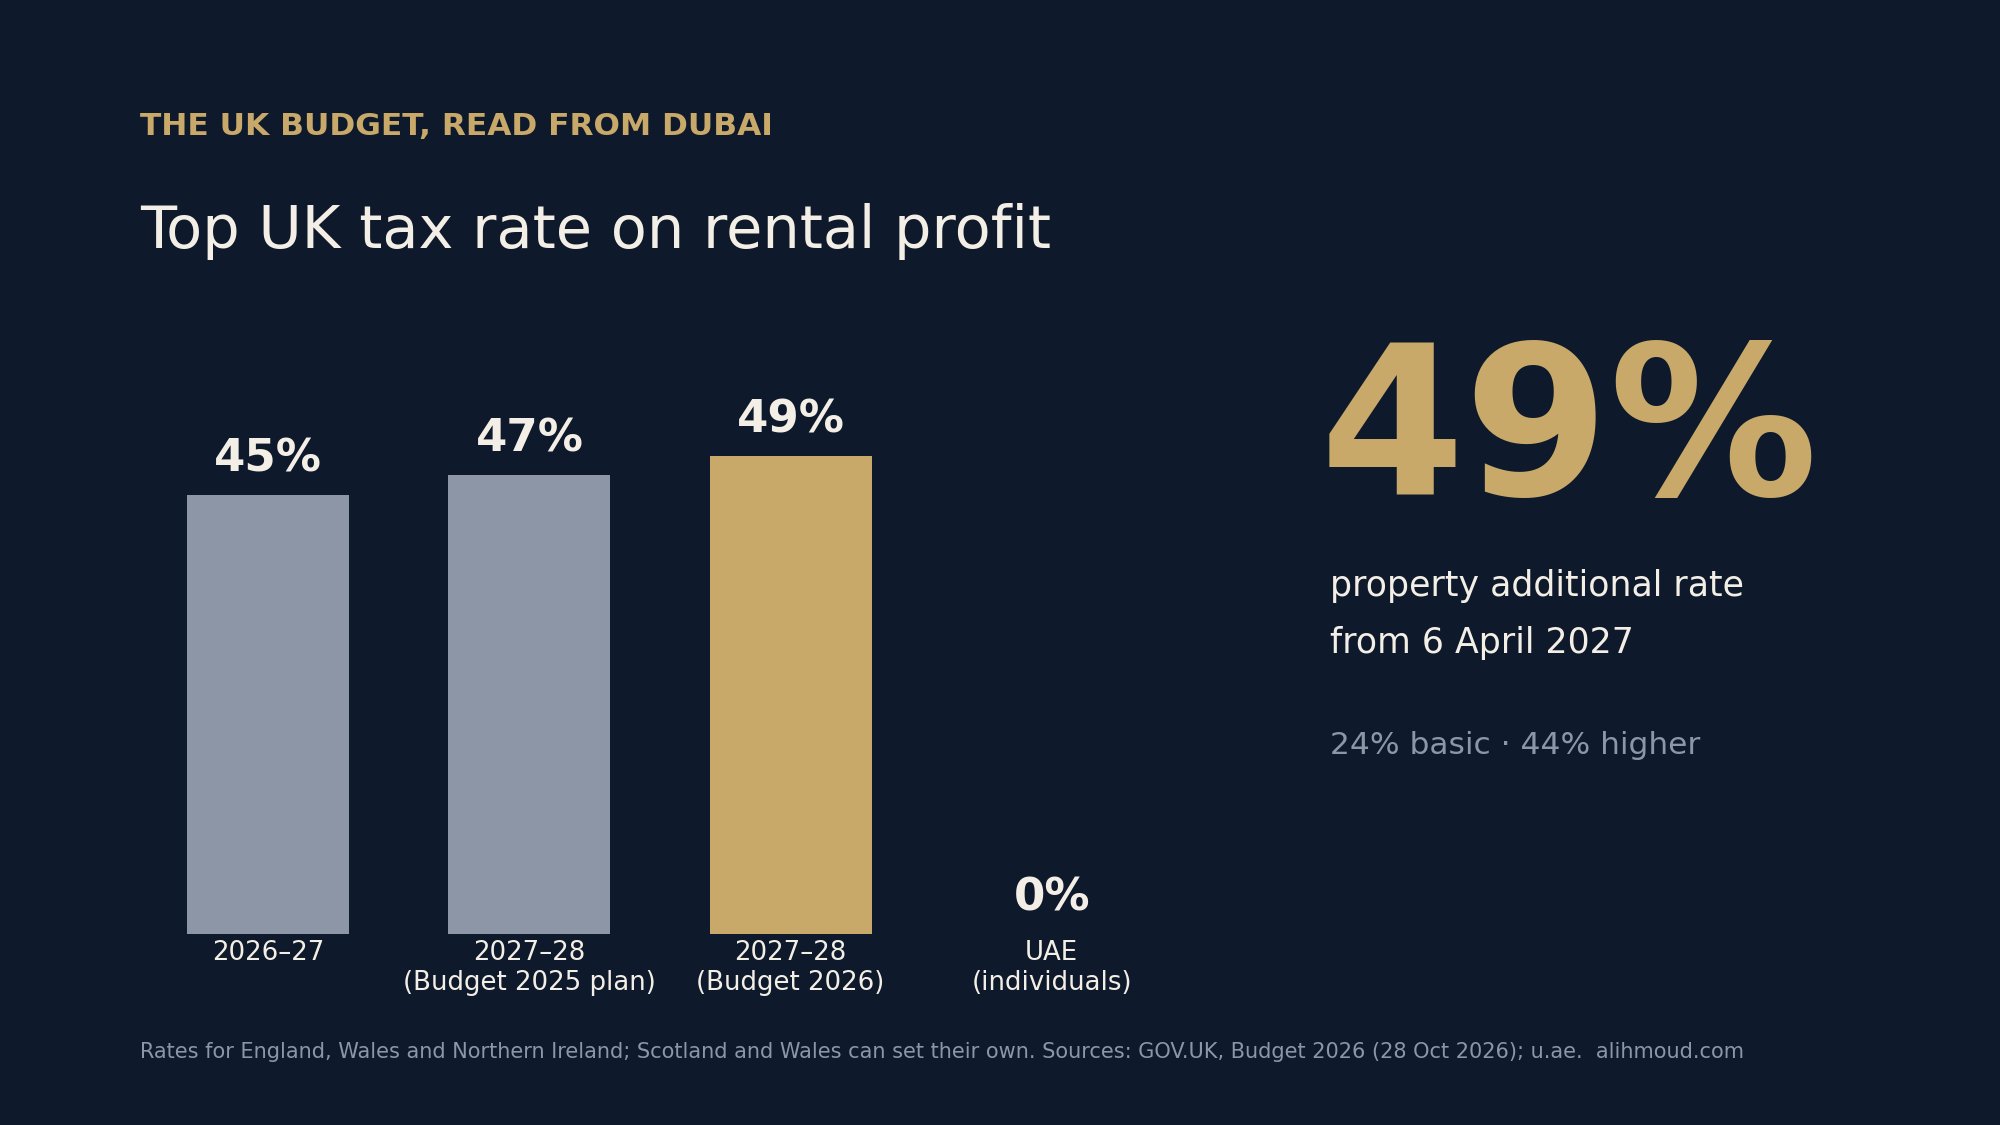
- Ab dem 6. April 2027 wird britischer Mietgewinn mit 24 %, 44 % oder 49 % besteuert, vier Prozentpunkte über den regulären Sätzen. Ein Wohnsitz in Dubai nimmt britische Mieteinnahmen nicht von der britischen Steuer aus.
- Ab dem 1. April 2028 zahlen Eigentümer von Immobilien in England mit einem Wert ab £2 Millionen einen neuen Zuschlag von £2,500 bis £7,500 pro Jahr.
- Fünf Termine gehören nun in den Kalender aller, die in London Eigentum besitzen und in Dubai leben oder dort leben möchten.
Seit dem Haushalt vom 28. Oktober stellen mir Kunden oft eine kurze Frage: Soll ich London verkaufen? Es ist die falsche erste Frage. Die richtige lautet: Was kostet es ab April 2027 nach Steuern, die Londoner Immobilie zu halten, und ist das neben dem Leben, das Sie sich hier aufbauen, noch sinnvoll? Der Haushalt hat diese Zahl leichter berechenbar gemacht, denn die meisten Änderungen, die für einen Londoner Eigentümer zählen, sind nun mit einem Datum versehen.
Was sich geändert hat und warum es Dubai betrifft
Der Haushalt 2025 hatte bereits eigene Steuersätze für Einkünfte aus Immobilien eingeführt: 22 %, 42 % und 47 % ab April 2027. Der Haushalt 2026 legt zwei weitere Prozentpunkte darauf. Das Policy Paper von HMRC vom 29. Oktober 2026 bestätigt Sätze von 24 % (Basissatz für Immobilieneinkünfte), 44 % (höherer Satz) und 49 % (Spitzensatz und Satz für Trusts) ab dem Steuerjahr 2027/2028. Dieselbe Staffelung von 24/44/49 gilt für Zinsen auf Ersparnisse. Diese Immobiliensätze gelten für Privatpersonen in England, Wales und Nordirland; die Regierungen von Schottland und Wales haben die Befugnis erhalten, eigene Sätze festzulegen.
Was oft übersehen wird, ist der Wohnsitz. GOV.UK stellt unmissverständlich fest, dass ein Leben im Ausland die britische Steuer auf britische Mieteinnahmen nicht aufhebt. Nach dem Non-Resident Landlord Scheme zieht Ihr Vermietungsmakler oder Mieter die Steuer zum Basissatz von der Miete ab, sofern HMRC Ihnen nicht genehmigt hat, die Miete brutto zu erhalten, und Sie müssen sie dennoch in einer Self-Assessment-Erklärung angeben. Die VAE hingegen erheben keine Einkommensteuer auf natürliche Personen (u.ae), und das Finanzministerium hat erklärt, dass Einkünfte einer Privatperson aus persönlichen Immobilienanlagen nicht der Körperschaftsteuer unterliegen, sofern keine Lizenz erforderlich ist. Der Umzug ändert also, wo Sie leben. Er ändert nicht, wo die Londoner Miete besteuert wird.
Die fünf Änderungen mit Terminen
| Veränderung | Was das bedeutet | Ab |
|---|---|---|
| Steuersätze für Immobilieneinkünfte | 24 % / 44 % / 49 % auf britischen Mietgewinn | 6. Apr. 2027 |
| Steuersätze für Kapitalerträge | 24 % / 44 % / 49 % auf steuerpflichtige britische Zinsen | 6. Apr. 2027 |
| Council-Tax-Zuschlag für hochwertige Immobilien | £2,500–£7,500 pro Jahr, Immobilien in England ab £2 Mio. | 1. Apr. 2028 |
| Meldung von Immobilieneinkünften | Konsultation zur Meldung von Vermietungsmaklern und Kautionssystemen an HMRC | Endet am 20. Jan. 2027 |
| Verkauf ohne britischen Wohnsitz | Säumniszuschläge für verspätete Meldungen entfallen, sobald der Verkauf über die Self Assessment gemeldet und bezahlt ist | 28. Okt. 2026 |
Der Zuschlag hat vier Stufen, festgelegt durch eine Bewertung des Valuation Office: £2,500 pro Jahr von £2 Mio. bis £2.5 Mio., £3,500 bis £3.5 Mio., £5,000 bis £5 Mio. und £7,500 über £5 Mio. Er trifft die Eigentümer, wird zusammen mit der Council Tax erhoben und kann bis zu einem Eigentümerwechsel gestundet werden. GOV.UK sagt noch nicht, wie Eigentümer mit Wohnsitz im Ausland behandelt werden; ich würde daher davon ausgehen, dass er gilt, bis etwas anderes bekannt ist.
Die fünfte Änderung ist eine Erleichterung, keine neue Belastung, und sie steht neben einer Regel, die sich nicht geändert hat: Wer ohne britischen Wohnsitz eine Wohnimmobilie im Vereinigten Königreich verkauft, muss den Verkauf weiterhin innerhalb von 60 Tagen nach Vollzug melden, auch wenn keine Steuer anfällt oder ein Verlust entsteht.
Ein Rechenbeispiel
Nehmen Sie eine Londoner Wohnung mit einem Mietgewinn von £80,000 pro Jahr, der vollständig in die höhere Steuerstufe ihres Eigentümers fällt. Im Steuerjahr 2026/2027 beträgt die Steuer bei 40 % £32,000. Ab April 2027 sind es bei 44 % £35,200: £3,200 mehr pro Jahr für dieselbe Wohnung und denselben Mieter. Fällt der Gewinn in die Spitzensteuerstufe, steigt der Satz von 45 % auf 49 %, also £4,000 mehr je £100,000. Liegt die Wohnung in England und wird sie zwischen £3.5 Mio. und £5 Mio. bewertet, kommen ab April 2028 £5,000 pro Jahr hinzu.
Nichts davon ist für sich genommen ein Grund zu verkaufen. Es ist ein Grund, der Brutto-Mietrendite, die Sie selbst angeben, eine Zahl für 2027 gegenüberzustellen. Für die Dubaier Seite desselben Vergleichs verfolgt mein Mietindex die Mieten in One at Palm und The Lana Monat für Monat, und die tatsächlichen Kosten beim Kauf einer Spitzenimmobilie hier legt die einmaligen Gebühren dar. Vergangene Mieten garantieren in keiner der beiden Städte künftige Einnahmen.
Was ich tun würde
- Rechnen Sie die Londoner Rendite mit 44 % oder 49 % neu, nach Maklergebühren und Finanzierungskosten, bevor Sie etwas entscheiden.
- Prüfen Sie die Schwelle von £2 Millionen. Wenn Ihre Immobilie in England in deren Nähe bewertet werden könnte, planen Sie ab April 2028 £2,500 bis £7,500 pro Jahr ein und behalten Sie die Bewertung durch das Valuation Office im Blick.
- Notieren Sie sich den 20. Januar 2027, wenn Sie über einen Makler vermieten: Dann endet die Konsultation zu den Meldepflichten.
- Wenn Sie verkaufen, während Sie hier leben, melden Sie den Verkauf innerhalb von 60 Tagen nach Vollzug, unabhängig davon, ob Steuer anfällt.
- Besprechen Sie Ihre Wohnsitzsituation mit einem britischen Berater, bevor Sie Geld bewegen. Worauf HMRC weiterhin zugreifen kann, hängt von Ihren persönlichen Umständen ab, nicht von einer Postleitzahl.
Dies ist keine Steuer- oder Rechtsberatung; besprechen Sie es mit Ihrem Berater. Wenn sich daraus die Frage ergibt, welche Rolle Dubai in Ihren Plänen spielt, habe ich das größere Bild in wohin die nächste Generation von Vermögen zieht beleuchtet.
Wenn Sie eine Londoner Immobilie gegen eine Residenz hier abwägen und die Dubaier Seite sorgfältig aufbereitet haben möchten, senden Sie mir eine vertrauliche Anfrage.
Quellen, alle abgerufen am 12. November 2026: HM Treasury, Budget 2026 (28. Oktober 2026); HMRC, Income Tax: changes to tax rates for property and savings income (29. Oktober 2026); HMRC, Budget 2026 overview of tax legislation and rates, Annex A; HMRC, High Value Council Tax Surcharge on residential properties (28. Oktober 2026, aktualisiert am 4. November 2026); HMRC, Capital Gains Tax: returns for disposals of UK land and late filing penalties (28. Oktober 2026); HMRC-Konsultation, Improving Property Income Data Reporting (28. Oktober 2026, endet am 20. Januar 2027); GOV.UK, Tax on your UK income if you live abroad: rental income; GOV.UK, Tell HMRC about Capital Gains Tax on UK property or land if you're not a UK resident (aktualisiert am 13. Januar 2026); u.ae, Taxation; Finanzministerium der VAE, Kabinettsbeschluss zu natürlichen Personen (Mai 2023). Das Rechenbeispiel ist eine rein illustrative Berechnung auf Basis der Grenzsteuersätze; persönliche Freibeträge, Steuererleichterungen sowie schottische oder walisische Sätze können das Ergebnis verändern. Dies ist keine Steuer-, Rechts- oder Anlageberatung.