Kort fortalt
- Fra 6. april 2027 beskattes britisk lejeoverskud med 24 %, 44 % eller 49 %, fire procentpoint over hovedsatserne. At bo i Dubai fritager ikke britiske lejeindtægter for britisk skat.
- Fra 1. april 2028 betaler ejere af boliger i England vurderet til £2 millioner eller mere en ny ekstraafgift på £2,500 til £7,500 om året.
- Fem datoer hører nu hjemme i kalenderen for alle, der ejer bolig i London og bor, eller planlægger at bo, i Dubai.
Siden budgettet den 28. oktober har klienter ofte stillet mig et kort spørgsmål: Skal jeg sælge i London? Det er det forkerte første spørgsmål. Det rigtige er, hvad det vil koste at beholde boligen i London fra april 2027, efter skat, og om det stadig giver mening ved siden af det liv, du er ved at opbygge her. Budgettet har gjort det tal lettere at regne ud, fordi de fleste af de ændringer, der betyder noget for en ejer i London, nu har en dato knyttet til sig.
Hvad der er ændret, og hvorfor det rækker helt til Dubai
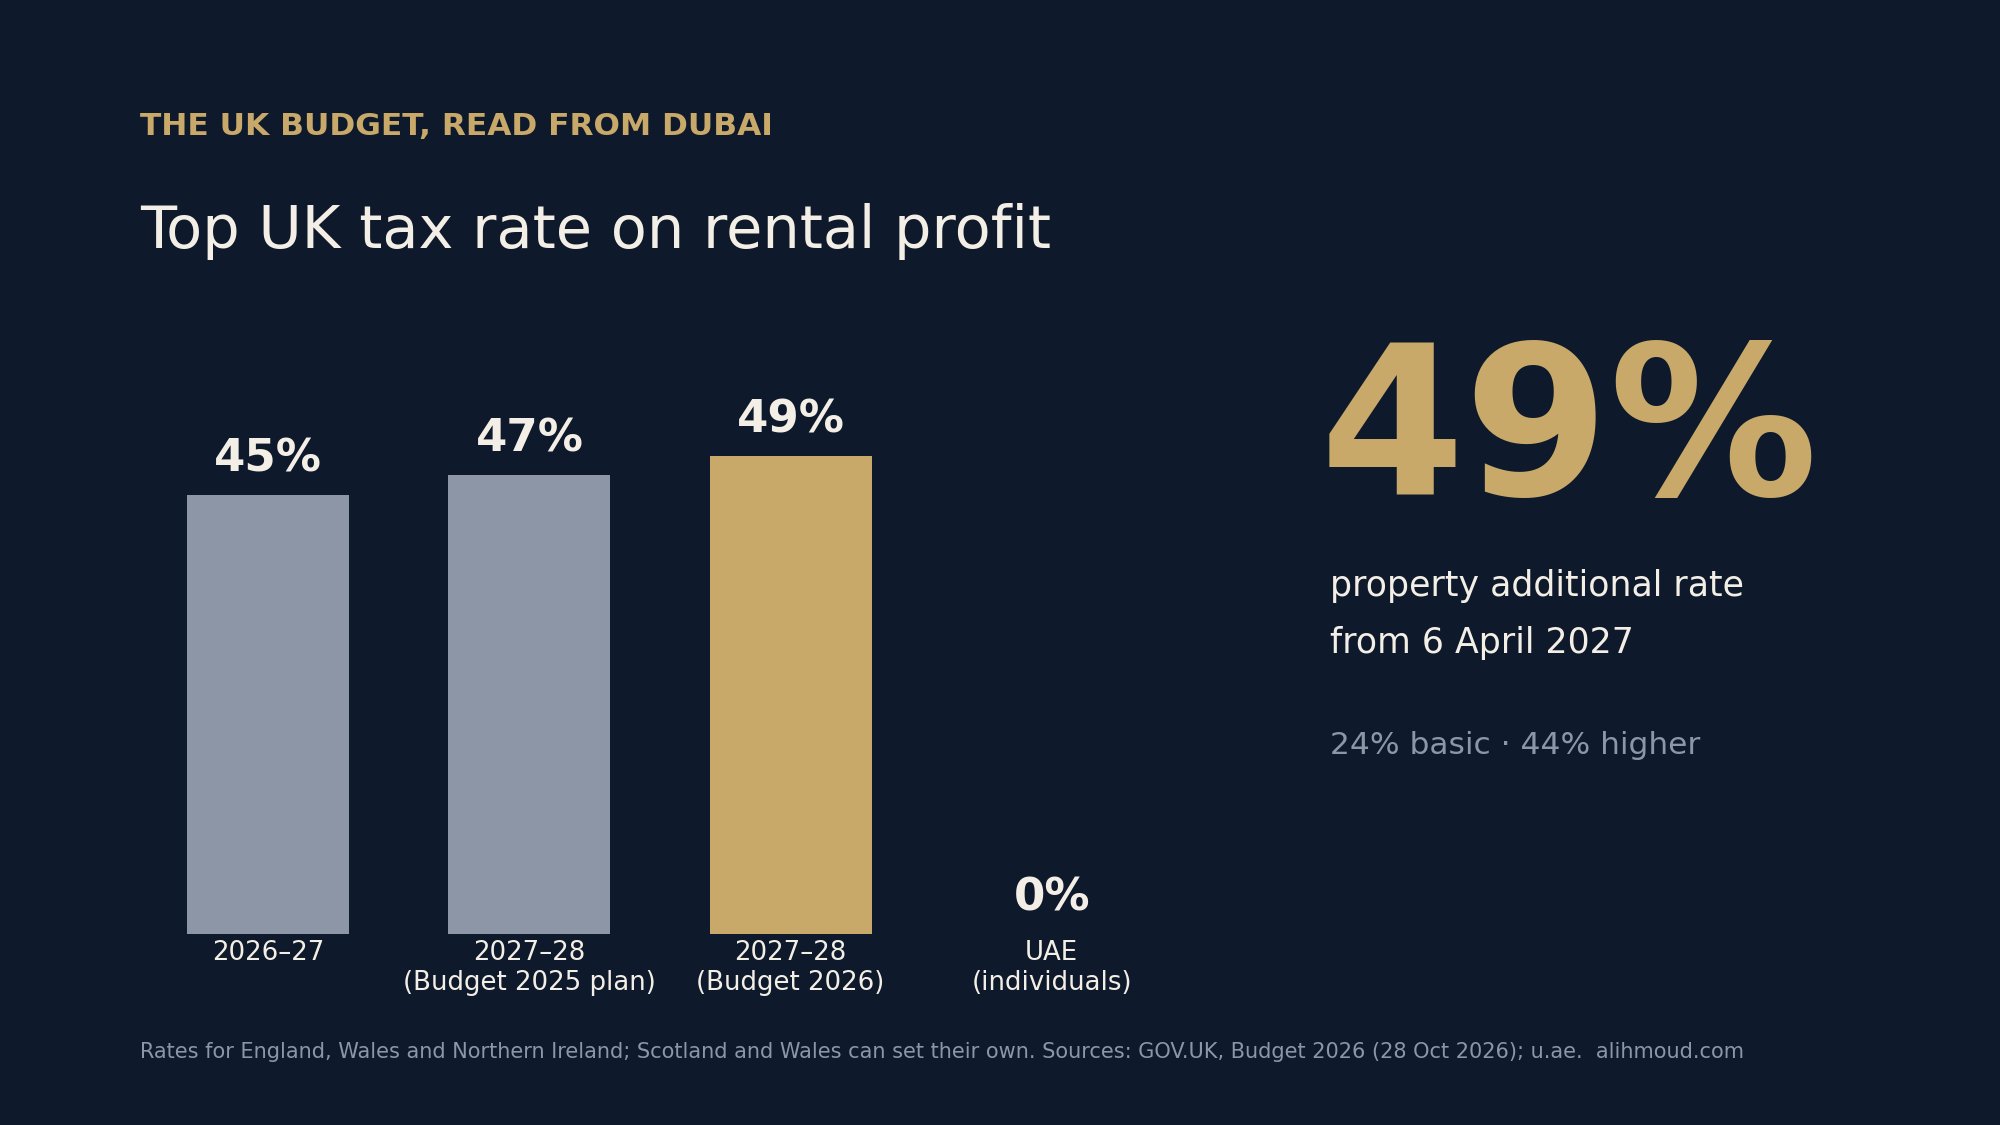
Budgettet for 2025 havde allerede indført separate skattesatser for ejendomsindkomst: 22 %, 42 % og 47 % fra april 2027. Budgettet for 2026 lægger yderligere to procentpoint oveni. HMRC's policy paper af 29. oktober 2026 bekræfter satser på 24 % (property basic), 44 % (property higher) og 49 % (property additional og trust rate) fra skatteåret 2027 til 2028 og frem. Samme 24/44/49 gælder for renter af opsparing. Disse ejendomssatser gælder for privatpersoner i England, Wales og Nordirland; den skotske og den walisiske regering har fået beføjelse til at fastsætte deres egne.
Det, folk overser, er bopæl. GOV.UK er klar i mælet: At bo i udlandet fjerner ikke britisk skat på britiske lejeindtægter. Under Non-Resident Landlord Scheme trækker dit udlejningsbureau eller din lejer skat efter basissatsen fra lejen, medmindre HMRC har godkendt, at du modtager den brutto, og du skal stadig opgive den på en Self Assessment-selvangivelse. De Forenede Arabiske Emirater opkræver derimod ikke indkomstskat af privatpersoner (u.ae), og finansministeriet har oplyst, at en privatpersons indkomst fra personlige ejendomsinvesteringer ligger uden for selskabsskatten, når der ikke kræves licens. Flytningen ændrer altså, hvor du bor. Den ændrer ikke, hvor lejen i London beskattes.
De fem ændringer med datoer
| Ændring | Hvad det betyder | Fra |
|---|---|---|
| Satser for ejendomsindkomst | 24 % / 44 % / 49 % på britisk lejeoverskud | 6. apr. 2027 |
| Satser for renteindkomst | 24 % / 44 % / 49 % på skattepligtige britiske renter | 6. apr. 2027 |
| Council tax-tillæg for boliger med høj værdi | £2,500–£7,500 om året, boliger i England til £2m+ | 1. apr. 2028 |
| Indberetning af ejendomsindkomst | Høring om udlejningsbureauers og depositumsordningers indberetning til HMRC | Lukker 20. jan. 2027 |
| Salg som ikke-hjemmehørende | Bøder for for sen indberetning ophører, når salget er indberettet og betalt via selvangivelsen (Self Assessment) | 28. okt. 2026 |
Ekstraafgiften har fire trin, fastsat ud fra en vurdering foretaget af Valuation Office: £2,500 om året fra £2m til £2.5m, £3,500 op til £3.5m, £5,000 op til £5m og £7,500 over £5m. Den pålægges ejerne, opkræves sammen med council tax og kan udskydes, indtil ejendommen skifter ejer. GOV.UK oplyser endnu ikke, hvordan den behandler ejere, der bor i udlandet, så jeg ville gå ud fra, at den gælder, indtil andet er oplyst.
Den femte ændring er en lempelse, ikke en ny omkostning, og den står ved siden af en regel, der ikke er ændret: En ikke-hjemmehørende, der sælger en britisk boligejendom, skal stadig indberette salget inden for 60 dage efter gennemførelsen, også selvom der ikke er skat at betale, eller salget giver tab.
Et regneeksempel
Tag en lejlighed i London med et lejeoverskud på £80,000 om året, som i sin helhed ligger i ejerens højere skattetrin. I skatteåret 2026 til 2027 er skatten ved 40 % £32,000. Fra april 2027, ved 44 %, er den £35,200: £3,200 mere om året for samme lejlighed og samme lejer. Hvis overskuddet ligger i det øverste skattetrin, stiger satsen fra 45 % til 49 %, eller £4,000 mere for hver £100,000. Hvis lejligheden ligger i England og er vurderet til mellem £3.5m og £5m, så læg £5,000 om året oveni fra april 2028.
Intet af dette er i sig selv en grund til at sælge. Det er en grund til at sætte et 2027-tal ved siden af det bruttoafkast, du selv regner med. For Dubai-siden af samme sammenligning følger mit Lejeindeks lejeniveauet i One at Palm og The Lana måned for måned, og de reelle omkostninger ved at købe en prime-bolig her gennemgår engangsgebyrerne. Tidligere lejeindtægter er ingen garanti for fremtidig indtægt i nogen af byerne.
Hvad jeg ville gøre
- Regn afkastet i London igennem igen ved 44 % eller 49 %, efter mæglerhonorarer og finansieringsomkostninger, før du beslutter noget.
- Tjek grænsen på £2 millioner. Hvis din bolig i England kan blive vurderet tæt på den, så budgettér med £2,500 til £7,500 om året fra april 2028, og hold øje med Valuation Offices vurderingsrunde.
- Skriv 20. januar 2027 i kalenderen, hvis du udlejer gennem et udlejningsbureau: Det er den dag, høringen om indberetning lukker.
- Hvis du sælger, mens du bor her, skal salget indberettes inden for 60 dage efter gennemførelsen, uanset om der skal betales skat.
- Forelæg din bopælsstatus for en britisk rådgiver, før du flytter penge. Hvad HMRC stadig kan nå, afhænger af dine egne forhold, ikke af et postnummer.
Dette er ikke skatte- eller juridisk rådgivning; tag det med til din rådgiver. Hvis det rejser et spørgsmål om, hvor Dubai passer ind i dine planer, har jeg set på det større billede i hvor den næste generations formue flytter hen.
Hvis du vejer en bolig i London op mod en bolig her og gerne vil have Dubai-siden gjort ordentligt, så send mig en fortrolig forespørgsel.
Kilder, alle tilgået 12. november 2026: HM Treasury, Budget 2026 (28. oktober 2026); HMRC, Income Tax: changes to tax rates for property and savings income (29. oktober 2026); HMRC, Budget 2026 overview of tax legislation and rates, Annex A; HMRC, High Value Council Tax Surcharge on residential properties (28. oktober 2026, opdateret 4. november 2026); HMRC, Capital Gains Tax: returns for disposals of UK land and late filing penalties (28. oktober 2026); HMRC-høring, Improving Property Income Data Reporting (28. oktober 2026, lukker 20. januar 2027); GOV.UK, Tax on your UK income if you live abroad: rental income; GOV.UK, Tell HMRC about Capital Gains Tax on UK property or land if you're not a UK resident (opdateret 13. januar 2026); u.ae, Taxation; De Forenede Arabiske Emiraters finansministerium, Cabinet Decision om fysiske personer (maj 2023). Regneeksemplet er alene en illustrativ beregning på marginalsatser; personfradrag, lempelser og skotske eller walisiske satser kan ændre resultatet. Dette er ikke skatte-, juridisk eller investeringsrådgivning.