باختصار
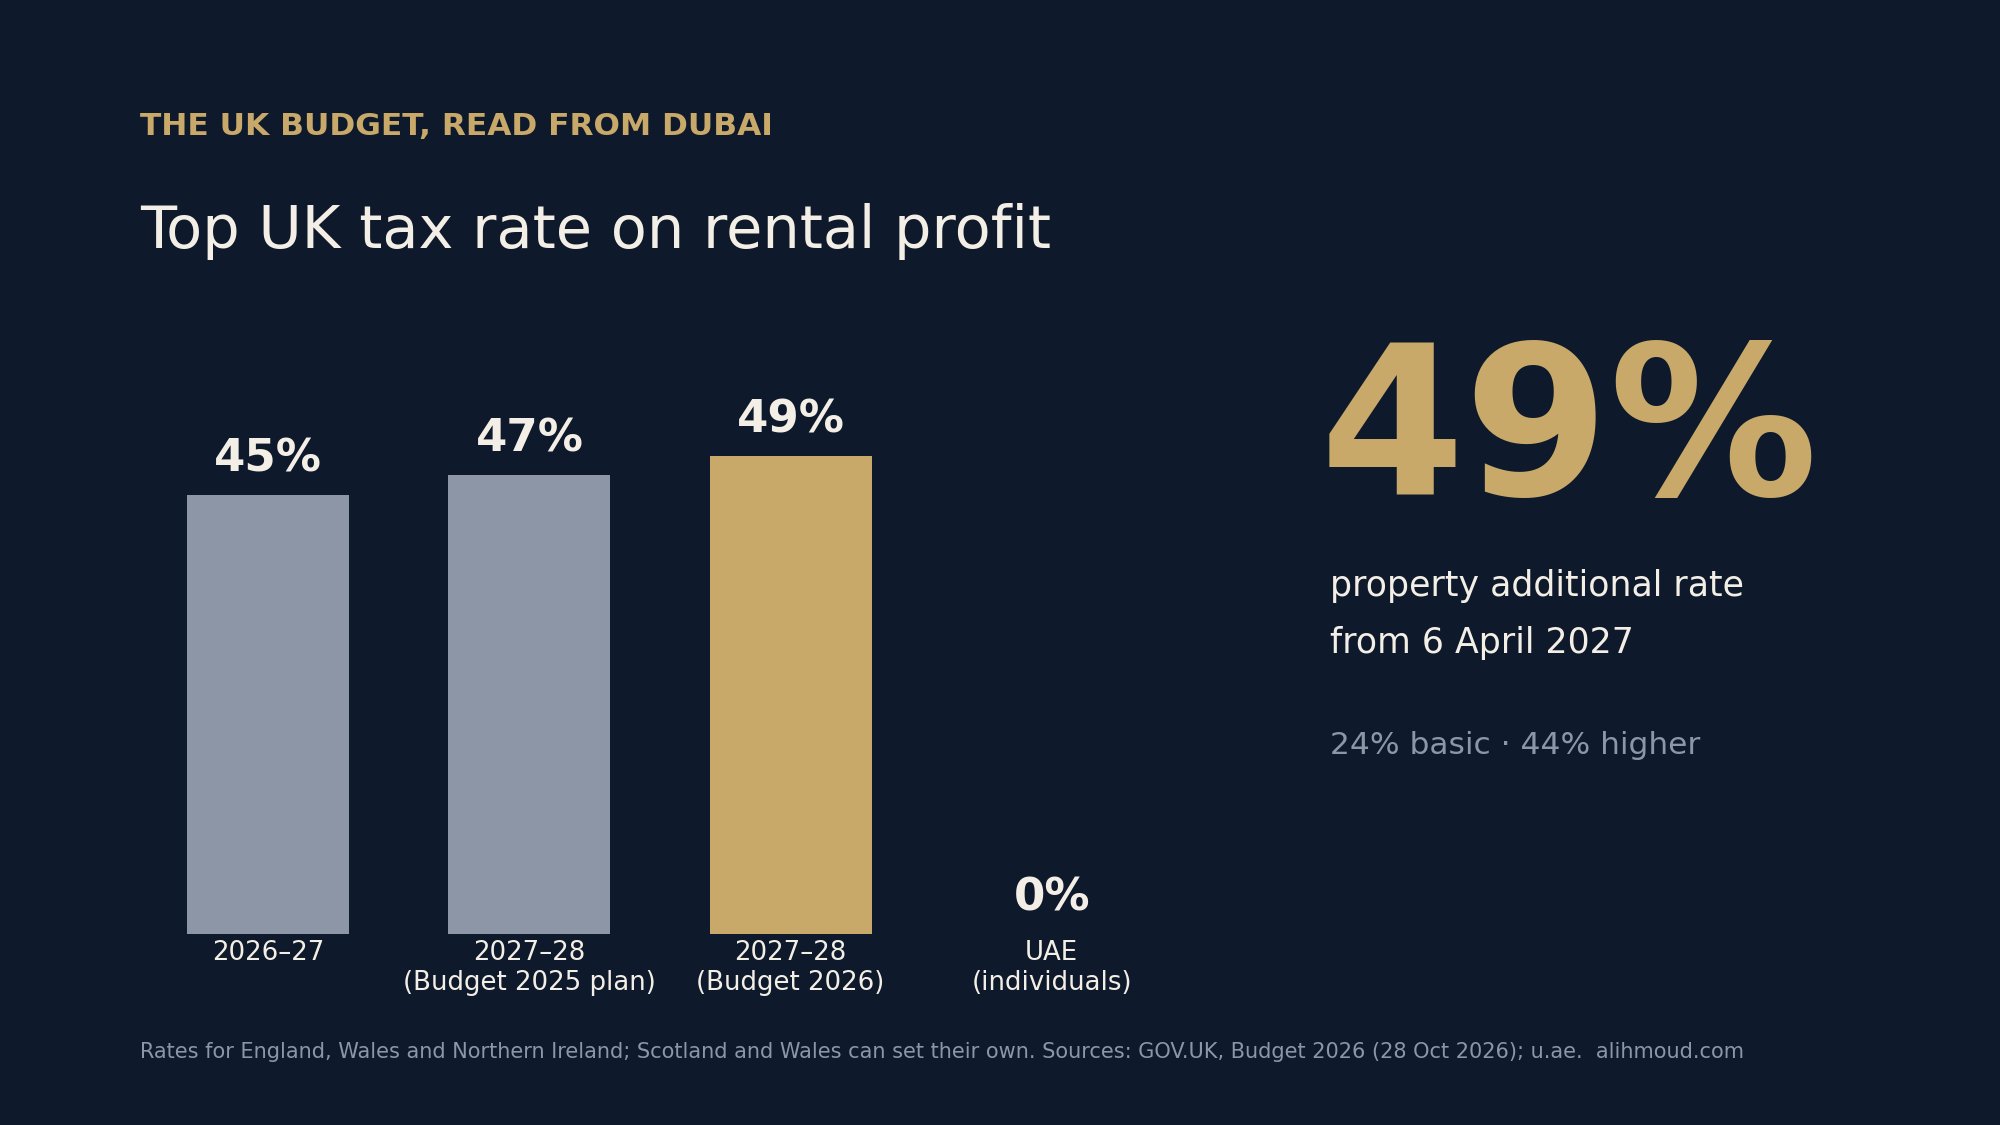
- اعتبارًا من 6 أبريل 2027، تخضع أرباح الإيجار في المملكة المتحدة لضريبة بمعدل 24% أو 44% أو 49%، أي بزيادة أربع نقاط على المعدلات الرئيسية. والإقامة في دبي لا تُخرج الإيجار البريطاني من نطاق الضريبة البريطانية.
- اعتبارًا من 1 أبريل 2028، يدفع ملاك المنازل في إنجلترا التي تبلغ قيمتها £2 مليون أو أكثر رسمًا إضافيًا جديدًا يتراوح بين £2,500 و£7,500 سنويًا.
- باتت خمسة تواريخ جديرة بالتدوين في مفكرة كل من يملك عقارًا في لندن ويقيم، أو يعتزم الإقامة، في دبي.
منذ إعلان الميزانية في 28 أكتوبر، بات العملاء يطرحون عليّ كثيرًا سؤالًا قصيرًا: هل أبيع منزلي في لندن؟ إنه السؤال الأول الخطأ. فالسؤال الصحيح هو كم سيكلّف الاحتفاظ بمنزل لندن اعتبارًا من أبريل 2027 بعد الضريبة، وهل يظل ذلك منطقيًا إلى جانب الحياة التي تبنيها هنا. وقد جعلت الميزانية حساب هذا الرقم أسهل، لأن معظم التغييرات المهمة لمالك في لندن باتت مرتبطة الآن بتاريخ محدد.
ما الذي تغيّر، ولماذا يطال دبي
كانت ميزانية 2025 قد أنشأت بالفعل معدلات ضريبية مستقلة لدخل العقارات: 22% و42% و47% اعتبارًا من أبريل 2027. وتضيف ميزانية 2026 نقطتين أخريين. وتؤكد ورقة السياسات الصادرة عن HMRC في 29 أكتوبر 2026 معدلات 24% (المعدل الأساسي للعقارات) و44% (المعدل الأعلى للعقارات) و49% (المعدل الإضافي للعقارات ومعدل الصناديق الاستئمانية) للسنة الضريبية 2027 إلى 2028 وما بعدها. وتنطبق معدلات 24/44/49 نفسها على فوائد المدخرات. وتسري معدلات العقارات هذه على الأفراد في إنجلترا وويلز وأيرلندا الشمالية؛ وقد مُنحت حكومتا اسكتلندا وويلز صلاحية تحديد معدلاتهما الخاصة.
الجانب الذي يغفل عنه كثيرون هو الإقامة. فـ GOV.UK واضح في أن العيش في الخارج لا يُسقط الضريبة البريطانية عن دخل الإيجار في المملكة المتحدة. وبموجب نظام الملاك غير المقيمين (Non-Resident Landlord Scheme)، يقتطع وكيل التأجير أو المستأجر ضريبة بالمعدل الأساسي من الإيجار ما لم توافق HMRC على تلقيك له دون اقتطاع، ويظل عليك التصريح به في إقرار التقييم الذاتي (Self Assessment). في المقابل، لا تفرض دولة الإمارات ضريبة دخل على الأفراد (u.ae)، وقد أوضحت وزارة المالية أن دخل الفرد من استثماراته العقارية الشخصية يقع خارج نطاق ضريبة الشركات ما دام لا يتطلب ترخيصًا. لذا فالانتقال يغيّر مكان إقامتك، لكنه لا يغيّر مكان فرض الضريبة على إيجار لندن.
التغييرات الخمسة وتواريخها
| التغيّر | ما يعنيه ذلك | من |
|---|---|---|
| معدلات دخل العقارات | 24% / 44% / 49% على أرباح الإيجار في المملكة المتحدة | 6 أبريل 2027 |
| معدلات دخل المدخرات | 24% / 44% / 49% على الفوائد الخاضعة للضريبة في المملكة المتحدة | 6 أبريل 2027 |
| الرسم الإضافي على ضريبة المجلس المحلي للعقارات عالية القيمة | £2,500–£7,500 سنويًا، للمنازل في إنجلترا التي تبلغ قيمتها £2 مليون فأكثر | 1 أبريل 2028 |
| الإبلاغ عن دخل العقارات | مشاورة بشأن إبلاغ وكلاء التأجير وأنظمة حماية الودائع إلى HMRC | تُغلق في 20 يناير 2027 |
| البيع بصفة غير مقيم | تتوقف غرامات التأخر في تقديم الإقرار بمجرد الإبلاغ عن البيع وسداد الضريبة عبر نظام التقييم الذاتي (Self Assessment) | 28 أكتوبر 2026 |
للرسم الإضافي أربع شرائح يحددها تقييم يجريه مكتب التقييم (Valuation Office): £2,500 سنويًا من £2 مليون إلى £2.5 مليون، و£3,500 حتى £3.5 مليون، و£5,000 حتى £5 مليون، و£7,500 لما يزيد على £5 مليون. ويقع على عاتق الملاك، ويُحصَّل مع ضريبة المجلس المحلي (council tax)، ويتضمن خيار تأجيل السداد حتى انتقال ملكية العقار. ولم يوضح GOV.UK بعد كيفية تعامله مع الملاك المقيمين في الخارج، لذا أفترض أنه ينطبق عليهم إلى أن يتبيّن خلاف ذلك.
التغيير الخامس تخفيف لا تكلفة جديدة، ويأتي إلى جانب قاعدة لم تتغير: فغير المقيم الذي يبيع عقارًا سكنيًا في المملكة المتحدة لا يزال ملزمًا بالإبلاغ عنه خلال 60 يومًا من إتمام البيع، حتى إن لم تكن هناك ضريبة مستحقة أو تكبّد خسارة.
مثال تطبيقي
لنأخذ شقة في لندن تحقق أرباح إيجار قدرها £80,000 سنويًا، تقع كلها ضمن الشريحة العليا لمالكها. في السنة الضريبية 2026 إلى 2027، تبلغ الضريبة بمعدل 40% ما قيمته £32,000. واعتبارًا من أبريل 2027، وبمعدل 44%، تصبح £35,200: أي £3,200 إضافية سنويًا عن الشقة نفسها والمستأجر نفسه. وإذا كانت الأرباح ضمن الشريحة الإضافية، يرتفع المعدل من 45% إلى 49%، أي £4,000 إضافية عن كل £100,000. وإذا كانت الشقة في إنجلترا وتتراوح قيمتها بين £3.5 مليون و£5 مليون، فأضف £5,000 سنويًا اعتبارًا من أبريل 2028.
لا شيء من ذلك سبب كافٍ للبيع بحد ذاته. لكنه سبب لوضع رقم عام 2027 بجانب العائد الإجمالي الذي تحسبه بنفسك. أما الجانب الخاص بدبي من المقارنة نفسها، فيتتبع مؤشر الإيجارات الخاص بي الإيجارات في One at Palm وThe Lana شهرًا بشهر، ويعرض مقال التكلفة الفعلية لشراء منزل فاخر هنا الرسوم التي تُدفع مرة واحدة. الإيجارات السابقة لا تضمن الدخل المستقبلي في أي من المدينتين.
ما الذي سأفعله
- أعد احتساب العائد في لندن على أساس 44% أو 49%، بعد خصم عمولات الوكيل وتكاليف التمويل، قبل اتخاذ أي قرار.
- تحقّق من حدّ £2 مليون. إذا كان من الممكن تقييم منزلك في إنجلترا بما يقارب هذا الحد، فخصّص في ميزانيتك ما بين £2,500 و£7,500 سنويًا اعتبارًا من أبريل 2028، وتابع عملية التقييم التي سيجريها مكتب التقييم (Valuation Office).
- دوّن 20 يناير 2027 في مفكرتك إذا كنت تؤجّر عبر وكيل: ففي هذا التاريخ تُغلق المشاورة الخاصة بالإبلاغ.
- إذا بعت وأنت مقيم هنا، فأبلِغ عن البيع خلال 60 يومًا من إتمامه، سواء استُحقت ضريبة أم لا.
- اعرض وضع إقامتك على مستشار في المملكة المتحدة قبل أن تحرّك أموالك. فما يظل في متناول HMRC يتوقف على وقائعك الشخصية، لا على رمز بريدي.
هذه ليست نصيحة ضريبية أو قانونية؛ اعرضها على مستشارك. وإذا أثارت لديك سؤالًا حول موقع دبي من خططك، فقد تناولتُ الصورة الأشمل في إلى أين تتجه ثروات الجيل القادم.
إذا كنت توازن بين منزل في لندن ومنزل هنا وترغب في أن يُدرس الجانب الخاص بدبي كما ينبغي، أرسل لي استفسارًا خاصًا.
المصادر، وجميعها رُوجعت في 12 نوفمبر 2026: وزارة الخزانة البريطانية (HM Treasury)، ميزانية 2026 (28 أكتوبر 2026)؛ HMRC، ضريبة الدخل: تغييرات معدلات الضريبة على دخل العقارات والمدخرات (29 أكتوبر 2026)؛ HMRC، نظرة عامة على التشريعات والمعدلات الضريبية في ميزانية 2026، الملحق A؛ HMRC، الرسم الإضافي على ضريبة المجلس المحلي للعقارات السكنية عالية القيمة (28 أكتوبر 2026، حُدّث في 4 نوفمبر 2026)؛ HMRC، ضريبة الأرباح الرأسمالية: الإقرارات الخاصة بالتصرف في الأراضي البريطانية وغرامات التأخر في تقديمها (28 أكتوبر 2026)؛ مشاورة HMRC بعنوان تحسين الإبلاغ عن بيانات دخل العقارات (28 أكتوبر 2026، تُغلق في 20 يناير 2027)؛ GOV.UK، الضريبة على دخلك في المملكة المتحدة إذا كنت تعيش في الخارج: دخل الإيجار؛ GOV.UK، إبلاغ HMRC بضريبة الأرباح الرأسمالية على العقارات أو الأراضي في المملكة المتحدة إذا لم تكن مقيمًا فيها (حُدّث في 13 يناير 2026)؛ u.ae، الضرائب؛ وزارة المالية الإماراتية، قرار مجلس الوزراء بشأن الأشخاص الطبيعيين (مايو 2023). المثال التطبيقي حساب توضيحي يقتصر على المعدلات الحدية؛ وقد تغيّر الإعفاءات الشخصية والتخفيضات الضريبية ومعدلات اسكتلندا أو ويلز النتيجة. هذه ليست نصيحة ضريبية أو قانونية أو استثمارية.