باختصار
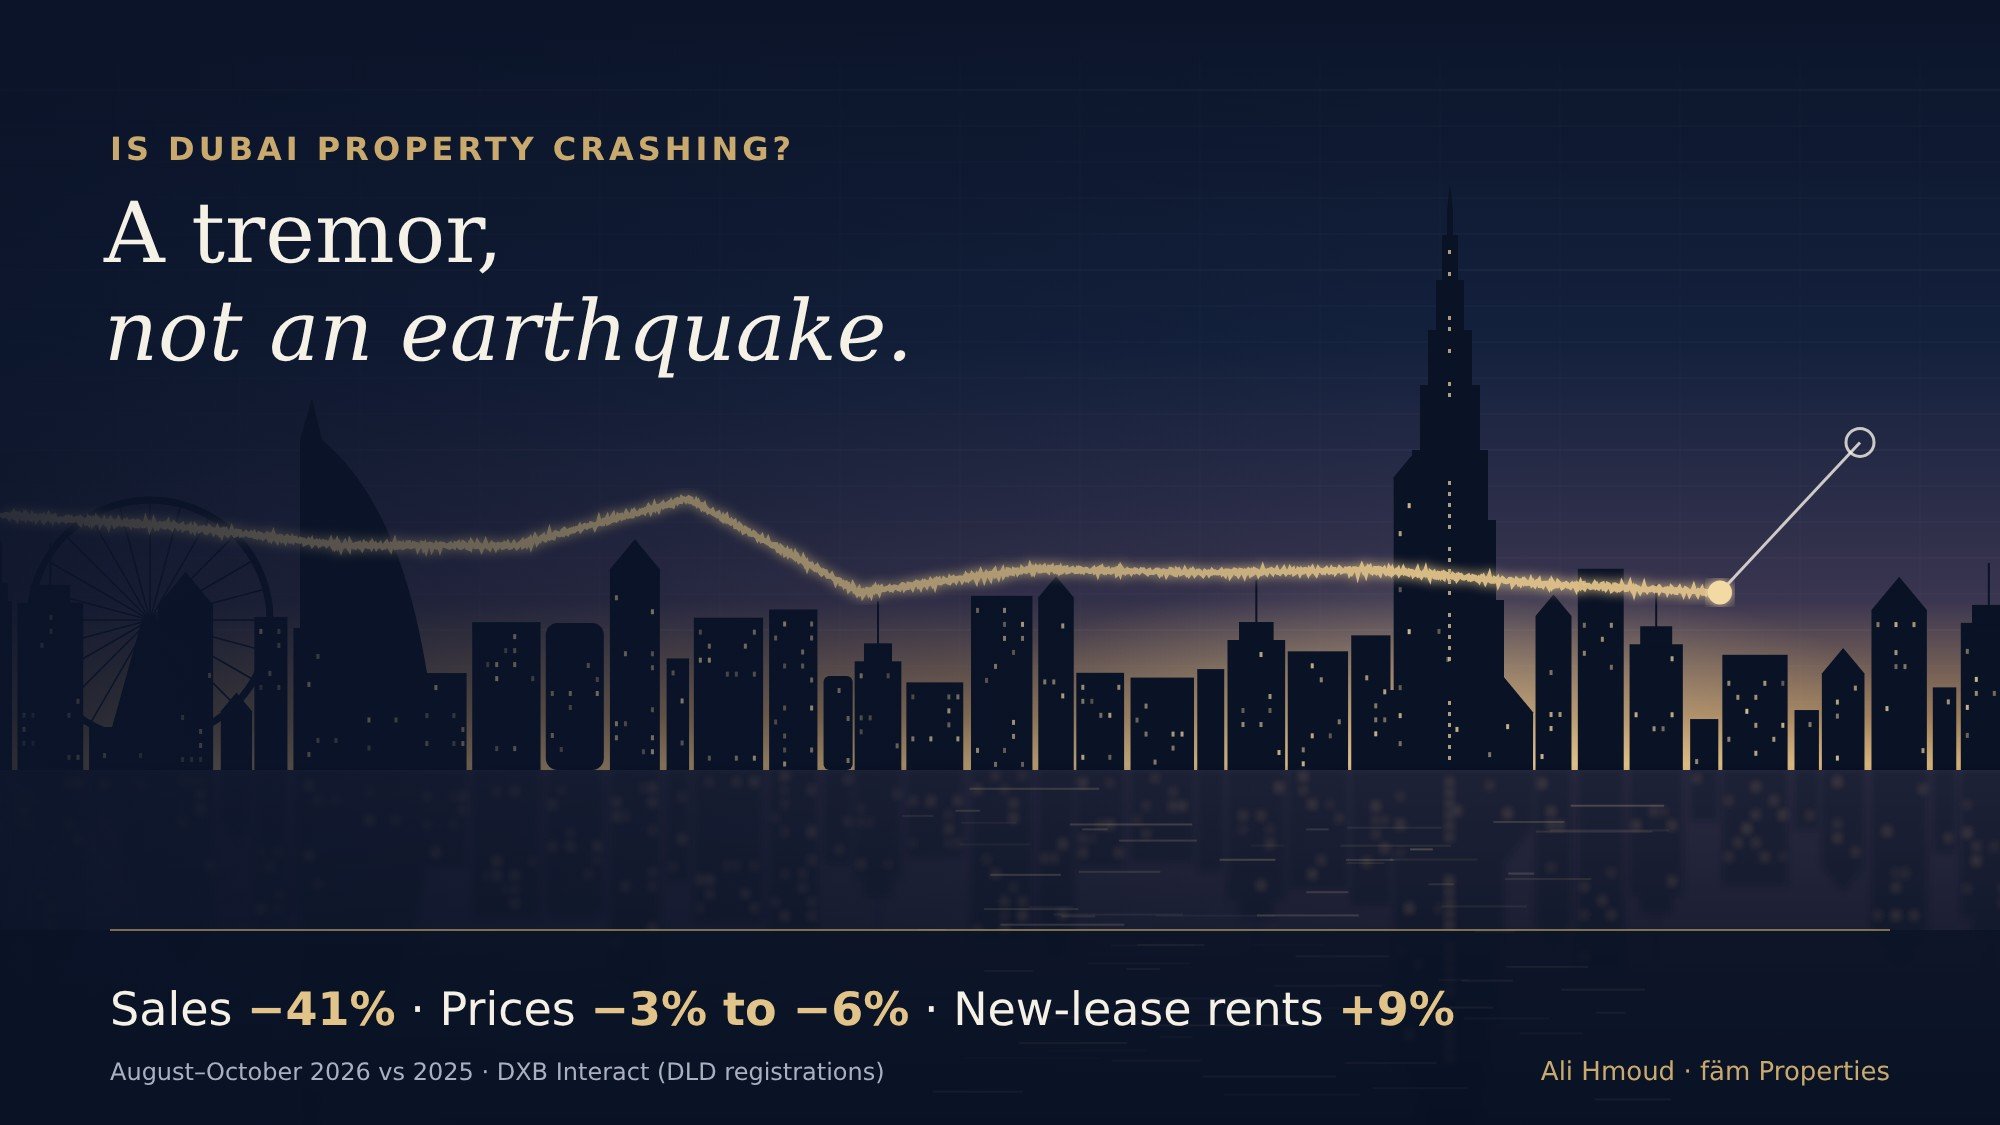
- لا. وفق تحليلنا لتسجيلات دائرة الأراضي والأملاك، جاءت مبيعات المنازل من أغسطس إلى أكتوبر 2026 أقل بنسبة 41% مما كانت عليه قبل عام، لكن متوسط سعر القدم المربع انخفض بنسبة 3% فقط للشقق و6% للفلل.
- كان متوسط الإيجار في العقود الجديدة أعلى بنسبة 9% مما كان عليه قبل عام. في حالات الانهيار، تنكسر الأسعار والإيجارات عادةً معًا. وليس هذا ما تُظهره البيانات.
- قاعدتي: تراجع الحجم يعني مجالًا للتفاوض. أما البيع القسري فهو ما يصنع الانهيار. فيما يلي الإشارات الثلاث التي قد تغيّر إجابتي. سأحدّث هذه الصفحة في أول ثلاثاء من كل شهر.
«هل تنهار العقارات في دبي؟» هو السؤال الذي طُرح عليّ أكثر من غيره هذا الخريف، ومن السهل فهم السبب. فقد قدّرت Cavendish Maxwell أن صفقات الربع الثالث جاءت أقل بنسبة 38% من العام الماضي. وحذّرت S&P Global من أن الأسعار قد تواصل التراجع مع دخول معروض جديد. ولا تزال UBS تضع دبي ضمن نطاق المخاطر المرتفعة. كل عنوان من هذه العناوين دقيق. لكن قراءتها معًا تصف سوقًا تباطأت بشدة، لا سوقًا تنهار. إليكم الصورة الهادئة، في خمسة أرقام.
كيف يبدو الانهيار فعلًا
الانهيار ليس مجرد تراجع في عدد المبيعات. إنه هبوط سريع وواسع في الأسعار، وملّاك مضطرون إلى البيع، وإيجارات تهبط معها، ومشترون يختفون من جميع المستويات السعرية دفعة واحدة. أما التصحيح فيبدو مختلفًا: صفقات أقل، وأسعار تنجرف بدلًا من أن تهوي، وبائعون قادرون على الانتظار يختارون ذلك. السؤال المفيد ليس ما إذا كانت العناوين تبدو سيئة، بل أيّ النمطين تطابقه البيانات المسجلة.
الأرقام الخمسة، نوفمبر 2026
| الرقم | ما يقيسه | الدلالة |
|---|---|---|
| −41% | Registered home sales, Aug–Oct, year on year | تراجع حاد |
| −3% / −6% | متوسط سعر القدم المربع بالدرهم، الشقق / الفلل | تراجع طفيف |
| +9% | متوسط الإيجار في العقود الجديدة | لا يزال متماسكًا |
| 1.16 | درجة مؤشر الفقاعة من UBS | مرتفعة، مع تراجع |
| 20% | S&P: نمو عدد المنازل خلال عامين | الخطر الحقيقي |
1. الحجم. أحصينا 31,204 صفقة بيع مسجلة للشقق والفلل من أغسطس إلى أكتوبر 2026، مقابل 53,310 قبل عام. وتراجعت الشقق أكثر من الفلل (28,153 مقابل 49,437، بينما انتقلت الفلل من 3,873 إلى 3,051). وتشير أرقام Cavendish Maxwell للربع الثالث، التي نشرتها Khaleej Times في 7 أكتوبر 2026، إلى الاتجاه نفسه: انخفاض الصفقات بنسبة 38% وانخفاض قيمة المبيعات بنسبة 47%. الحجم هو موضع التصحيح.
2. السعر. خلال الأشهر نفسها، بلغ متوسط سعر الشقق 1,690 درهم للقدم المربع، مقابل 1,740 درهم قبل عام. أما الفلل فبلغت الأرقام 1,520 درهم و1,610 درهم. وعبر جميع أنواع العقارات، بلغ المتوسط الشهري ذروته في أبريل عند 1,836 درهم للقدم المربع، وسجّل 1,648 درهم في أكتوبر، أي أقل بنحو 10%. غير أن المتوسطات الشهرية تتأثر بمزيج المنازل المباعة، ولا يزال متوسط 2026 منذ بداية العام البالغ 1,719 درهم أعلى من متوسط العام الكامل 2025 البالغ 1,671 درهم. إذن الأسعار دون ذروتها، بفارق من خانة واحدة على أساس سنوي. لكنها ليست في سقوط حر.
3. الإيجار. بلغ متوسط الإيجار في العقود الجديدة 61,000 درهم سنويًا، مقابل 56,000 درهم قبل عام. وارتفعت إيجارات عقود التجديد من 62,000 درهم إلى 65,000 درهم. وأفادت UBS بأن الإيجارات الحقيقية انخفضت بنسبة 4% في العام المنتهي في الربع الثاني. هذا الرقم معدّل وفق التضخم ويغطي فترة سابقة، لذا فهو لا يناقض أرقامنا، لكنه يستحق المتابعة. أما في العقود المسجلة، فلم تتحوّل الإيجارات إلى الانخفاض.
4. مخاطر الفقاعة. منح مؤشر UBS Global Real Estate Bubble Index 2026، وفق ما نشرته The National في 24 سبتمبر، دبي درجة 1.16، ارتفاعًا من 1.09، ما يضعها في المرتبة الرابعة بين 23 مدينة وضمن نطاق المخاطر المرتفعة. ويضيف بيان UBS نفسه أن مخاطر الفقاعة في دبي «تراجعت منذ مارس». وتشير MEED (25 سبتمبر) إلى أن الأسعار الحقيقية ارتفعت بنسبة 0.4% في العام المنتهي في الربع الثاني، بعد نمو تجاوز 10% في 2025. هذا توقّف، لا انهيار.
5. المعروض. تتوقع S&P Global، وفق ما نشرته Khaleej Times في 7 أكتوبر 2026، أن ينمو مخزون المنازل في دبي بنحو 20% خلال العامين المقبلين، ومعظمه من الشقق. ويفترض سيناريوها الأساسي استمرار الاضطرابات الإقليمية حتى العام المقبل، وتقول إن عمليات التسليم في 2027 و2028 قد تعمّق التصحيح في شرائح الشقق التي يقودها المستثمرون. من بين الأرقام الخمسة، هذا هو الرقم الذي آخذه على محمل الجد أكثر من غيره.
أكثر من 15 مليون درهم
لم تسلم الشريحة العليا من التباطؤ. أحصينا 369 صفقة بيع مسجلة للشقق والفلل بقيمة 15 مليون درهم فأكثر من أغسطس إلى أكتوبر، مقابل 671 قبل عام. أما الأسعار فتروي قصة أهدأ: سجّلت الفلل في هذا المستوى متوسطًا قدره 2,900 درهم للقدم المربع (2,760 درهم قبل عام)، والشقق 5,410 درهم (5,630 درهم). ومع 117 صفقة للشقق، يحرّك مزيج المنازل المباعة هذه المتوسطات بقدر ما يحرّكها التسعير. يوم الاثنين تناولتُ المبيعات التي تتجاوز 10 مليون دولار في سوق «متراجعة»، باستخدام حدّ ونافذة زمنية مختلفين. ويُظهر المقالان النمط نفسه: صفقات أقل، ولا انكسار في الأسعار.
ما الذي سأفعله
- الشراء للسكن: يقلّ أثر سؤال الانهيار على مدى خمس سنوات. استفد من تباطؤ السوق في التفاوض، واطلب صفقات مقارنة مسجلة من آخر 90 يومًا، لا أسعار العرض.
- Buying to rent out: base your numbers on today's rent, not last year's growth, and be most careful with apartments in areas where new supply will land in 2027–28. Check real figures on the rental index before you commit.
- البيع: سعّر عقارك قياسًا على آخر 90 يومًا، لا على الذروة. المشترون الذين لا يزالون نشطين يأتون ومعهم البيانات. وإن كنت تفاضل بين الاحتفاظ والتبديل، فاقرأ إعادة البيع أم الشراء على الخارطة في النخلة.
ما الذي قد يغيّر إجابتي؟ ثلاث إشارات أتابعها كل شهر: انخفاض متوسط إيجار العقود الجديدة إلى ما دون مستواه قبل عام؛ وانخفاض متوسط سعر القدم المربع لكل من الشقق والفلل بأكثر من 10% عن مستواه قبل عام؛ وتراجع المبيعات التي تتجاوز 15 مليون درهم بوتيرة أسرع من بقية السوق. أي إشارة منها وحدها مجرد ضجيج. أما إذا اجتمعت اثنتان، فسأقول ذلك على هذه الصفحة بوضوح.
إذا رغبت في هذه الأرقام الخمسة لمبنى أو مجتمع سكني محدد، أرسل لي استفسارًا خاصًا.
المصادر: أرقامنا بيانات مجمّعة من DXB Interact للمبيعات وعقود الإيجار المسجلة لدى دائرة الأراضي والأملاك، للشقق والفلل، من 1 أغسطس إلى 31 أكتوبر 2026 مقارنة بالفترة من 1 أغسطس إلى 31 أكتوبر 2025. سُحبت البيانات في 10 نوفمبر 2026، وبيانات أكتوبر 2026 أولية. تشمل المتوسطات الشهرية ومتوسطات الفترة منذ بداية العام جميع أنواع العقارات. Cavendish Maxwell للربع 3 من 2026، وS&P Global وفق ما نشرته Khaleej Times: «Dubai apartment prices could fall further as supply set to rise 20%: S&P Global»، 7 أكتوبر 2026. UBS Global Real Estate Bubble Index 2026: البيان الإعلامي لـ UBS، 22 سبتمبر 2026؛ The National، 24 سبتمبر 2026؛ MEED، 25 سبتمبر 2026. تتشكّل المتوسطات وفق مزيج المنازل المباعة. الأسعار والإيجارات والأحجام السابقة ليست دليلًا على مستقبلها. لا شيء هنا يُعد تقييمًا أو توقعًا أو مشورة استثمارية.