I min förra artikel följde jag Savills karta över var nästa generations förmögenheter väljer att bo, från New York och Miami till London, Dubai och Medelhavet. Den här texten handlar om vad som händer när den generationen anländer. Vad köper den? Vilka bostäder är verkligt sällsynta? Och vad kostar en kvadratfot av det bästa i Dubai jämfört med de dyraste platserna i världen?
Savills egen slutsats är en bra utgångspunkt. När förmögenheter rör sig över gränser och generationer förväntar sig Savills att kapitalet blir mer selektivt och att de mest motståndskraftiga bostäderna blir de som är sällsynta, nyckelfärdiga och med omfattande service, på marknader som förenar rättslig stabilitet, livsstil, integritet och långsiktig likviditet. Det är en träffande beskrivning, nästan ord för ord, av vad mina yngre klienter ber mig om. Så här syns var och en av dessa egenskaper i Dubais registrerade data och i stadens bästa byggnader.
Kapitalet blir mer selektivt
En rad i Savills rapport stannar kvar hos mig. Där står att bostadsfastigheter nu bedöms jämsides med privata marknader, teknik, hotell och restaurang samt rörelsedrivande företag, och att de måste göra mer än att bevara kapital. De måste stödja hur en familj lever, arbetar, reser och planerar.
I praktiken innebär det att nästa generation är mindre förlåtande än sina föräldrar. Ett hem som bara är dyrt räcker inte. Det måste ligga på en plats som inte kan kopieras, vara färdigställt till en standard som inte kräver mer arbete, skötas av ett team som kan ta hand om det när ägaren är borta, och gå att sälja till nästa familj när den dagen kommer. Bostäder som klarar alla fyra prov är sällsynta i alla städer, och Dubai är inget undantag.
Sällsynt: adresserna som inte kan upprepas
Knapphet syns tydligast där utbudet inte kan växa. Dubai har en handfull sådana adresser, och siffrorna från Dubai Land Department (DLD) för de senaste tolv månaderna visar hur olika var och en av dem utvecklas.
Villor på Palm Jumeirah. Det skedde 77 villaförsäljningar på ön, 30.6% färre än föregående år. Under samma period steg medianpriset för villor med 33% till AED 44 miljoner, och medianpriset per sq ft steg med 16.7% till AED 7,000. Färre försäljningar och högre priser samtidigt är hur ett begränsat utbud ser ut i data. Palmbladen är ändliga, nästan inga nya villor byggs, och ägare som inte behöver sälja brukar låta bli.
Emirates Hills. Mönstret är ännu tydligare. Det skedde 25 villaförsäljningar, en minskning med 37.5%, medan medianpriset steg med 25% till AED 65 miljoner och medianpriset per sq ft steg med 36.7% till AED 4,850. Emirates Hills har färre än 600 villor totalt och inga nya tillkommer. Med så få försäljningar flyttar varje enskild affär medianen, men riktningen är tydlig.
Dubai Hills Estate. Detta är ett större, nyare område, och det beter sig annorlunda. Det skedde 165 villaförsäljningar, en minskning med 35.6%, och medianpriset steg med mer måttliga 6.3% till AED 14.65 miljoner, motsvarande AED 3,060 per sq ft. Dubai Hills har fortfarande nytt utbud på väg, och det syns i den stabilare prisbilden. Det är en bra påminnelse om att knapphet är knuten till en specifik plats och inte är en egenskap hos en hel stad.
Jumeirah Bay. Ön registrerade det högsta medianpriset per sq ft av de fyra, AED 8,790, men på endast 16 försäljningar, en minskning med 44.8%, och medianpriset sjönk med 18% till AED 22.75 miljoner när sammansättningen av sålda bostäder förändrades. Jag tar med den eftersom den visar gränserna för en median när försäljningarna är så få. På den här nivån väger underlaget för en specifik byggnad eller tomt betydligt tyngre än någon områdessiffra.
Med färre än 100 försäljningar per år på de flesta av dessa platser läser jag medianerna som en riktning snarare än ett exakt mått. Men riktningen på de verkligt begränsade adresserna har varit konsekvent: färre bostäder som byter ägare, till högre priser.
Nyckelfärdigt: klart på ankomstdagen
En familj som lever i två eller tre länder vill inte ha ett år av inredningsarbete. Savills lyfter fram nyckelfärdiga bostäder med omfattande service som de globalt rörliga köpare föredrar, och JamesEditions exempel från Dubai i dess sammanfattning av rapporten var en fullt möblerad herrgårdsvilla i Dubai Hills Estate, vald just för att illustrera efterfrågan på färdiga trofébostäder.
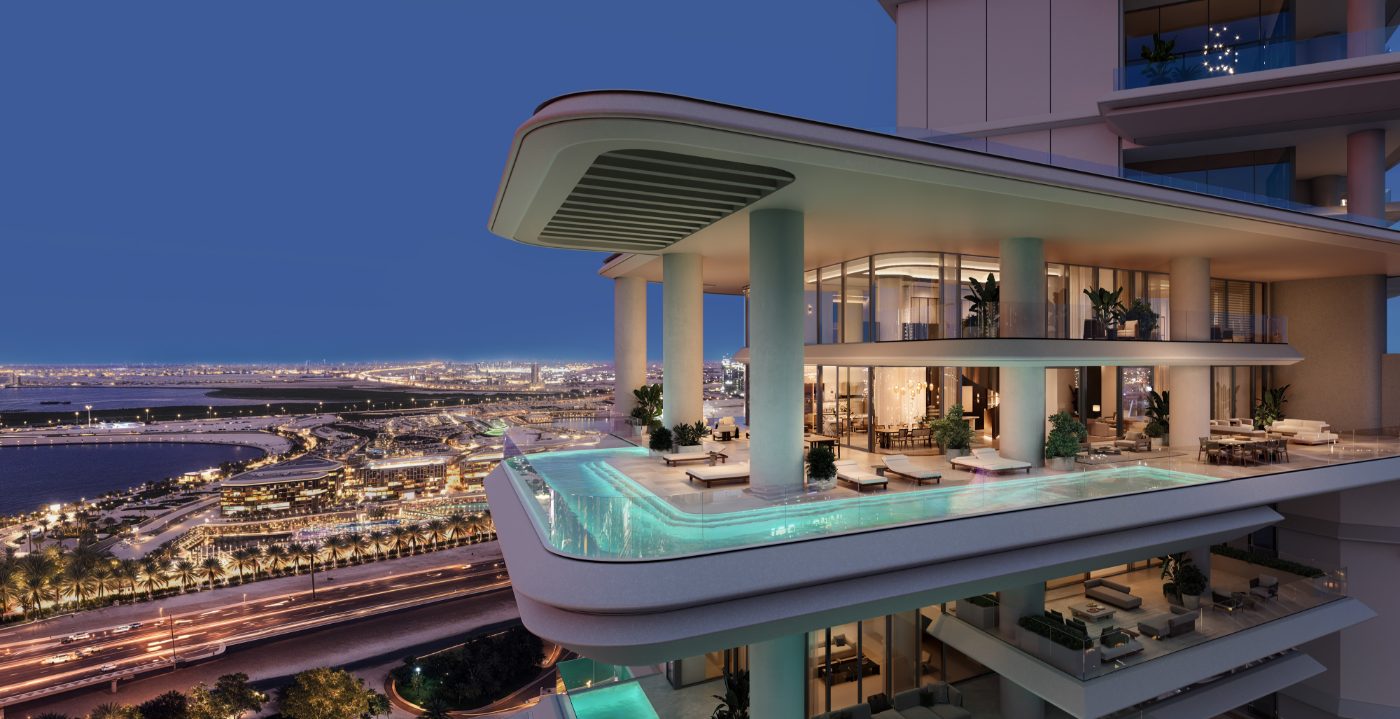
Det är också därför det realistiska alternativet till en villa på Palm ofta är ett stort residens i en varumärkt byggnad snarare än ännu en villa. Inom Dorchester Collection levereras VELA fullt utrustad och möblerad, med interiörer av Gilles & Boissier. ORLA Infinity levereras fullt utrustad med interiörer av YODEZEEN, och möbler finns att välja à la carte genom OMNIYAT Atelier. För en köpare som kommer från London eller New York ligger ett hem som är färdigställt till den nivån vid tillträdet ofta närmare det hen lämnar än en villa som fortfarande behöver arbete.
Med service: ett hem som fungerar när du är borta
Nästa generation ser ofta ett hem som en av flera baser snarare än den enda. Henley & Partners gjorde samma iakttagelse i sin rapport från 2026 och beskrev familjer som fördelar bosättning, medborgarskap och affärsstrukturer över olika jurisdiktioner så att ingen enskild plats rymmer hela deras liv och kapital. En sådan bas måste fungera när ägaren inte är där. Den kräver ett residensteam som kan öppna hemmet, ta emot leveranser och förbereda en ankomst med kort varsel, säkerhet som inte är beroende av att ägaren är på plats, och integritet som är inbyggd i byggnaden snarare än tillagd i efterhand.
Savills pekar också ut välbefinnande som en växande drivkraft för efterfrågan, från hälsoklubbar i London till återhämtningsutrymmen i nya projekt på andra håll. I Dubai behandlar de byggnader som gör detta väl spa, gym och pool som en del av vardagen snarare än en broschyrdetalj, och köpare märker skillnaden snabbt.
En servicebostad som används en del av året kan ibland hyras ut resten av tiden. Mitt Hyresindex följer registrerade hyror i One at Palm och The Lana så att klienter kan se vad jämförbara bostäder har uppnått. Tidigare hyror är ingen garanti för framtida intäkter, och uthyrningsregler och byggnadens riktlinjer bör alltid kontrolleras först.
Vad en kvadratfot i prime-segmentet köper: Dubai mot resten av världen
När internationella klienter jämför Dubai med de andra städerna på sin lista kommer samtalet ofta att handla om en enda siffra: vad en kvadratfot på den bästa adressen kostar. Savills ger två användbara referenspunkter. Monaco är världens dyraste prime-bostadsmarknad, med ett genomsnitt på omkring US$6,135 per sq ft. Hongkong är den dyraste i Asien–Stillahavsområdet och globalt näst efter Monaco, med omkring US$3,750.
Mot de siffrorna, med den fasta växelkursen AED 3.6725 per dollar, ser Dubais mest sällsynta adresser ut så här under de senaste tolv månaderna:
Jumeirah Bay med en median på AED 8,790 per sq ft motsvarar omkring US$2,393. Villor på Palm Jumeirah till AED 7,000 motsvarar omkring US$1,906. Villor i Emirates Hills till AED 4,850 motsvarar omkring US$1,321. För alla fastighetstyper på Palm hittills i år är medianen AED 3,550, omkring US$967, och för Dubai som helhet är den AED 1,716, omkring US$467.
Enligt de siffrorna kostar en villa på Palm mindre än en tredjedel av Monacos genomsnittliga prime-pris per kvadratfot och ungefär hälften av Hongkongs. Till och med Jumeirah Bay, den dyraste av Dubais adresser enligt detta mått, ligger klart under båda.
Varför den jämförelsen kräver eftertanke
Jag är försiktig med jämförelser som denna, av tre skäl. För det första är måtten olika: Savills siffror är genomsnitt för prime-bostäder, medan mina är medianer av alla registrerade försäljningar under en period, varav vissa inte är prime. För det andra är produkterna olika: en villa på Palm har oftast betydligt mer yta, uteplats och strandlinje än en lägenhet i Monaco med samma budget, så priset per kvadratfot underskattar skillnaden i vad man får. För det tredje skiljer sig ägandekostnaderna mellan städer, genom skatter, serviceavgifter och driftskostnader, och under ett långt innehav spelar det lika stor roll som köpeskillingen.
Ett lägre pris per kvadratfot betyder inte heller att Dubai kommer att knappa in avståndet. Städer är inte skyldiga att närma sig varandra, och jag presenterar aldrig ett lägre inträdespris som ett löfte om tillväxt. Vad skillnaden däremot visar är att Dubai, för en familj som väljer mellan globala adresser, erbjuder mycket yta, service och läge för pengarna.
Den längre historiken är ändå värd att känna till. År 2014 var medianen på Palm AED 1,740 per sq ft; hittills i år är den AED 3,550. Historisk utveckling är ingen vägledning för framtiden, men den visar hur marknaden har behandlat de adresser som inte kan kopieras.
Likvid: att tänka på nästa köpare
Det sista av Savills prov är det som köpare nämner minst och borde väga tyngst. Ett hem som är sällsynt, färdigställt och med service är också det hem som nästa familj vill ha, och det är det som gör beslutet reversibelt.
Det innebär också att läsa marknaden noggrant. På Palm registrerades utvecklarnas försäljningar under de senaste tolv månaderna till en median på AED 5,700 per sq ft mot AED 2,930 för andrahandsförsäljningar, en skillnad som speglar hur stor del av det nya utbudet som är ultraprime och varumärkt, snarare än någon rabatt på en enskild bostad. Jag beskriver vad det innebär för köpare i min artikel om andrahand eller off-plan på Palm.
De bästa bostäderna på den här nivån når sällan den öppna marknaden, och utropspriser kan ligga före det registrerade underlaget. Jag prissätter utifrån registrerade försäljningar, inte utifrån annonser, och jag uppmuntrar varje köpare att göra detsamma.
Så går jag tillväga med klienter
När en familj från denna nya generation frågar mig var de ska börja går jag igenom samma fyra prov som Savills ställer upp, i samma ordning. Är läget verkligt sällsynt, eller bara dyrt? Är hemmet färdigställt till den standard familjen förväntar sig, eller är det ett projekt? Kan byggnaden ta hand om det när ingen är där? Och vem blir sannolikt nästa köpare? Ett residens som klarar alla fyra är värt att agera snabbt på, eftersom de rätta bostäderna på den här nivån oftast blir överenskomna inom några dagar, ofta innan de annonseras.
Om du vill se det registrerade underlaget för en viss adress, byggnad eller rad av residens, ställt mot de andra städerna på din lista, skicka mig en konfidentiell förfrågan.
Källor: Savills, Spotlight on Wealth Trends 2026, oktober 2026 (genomsnittliga prime-priser per sq ft i Monaco och Hongkong, slutsatser om motståndskraft, nyckelfärdiga bostäder och välbefinnande), enligt sammanfattning av JamesEdition, 28 oktober 2026; Henley Private Wealth Migration Report 2026, 16 juni 2026. Siffror för Dubai: registrerade försäljningar från Dubai Land Department (DLD), sammanställda via DXB Interact, data per den 27–30 oktober 2026. Områdessiffror är medianer för de senaste tolv månaderna med förändring jämfört med föregående år, om inte annat anges som hittills i år. Omräkning till amerikanska dollar till AED 3.6725. Medianerna speglar sammansättningen av sålda bostäder och är inte en värdering. Leveransspecifikationer enligt OMNIYAT. Detta är allmän information, inte finansiell rådgivning.