Har det blivit tyst i Business Bay? Enligt de övergripande siffrorna ser det ut så. Tittar man ett lager djupare blir bilden mer användbar än rubriken: kvartalet var lugnt för nya lanseringar, inte för dem som köper färdiga bostäder.
Rubriken: färre försäljningar, lägre pris per sq ft
Business Bay, som omfattar strandpromenaden vid Marasi Bay, registrerade 1,297 försäljningar under tredje kvartalet 2026 till en median på AED 2,140 per sq ft. Under samma kvartal 2025 registrerades 4,557 försäljningar till AED 2,600 per sq ft. Det motsvarar ungefär 72 % färre affärer och ett 18 % lägre medianpris per sq ft.
Jämfört med andra kvartalet 2026 (1,438 försäljningar till AED 2,550 per sq ft) var volymen omkring 10 % lägre och medianen sjönk med ungefär 16 %. Läst för sig skulle det tyda på att priserna hade vänt kraftigt. Jag tror inte att det är vad siffrorna visar.
Off-plan förklarar största delen av nedgången
När jag skiljer off-plan-försäljningar från andrahandsförsäljningar förändras bilden. Off-plan-registreringarna föll från 3,364 under tredje kvartalet 2025 till 362 i år, en nedgång med omkring 89 %. Fjolårets tredje kvartal var ovanligt tätt med lanseringar; årets var lugnt.
Off-plan-bostäder i Business Bay säljs till ett högre pris per sq ft än äldre färdigställda byggnader. Off-plan-medianen detta kvartal var AED 2,910 per sq ft, mot AED 2,730 ett år tidigare. När off-plan faller från ungefär tre fjärdedelar av marknaden till under en tredjedel sjunker alltså den samlade medianen med, även om ingen enskild byggnad har blivit billigare. Det är mer en förändring i vad som såldes än en förändring i vad bostäderna är värda.
Andrahandsmarknaden höll
Det är på andrahandsmarknaden jag bedömer den verkliga efterfrågan på färdiga bostäder. Under tredje kvartalet 2026 skedde 935 andrahandsförsäljningar till en median på AED 1,910 per sq ft. Ett år tidigare var de 1,193 till AED 1,870 per sq ft.
- Andrahandsvolym: ned omkring 22 % jämfört med föregående år, men upp omkring 23 % jämfört med andra kvartalet (758 andrahandsförsäljningar).
- Andrahandspris per sq ft: omkring 2 % högre än för ett år sedan och omkring 9 % under andra kvartalets AED 2,100.
- Andel off-plan: i september var ungefär en tredjedel av försäljningarna off-plan och två tredjedelar andrahandsförsäljningar.
Jag skulle inte lägga för stor vikt vid den kvartalsvisa nedgången i andrahandspriserna. Sammansättningen av andrahandsförsäljningar skiftar från kvartal till kvartal mellan studios, bostäder med ett sovrum och större bostäder, och jämförelsen med föregående år är den stabilare vägledningen. Mätt så var andrahandspriserna i stort sett oförändrade till något fastare.
Hyror och toppsegmentet
Uthyrningen förblev aktiv. Business Bay registrerade 3,114 hyresavtal i september, omkring 4 % fler än i september 2025. Områdets bruttoavkastning för bostäder låg under månaden på omkring 4.5 %, lägre än för ett år sedan eftersom priserna hade stigit snabbare än hyrorna under de föregående tolv månaderna.
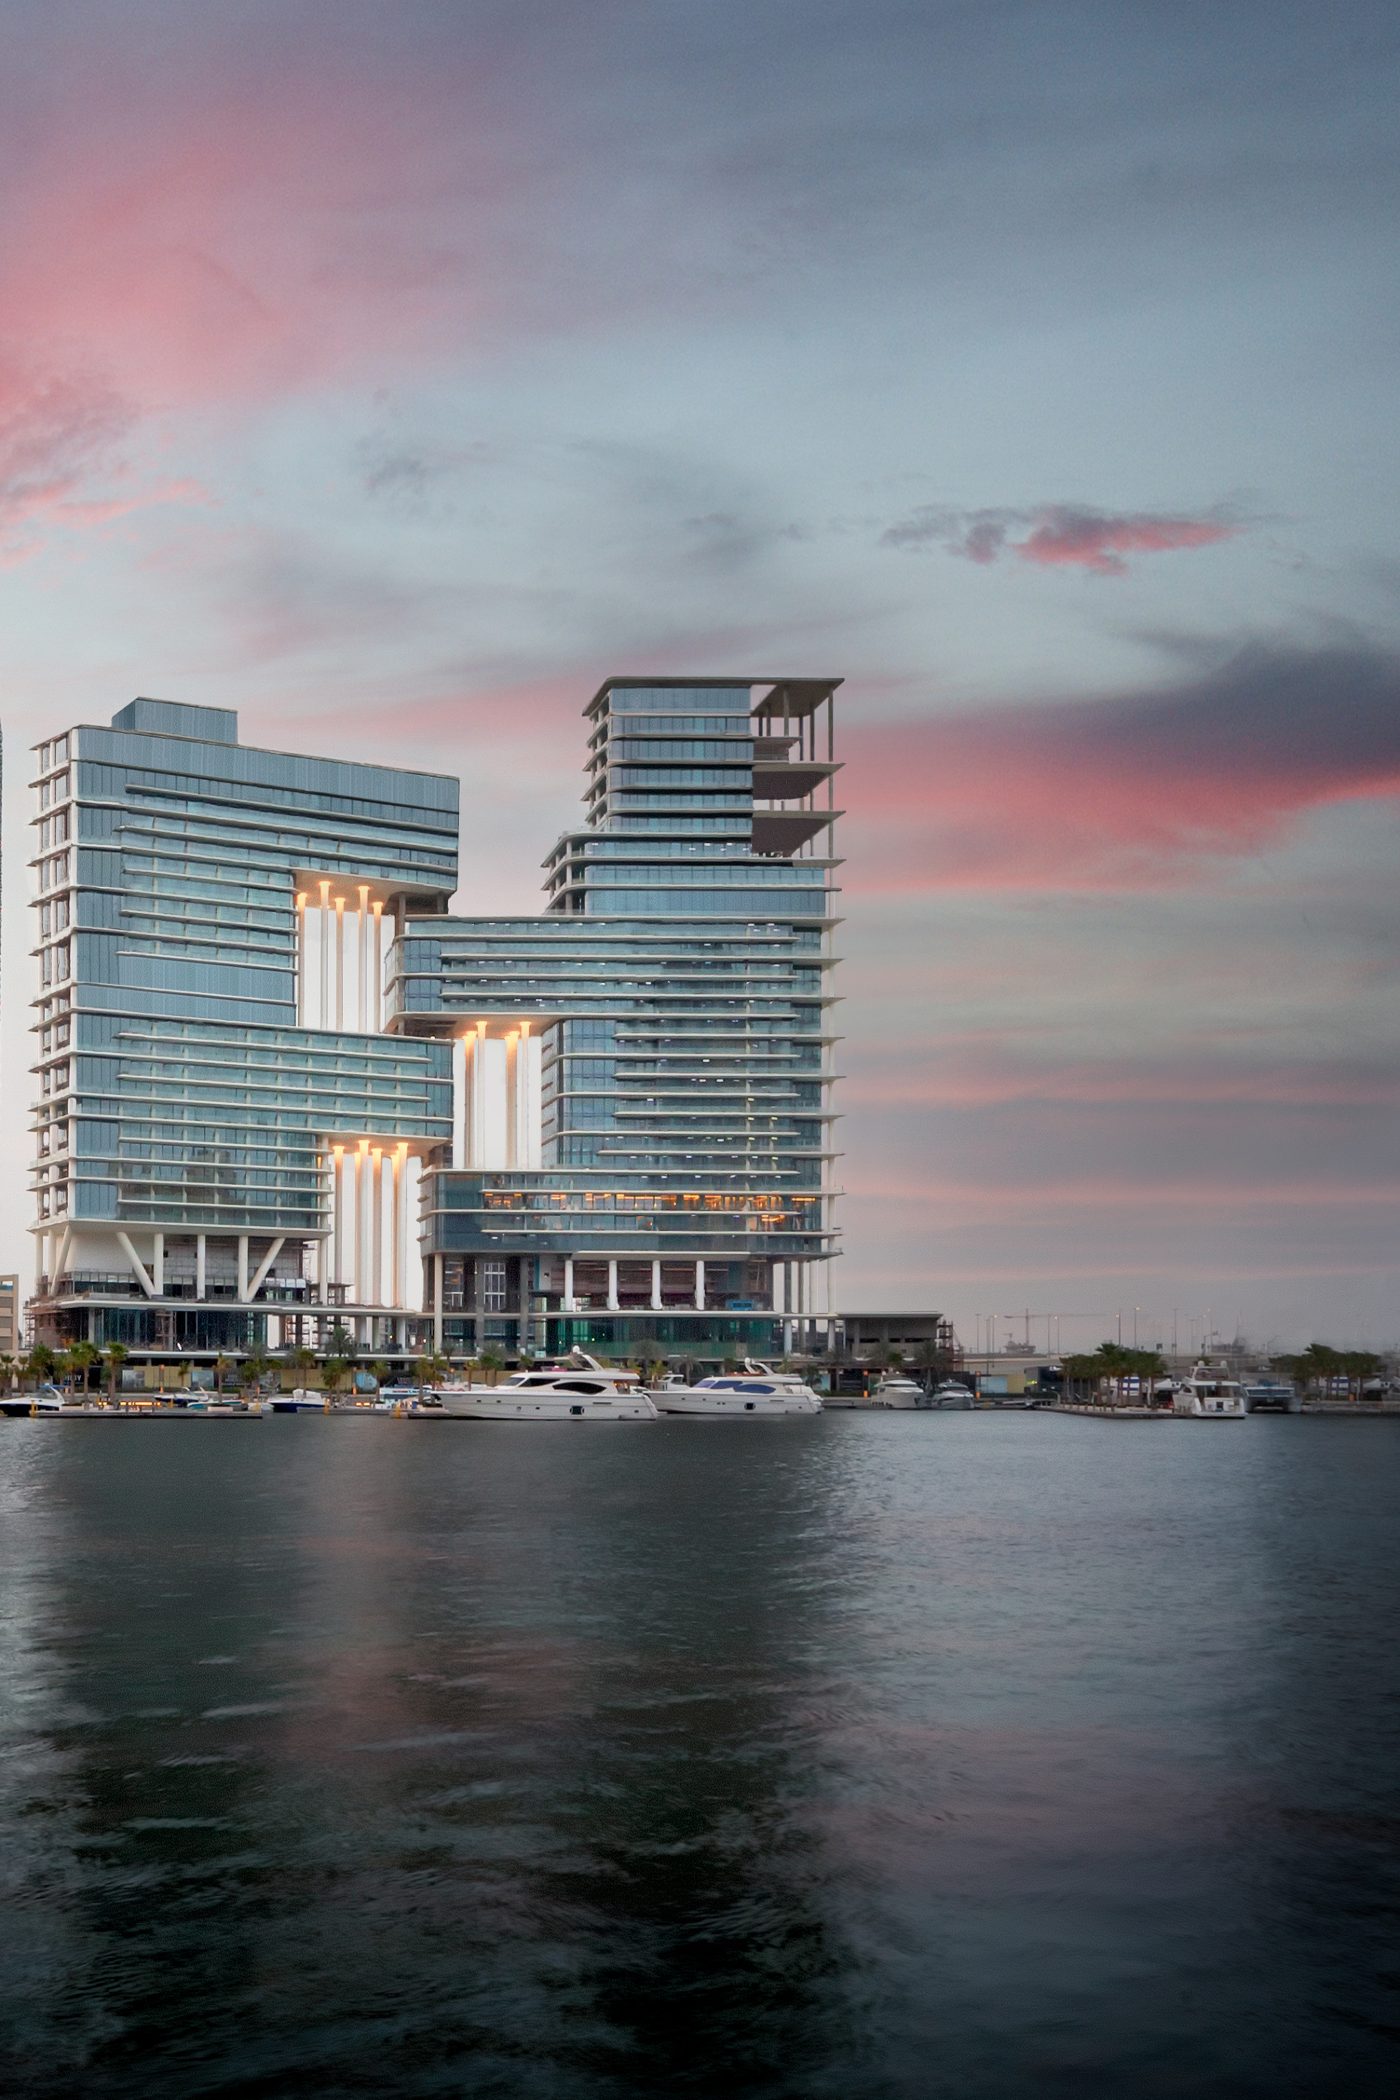
I områdets absoluta topp beter sig marknaden annorlunda och underlaget är litet. The Lana, de 39 residensen ovanför Dorchester Collections hotell i Dubai, med inredning av Gilles & Boissier och OMNIYAT Atelier tillgängligt för ägare som vill anpassa ytterligare, visar en bruttoavkastning på 6.5 % under de senaste tolv månaderna i mitt Hyresindex, men det vilar på endast två hyresavtal på marknadsvillkor. Det är en referenspunkt, inte en trend, och tidigare hyror garanterar inte framtida intäkter.
I övrigt inom toppsegmentet var det mest aktiva projektet under de tre månaderna fram till den 23 oktober en lansering från OMNIYAT, med 38 registrerade försäljningar till en median på omkring AED 5,978 per sq ft. Det är nästan tre gånger områdets median och en påminnelse om att ”Business Bay” som genomsnitt säger lite om dess bästa adresser.
Vad jag drar för slutsatser
Utbudet är den variabel jag följer närmast. Underlaget visar 40 projekt och omkring 30,000 bostäder i pipelinen för Business Bay, och det kommer att hålla kvar trycket på andrahandspriserna i mellansegmentet i takt med att byggnader färdigställs. Färdiga, väl utrustade bostäder i de bättre byggnaderna brukar vara skyddade från det, eftersom köparkretsen för dem är en annan.
För en köpare kan en lugnare lanseringskalender innebära mer tid att förhandla om färdigställda bostäder. För en säljare är andrahandsunderlaget stabilt snarare än fallande, vilket stöder en prissättning utifrån nyligen genomförda jämförbara försäljningar snarare än fjolårets off-plan-rubriker.
Om du äger eller överväger en bostad i Business Bay eller Marasi Bay och vill se underlaget för just din byggnad, skicka mig en konfidentiell förfrågan.
Källa: marknadsdata från DXB Interact baserade på registreringar hos Dubai Land Department (DLD), hämtade den 23 oktober 2026. Siffrorna är medianer och totaler för området Business Bay (alla fastighetstyper om inget annat anges). Kvartalssiffrorna avser juli till september 2026; septembersiffrorna avser enbart den månaden. Siffrorna för The Lana kommer från Hyresindex på alihmoud.com, uppdaterat den 2 oktober 2026 (oktober 2025 till september 2026). Bruttoavkastning anges före kostnader. Tidigare hyror och priser garanterar inte framtida resultat.