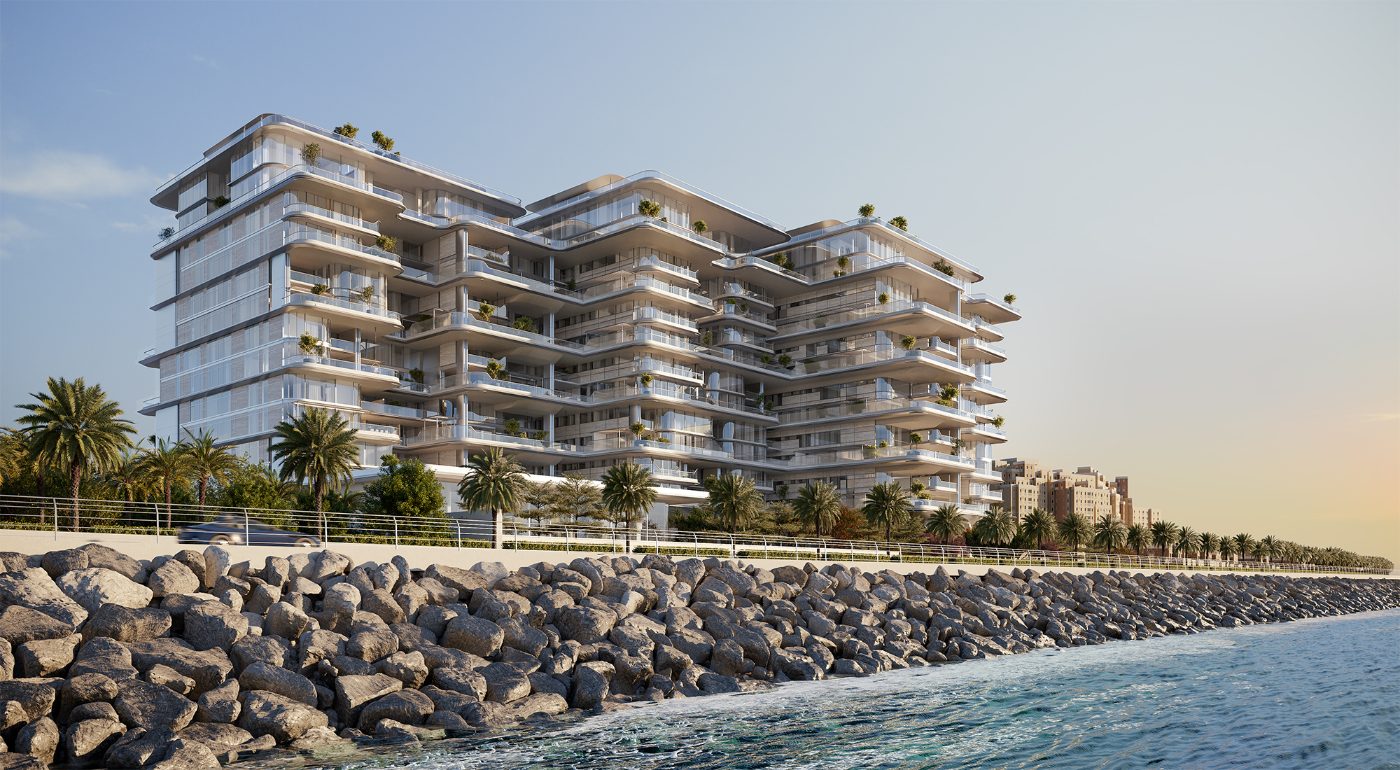
Od lata kupujący zainteresowani Palm Jumeirah najczęściej zadają mi proste pytanie: czy wyspa ostygła? Dane z nagłówków za trzeci kwartał wyglądają tak, jakby tak było. Mediana ceny za sq ft dla wszystkich zarejestrowanych transakcji spadła, podobnie jak liczba transakcji w porównaniu z rokiem ubiegłym. Mediana z nagłówka może jednak wprowadzać w błąd, gdy zmienia się struktura sprzedanych nieruchomości — a w tym kwartale zmieniła się ona bardzo mocno. Wróciłem więc do transakcji zarejestrowanych od lipca do września i rozdzieliłem je.
W skrócie: mniej transakcji, niższa mediana
W trzecim kwartale 2026 r. na Palm Jumeirah zarejestrowano 230 transakcji z medianą AED 3,000 za sq ft. W drugim kwartale było 238 transakcji po AED 3,650 za sq ft, a w trzecim kwartale 2025 r. — 395 transakcji po AED 3,350 za sq ft.
Odczytywane w oderwaniu od kontekstu, liczby te sugerują rynek, który w ciągu roku wyraźnie zwolnił, a następnie w trzy miesiące stracił 17.8% na cenie. Nie sądzę, by tak było — a wyjaśnia to podział na sprzedaż pierwotną i wtórną.
Co naprawdę się zmieniło: struktura transakcji
Na Palmie sprzedaż pierwotna (zakup bezpośrednio od dewelopera) i rynek wtórny to dwa zupełnie różne rynki. Sprzedaż pierwotna na wyspie koncentruje się w nowych wieżach markowych i ultraprestiżowych, a jej miesięczne mediany w tym roku mieściły się mniej więcej między AED 5,000 a AED 6,700 za sq ft. Rynek wtórny obejmuje wszystko — od kawalerek w starszych budynkach po wille sygnowane — a jego miesięczne mediany były znacznie niższe.
W drugim kwartale 73 z 238 transakcji stanowiła sprzedaż pierwotna. W trzecim kwartale — tylko 47 z 230. W tym samym okresie liczba transakcji wtórnych wzrosła z 165 do 183. Gdy rejestruje się mniej najdroższych za sq ft lokali, ogólna mediana spada, nawet jeśli żaden pojedynczy lokal nie stał się tańszy.
- Sprzedaż pierwotna: 73 w Q2, 47 w Q3. Miesięczne mediany w Q3: AED 5,034, 5,079 i 5,503 za sq ft.
- Rynek wtórny: 165 w Q2, 183 w Q3. Miesięczne mediany w Q3: AED 2,653, 2,356 i 2,651 za sq ft, wobec AED 2,579, 3,169 i 2,421 w Q2.
Przedział cen na rynku wtórnym w trzecim kwartale mieści się w przedziale z drugiego. To rynek utrzymujący swój poziom, ze zwykłymi wahaniami z miesiąca na miesiąc, a nie rynek spadający. Ceny na rynku pierwotnym były wprawdzie niższe niż w miesiącach wiosennych, ale przy od 11 do 22 transakcjach pierwotnych miesięcznie sama faza premierowa jednej wieży może przesunąć tę medianę, więc nie dopatrywałbym się w tym jeszcze trendu.
Szersza perspektywa
W ciągu ostatnich dwunastu miesięcy na Palm Jumeirah zarejestrowano 1,299 transakcji, o 22% mniej niż w poprzednich dwunastu miesiącach. Mediana ceny za sq ft w tym samym okresie wyniosła AED 3,560, o 15.4% więcej. Dla porównania mediana dla całego Dubaju w tym okresie wyniosła AED 1,729 za sq ft. Mniej transakcji po wyższych cenach to dokładnie to, czego można się spodziewać na wyspie z bardzo małą ilością nowych gruntów: w obrocie coraz częściej są większe, lepiej wykończone rezydencje.
W najwyższym segmencie rynek wtórny pozostał aktywny. W trzecim kwartale odnotowano 17 transakcji wtórnych lokali z czterema sypialniami z medianą AED 31 mln, 10 z pięcioma sypialniami z medianą AED 46.9 mln oraz 6 z sześcioma sypialniami z medianą AED 51.5 mln. To niewielkie liczby, a każda wartość obejmuje szeroki przedział metraży, ale pokazują one, że kupujący na tym poziomie nie wycofali się latem z rynku.
Podaż to element, który obserwuję najuważniej. Dane wskazują na 18 projektów i 2,812 lokali, które dopiero powstaną na wyspie. W miarę jak nowe budynki będą wchodzić na rynek i zostaną ukończone, rejestracje na rynku pierwotnym znów wzrosną, a mediana z nagłówka prawdopodobnie wróci wraz z nimi w górę — z tego samego powodu strukturalnego, dla którego w tym kwartale spadła.
Jakie wnioski bym z tego wyciągnął
Dla kupujących: trzeci kwartał nie był korektą, ale był spokojniejszy pod względem nowych premier, a sprzedający na rynku wtórnym mieli mniejszą konkurencję ze strony deweloperów. To zwykle dobry moment na negocjacje na rynku wtórnym, zwłaszcza w przypadku nieruchomości wystawionych na sprzedaż od wiosny. Ceny za sq ft należy porównywać wyłącznie w obrębie podobnych nieruchomości: budynek z budynkiem, widok z widokiem, wykończone z niewykończonym.
Dla sprzedających: lato nie zmieniło poziomu porównywalnych transakcji wtórnych. Cenę należy ustalać na podstawie danych z własnego budynku i jego bezpośrednich sąsiadów, a nie mediany dla całej wyspy, którą w tym kwartale obniżył brak drogich nowych lokali, a nie spadek wartości.
Dla właścicieli, którzy trzymają nieruchomość pod wynajem: rentowność brutto w tej okolicy w ostatnim roku wyniosła 6%, a mój Indeks najmu co miesiąc śledzi czynsze w One at Palm i The Lana. Dotychczasowe czynsze nie gwarantują przyszłych dochodów.
Jeśli chcą Państwo poznać dane dla konkretnego budynku, proszę przesłać poufne zapytanie.
Źródło: transakcje sprzedaży zarejestrowane w Dubai Land Department, dane rynkowe DXB Interact, dostęp 9 października 2026. Dane kwartalne obejmują okres od 1 lipca do 30 września 2026; dane dwunastomiesięczne obejmują okres kończący się 9 października 2026. Mediany dotyczą ceny za sq ft, o ile nie zaznaczono inaczej. Mediany według liczby sypialni dotyczą wyłącznie rynku wtórnego. Dane są zagregowane i nie stanowią wycen.