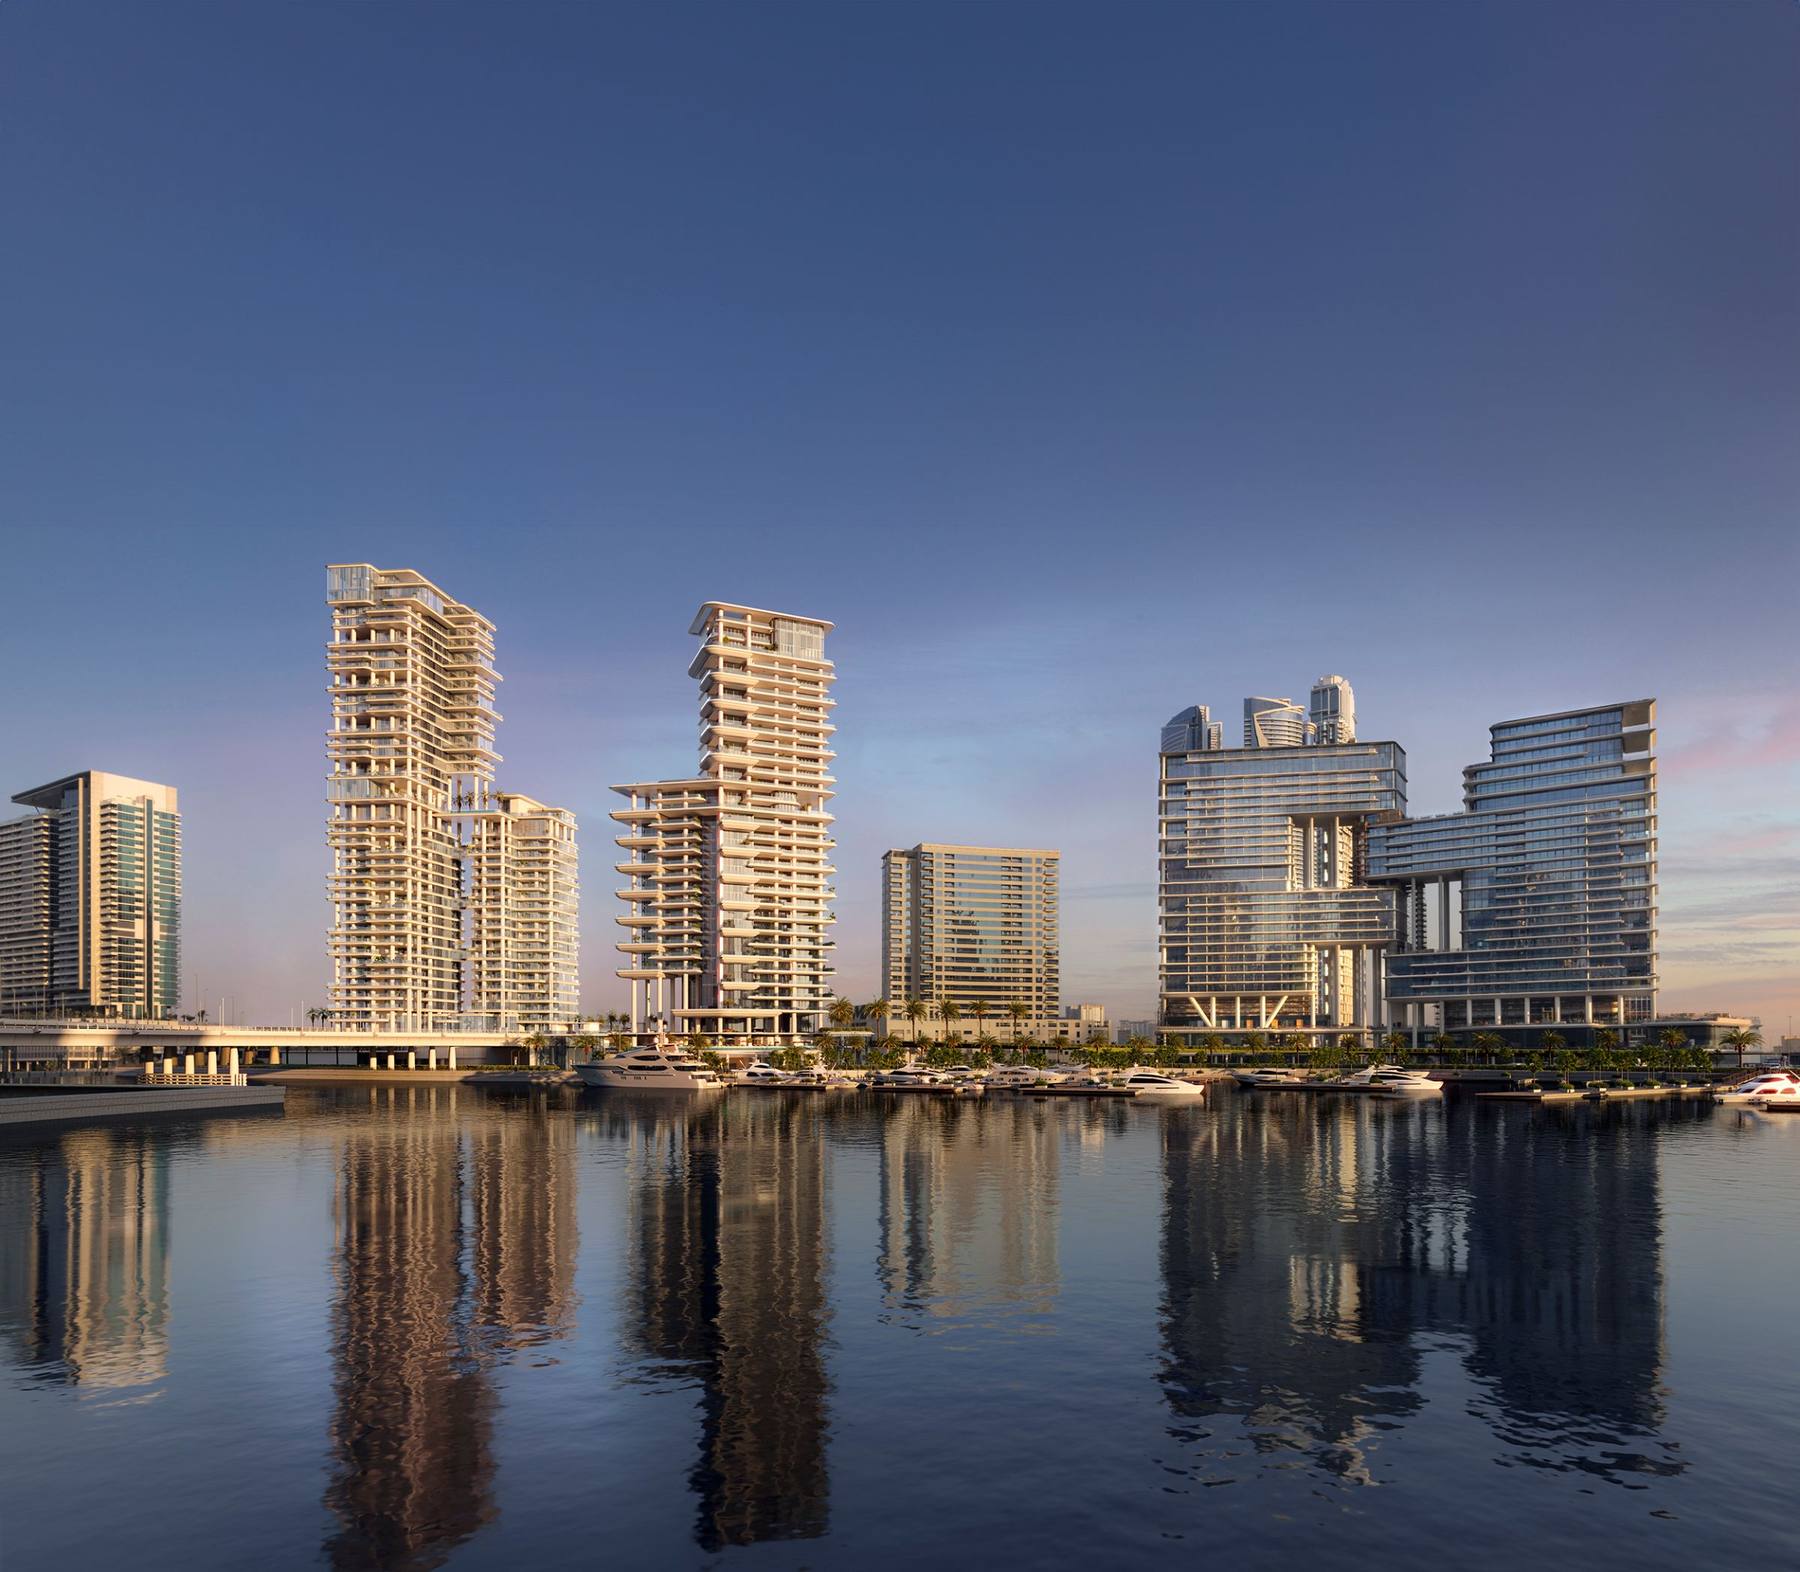
De vastgoedmarkt van Dubai beweegt snel, trekt kopers van overal aan en wordt voortdurend besproken — wat betekent dat het meeste wat u erover leest ofwel versimpelde marketing is, ofwel algemene risicowaarschuwingen voor een heel ander budget dan het uwe. Deze gids is geen van beide. Het is het volledige beeld: hoe de markt werkelijk werkt, wat u beschermt, wat u moet controleren voordat u iets ondertekent, en waar het meer gespecialiseerde deel van de markt — branded residences — werkelijk past.
Hoe de vastgoedmarkt van Dubai werkelijk werkt
Dubai hanteert in aangewezen gebieden een systeem van volle eigendom (freehold): buitenlandse kopers van elke nationaliteit kunnen er vastgoed volledig bezitten — volle eigendom, geen langlopende erfpacht, en zonder verblijfsvereiste om te kopen. Dat is al meer dan twintig jaar zo en is een van de redenen waarom de markt kopers van overal aantrekt in plaats van uit één regio.
Twee toezichthouders zijn hier van belang: het Dubai Land Department (DLD), dat elke transactie registreert en het officiële eigendomsregister bijhoudt, en RERA (de Real Estate Regulatory Agency), die ontwikkelaars en makelaars een vergunning verleent en de regels vastlegt waaraan ontwikkelaars moeten voldoen voordat ze mogen verkopen.
Elke vastgoedtransactie — off-plan of opgeleverd — wordt bij het DLD geregistreerd, en elk off-planproject moet geregistreerd zijn voordat ook maar één unit op de markt mag worden gebracht.
Off-plan of opgeleverd: de eerste echte beslissing
Voordat u een specifieke woning beoordeelt, kiest u tussen twee fundamenteel verschillende transacties.
Off-plan betekent rechtstreeks kopen bij een ontwikkelaar vóór of tijdens de bouw, met een gespreid betalingsplan. Opgeleverd (of secundaire markt) betekent een afgewerkte woning kopen uit het resterende aanbod van een ontwikkelaar of van een huidige eigenaar.
Off-plan biedt doorgaans een lagere instapprijs en een betalingsstructuur waarbij niet al het kapitaal vooraf nodig is. Een opgeleverde woning biedt zekerheid — u koopt precies wat u ziet, zonder bouwplanning of opleveringsrisico. Geen van beide is op zich beter; ze passen bij een verschillende kapitaalpositie en een verschillende bereidheid om te wachten.
Wat u werkelijk beschermt
Dit is de vraag die elke serieuze koper vroeg of laat stelt, in welke vorm dan ook: is mijn geld hier echt veilig?
RERA verplicht ontwikkelaars aan specifieke voorwaarden te voldoen voordat ze überhaupt off-plan mogen verkopen — onder meer de grond in volle eigendom bezitten en financiële garanties verstrekken die aan de voltooiing van het project zijn gekoppeld. Betalingen van kopers voor off-planunits moeten op een projectspecifieke escrowrekening worden gestort, niet rechtstreeks in de algemene middelen van de ontwikkelaar. Die escrowstructuur bestaat precies zodat uw kapitaal gekoppeld is aan de bouwvoortgang, in plaats van op een algemene rekening van de ontwikkelaar te staan waar hij naar believen over kan beschikken.
Niets hiervan sluit risico volledig uit — geen enkel regelgevend kader doet dat — maar het is een wezenlijk ander systeem dan markten waar off-plankopers zo'n bescherming niet hebben. Voordat u iets betaalt, hebt u het recht om het DLD-registratienummer van het project en de precieze gegevens van de escrowrekening op te vragen. Een betrouwbare ontwikkelaar verstrekt beide zonder aarzelen.
Hoe off-plan-betalingsplannen werkelijk werken
Betalingsplannen verschillen per ontwikkelaar en per project, maar de opbouw is meestal dezelfde: een reserveringsbetaling, een grotere betaling bij de ondertekening van de koopovereenkomst (SPA, Sale and Purchase Agreement), verdere termijnen gekoppeld aan bouwmijlpalen of vaste data, en een slotbetaling bij de oplevering.
De verhouding weegt zwaarder dan de meeste kopers aanvankelijk beseffen. Een plan dat 60% van de prijs vóór de oplevering vraagt, is een wezenlijk grotere kapitaalverbintenis dan een plan dat 30% vraagt — en het verschil is niet alleen een kwestie van kasstroomgemak: het bepaalt hoeveel van uw kapitaal blootstaat aan het risico van de bouwplanning, tegenover hoeveel liquide in uw eigen handen blijft. Sommige huidige projecten houden dit tijdens de bouw zo laag als 30%, verdeeld over een reserveringsbetaling, een betaling bij de koopovereenkomst (SPA) en één mijlpaalbetaling, met de resterende 70% pas te betalen bij de oplevering. Dat is een werkelijk ander verbintenisprofiel dan de marktnorm, en het loont om rechtstreeks te vragen wat het plan van een specifiek project werkelijk vereist, in plaats van aan te nemen dat het overeenkomt met wat u elders hebt gezien.
Kopen met crypto: wat internationale kopers moeten weten
Een groeiend deel van de kopers in deze markt heeft aanzienlijk vermogen in Bitcoin, Ethereum of andere digitale activa, en een veelgestelde vraag is of dat vermogen rechtstreeks in vastgoed in Dubai kan worden geïnvesteerd. Het antwoord is ja, met één detail dat zwaarder weegt dan alle andere: de
Het Dubai Land Department (DLD) registreert elke eigendomsakte in VAE-dirham. Cryptovaluta is volgens de wetgeving van de VAE geen wettig betaalmiddel, dus geen enkele vastgoedtransactie wordt ooit rechtstreeks in een token geregistreerd. Wat er in werkelijkheid gebeurt, is dat cryptobezit wordt omgezet in AED
via een erkend wisselkantoor of een gereguleerde betalingsdienstaanbieder, en de daaruit voortvloeiende transactie in dirham doorloopt hetzelfde escrow-, ontwikkelaars- en DLD-registratieproces als elke andere aankoop.
Voor internationale kopers lost dit een reëel probleem op: een grote cryptopositie omzetten in fiatgeld en via traditionele bankkanalen verplaatsen kan traag verlopen en, afhankelijk van uw thuisland, extra controle uitlokken. Die omzetting structureren via een gereguleerd kanaal in de VAE als onderdeel van een vastgoedaankoop biedt u een conforme, gedocumenteerde weg om dat vermogen in vastgoed te investeren — op voorwaarde dat de omzetting gebeurt via een erkende exchange of een vergunde dienstverlener voor virtuele activa, niet via een informele regeling, en op voorwaarde dat uw belastingadviseur in uw thuisland begrijpt dat de omzetting zelf een belastbaar feit kan zijn.
Kunt u uitstappen vóór de oplevering?
Dit is de vraag die de meeste gidsen overslaan, en ze is belangrijker dan vaak wordt aangenomen. Als uw omstandigheden veranderen voordat een project is opgeleverd, beperken uw mogelijkheden zich doorgaans tot het overdragen van uw bestaande off-plan contract aan een andere koper — in feite verkoopt u uw positie nog voordat u eigenaar wordt — in plaats van een gewone doorverkoop, omdat er nog geen opgeleverd object is om te verkopen.
Of dat realistisch is, hangt af van het beleid van de betreffende ontwikkelaar, hoeveel van het betalingsplan u al hebt voldaan en de actuele vraag naar dat project. Sommige ontwikkelaars rekenen een vergoeding voor overdracht van het contract; andere beperken doorverkoop tot een bepaalde bouwmijlpaal is bereikt. Dit is een vraag die u stelt voordat u tekent, niet pas wanneer u het antwoord nodig hebt — “kan ik uitstappen, en onder welke voorwaarden” hoort op dezelfde checklist als de prijs en het betalingsplan.
De checklist voor due diligence
Zorg dat u, voordat u iets reserveert, duidelijke en geverifieerde antwoorden hebt op:
Is het project geregistreerd bij het DLD, en heeft de ontwikkelaar een RERA-vergunning? Welke escrowrekening wordt gebruikt, en kan die onafhankelijk worden bevestigd?
Hoe ziet het volledige betalingsschema eruit — niet alleen het kernpercentage, maar elke datum en elk bedrag?
Wat gebeurt er als de opleverdatum verschuift?
Wat zijn de voorwaarden als u vóór de oplevering wilt uitstappen of uw contract wilt overdragen?
Wat is schriftelijk bevestigd, en wat wordt alleen gesuggereerd door marketingmateriaal?
Dat laatste weegt in het luxesegment zwaarder dan waar ook, omdat visualisaties en lifestylemarketing er sneller kunnen gaan dan wat werkelijk is vastgelegd.
Echt rendement versus marketingrendement
Vrijwel elk off-planproject wordt aangeprezen met een rendementsprognose. De eerlijke versie van dat gesprek vergelijkt appels met appels: hetzelfde type unit, een vergelijkbare verdieping, een vergelijkbaar uitzicht en — cruciaal — of het getal dat u te zien krijgt een vraagprijs is of een werkelijk afgeronde transactie. De door een ontwikkelaar zelf geprojecteerde waardestijging is niet hetzelfde bewijs als een geverifieerde doorverkoop tegen een hogere prijs per vierkante voet. Vraag naar het laatste voordat u het eerste als feit beschouwt.
Het Golden Visa: wat er in 2026 werkelijk is veranderd
Meer kopers vragen naar het Golden Visa dan naar vrijwel elk ander onderwerp, en de regels zijn dit jaar werkelijk veranderd. Om via vastgoed in aanmerking te komen voor het Golden Visa van 10 jaar, hebt u vastgoed nodig met een waarde van minimaal AED 2 miljoen, op basis van de aankoopprijs in de koopovereenkomst (SPA) of de eigendomsakte — niet de huidige marktwaarde. Die drempel van AED 2M is niet gewijzigd.
Wat wél is veranderd: gefinancierde en off-plan woningen komen nu in aanmerking zodra de gecertificeerde contractwaarde AED 2 miljoen bereikt, punt. Voorheen moesten kopers met een hypotheek of een off-plan betalingsplan eerst daadwerkelijk een aanzienlijk deel van die waarde hebben betaald — historisch ongeveer 50% — voordat ze een aanvraag konden indienen. Die eis is op federaal niveau geschrapt; wat nu nodig is, is een verklaring van geen bezwaar (NOC) van de financierende bank of de ontwikkelaar die de gecertificeerde waarde bevestigt, geen bewijs dat een bepaald bedrag is afbetaald. In de praktijk betekent dit dat een koper met een gefaseerd off-plan betalingsplan veel eerder in het betalingsschema een Golden Visa kan aanvragen dan voorheen mogelijk was.
Naast de verblijfsvergunning zelf — een verlengbare vergunning van 10 jaar zonder sponsoring door een werkgever — krijgen houders gezinssponsoring en de volledige fiscale positie van de VAE: geen personenbelasting, geen meerwaardebelasting op vastgoed, geen belasting op huurinkomsten, en geen verplichting om de VAE elke zes maanden te bezoeken om het visum te behouden. Voordat u op een woning rekent om in aanmerking te komen voor een Golden Visa, moet u rechtstreeks nagaan of de gecertificeerde waarde de drempel haalt en of de betreffende NOC-procedure in orde is — dit is een regelgevend domein dat u best toetst aan de actuele officiële richtlijnen, eerder dan aan één enkele bron.
De plaats van branded residences
Een belangrijk en groeiend deel van het luxesegment in Dubai bestaat uit branded residences — vastgoed dat is ontwikkeld in samenwerking met (en in de beste gevallen ook daadwerkelijk beheerd door)
internationale hospitalitymerken. Dit is een eigen, gespecialiseerde categorie met eigen vragen voor due diligence: beheert het merk het gebouw dagelijks, of verleent het alleen een licentie op zijn naam? Wat is werkelijk inbegrepen in de servicekosten en wat wordt apart gefactureerd? Is de schaarste echt — een klein, vast aantal units — of slechts een marketingomschrijving?
Dit is het specifieke segment waarin ik werk, gericht op de portefeuille van Dorchester Collection in Dubai. Als u nog afweegt of een branded residence überhaupt de juiste categorie voor u is, dan is dat een ander — en specifieker — gesprek dan het algemene aankoopproces dat hier wordt behandeld.
Waarom wie u vertegenwoordigt even belangrijk is als de woning
Kopers besteden enorm veel tijd aan het beoordelen van een gebouw, de ontwikkelaar en het ontwerpteam, en verhoudingsgewijs weinig aan de vraag wie hen tijdens de transactie werkelijk vertegenwoordigt. Ik werk via fäm Properties, een van de grootste makelaarskantoren in de VAE — een firma met een jaaromzet van meer dan AED 1.8 miljard, actief vanuit ongeveer 25 kantoren in Dubai met een team van naar verluidt zo’n 950 makelaars, en met een beoordeling van 4.9 op basis van meer dan 7,500 Google-reviews, een aantal dat zelfs naast andere grote makelaarskantoren in Dubai opvalt. De firma is sinds 2009 actief in Dubai en heeft meerdere marktcycli doorstaan.
Omvang op zich is niet het punt — veel grote makelaarskantoren zetten hun omvang niet om in betere resultaten voor individuele cliënten. Wat ze wel biedt, is diepgang: toegang tot off-market aanbod, rechtstreekse relaties met grote ontwikkelaars en een geverifieerd trackrecord. Specifiek op het niveau van branded residences en ultraluxetransacties bepaalt die diepgang of een onderhandeling in uw voordeel uitvalt, omdat veel van wat werkelijk onderhandelbaar is nooit in gepubliceerd materiaal verschijnt.
Veelgemaakte fouten om te vermijden
Vraagprijzen vergelijken zonder type unit, verdieping en uitzicht te vergelijken
Een gunstig betalingsplan zien als reden om te kopen, in plaats van als één factor naast andere
De verificatie van escrow en DLD-registratie overslaan omdat de ontwikkelaar bekend is
Ervan uitgaan dat marketingvisuals bevestigde, definitieve specificaties weergeven Pas na ondertekening naar exit- of overdrachtsvoorwaarden vragen
Oorspronkelijk gepubliceerd op fäm Properties ↗. Met toestemming opnieuw gepubliceerd.