Nel mio ultimo articolo ho seguito la mappa di Savills dei luoghi in cui la prossima generazione di ricchezza sceglie di vivere, da New York e Miami a Londra, Dubai e il Mediterraneo. Questo articolo riguarda ciò che accade quando quella generazione arriva. Che cosa acquista? Quali residenze sono davvero scarse? E quanto costa un piede quadrato del meglio di Dubai rispetto ai luoghi più cari del mondo?
La conclusione stessa di Savills è un buon punto di partenza. Con la ricchezza che si sposta tra confini e generazioni, prevede che il capitale diventi più selettivo, e che le residenze più resilienti siano quelle scarse, chiavi in mano e con ampi servizi, in mercati che coniugano stabilità giuridica, stile di vita, riservatezza e liquidità a lungo termine. È una descrizione fedele, quasi parola per parola, di ciò che mi chiedono i miei clienti più giovani. Ecco come ciascuna di queste qualità emerge nei dati registrati di Dubai e nei suoi edifici migliori.
Il capitale diventa più selettivo
C’è una frase del rapporto di Savills che mi è rimasta impressa. Afferma che il residenziale viene ormai valutato accanto ai mercati privati, alla tecnologia, all’ospitalità e alle imprese operative, e che deve fare più che preservare il capitale. Deve sostenere il modo in cui una famiglia vive, lavora, viaggia e pianifica.
In pratica, ciò significa che la nuova generazione è meno indulgente dei propri genitori. Una residenza semplicemente costosa non basta. Deve trovarsi in una posizione non replicabile, essere rifinita a uno standard che non richieda ulteriori lavori, essere gestita da un team in grado di occuparsene in assenza del proprietario, ed essere vendibile alla famiglia successiva quando sarà il momento. Le residenze che superano tutte e quattro le prove sono rare in qualsiasi città, e Dubai non fa eccezione.
Scarse: gli indirizzi che non si possono ripetere
La scarsità è più evidente dove l’offerta non può crescere. Dubai conta una manciata di indirizzi di questo tipo, e i dati del Dubai Land Department (DLD) per gli ultimi dodici mesi mostrano quanto diversamente si stia comportando ciascuno.
Ville di Palm Jumeirah. Sull’isola si sono registrate 77 vendite di ville, il 30.6% in meno rispetto all’anno precedente. Nello stesso periodo il prezzo mediano delle ville è salito del 33%, a AED 44 milioni, e il prezzo mediano per sq ft è salito del 16.7%, a AED 7,000. Meno vendite e prezzi più alti allo stesso tempo: ecco come appare un’offerta limitata nei dati. Le fronde sono finite, non si costruiscono quasi più nuove ville, e i proprietari che non hanno necessità di vendere tendono a non farlo.
Emirates Hills. Qui la tendenza è ancora più netta. Le vendite di ville sono state 25, in calo del 37.5%, mentre il prezzo mediano è salito del 25%, a AED 65 milioni, e il prezzo mediano per sq ft è salito del 36.7%, a AED 4,850. Emirates Hills conta in tutto meno di 600 ville e non se ne aggiungono di nuove. Con così poche vendite, ciascuna sposta la mediana, ma la direzione è chiara.
Dubai Hills Estate. Si tratta di una comunità più grande e più recente, e si comporta in modo diverso. Le vendite di ville sono state 165, in calo del 35.6%, e il prezzo mediano è salito di un più contenuto 6.3%, a AED 14.65 milioni, pari a AED 3,060 per sq ft. A Dubai Hills è ancora in arrivo nuova offerta, e lo si vede nella maggiore stabilità dei prezzi. È un buon promemoria del fatto che la scarsità è propria di una località, non una caratteristica di un’intera città.
Jumeirah Bay. L’isola ha registrato il prezzo mediano per sq ft più alto dei quattro, pari a AED 8,790, ma su sole 16 vendite, in calo del 44.8%, e il prezzo mediano è sceso del 18%, a AED 22.75 milioni, per effetto del diverso mix di residenze vendute. La includo perché mostra i limiti di una mediana quando le vendite sono così rare. A questo livello, i dati relativi a un edificio o a un lotto specifico contano molto più di qualsiasi cifra d’area.
Con meno di 100 vendite l’anno nella maggior parte di questi luoghi, leggo le mediane come un’indicazione di direzione più che come una misura precisa. Ma negli indirizzi davvero finiti la direzione è stata costante: meno residenze che cambiano proprietario, a prezzi più alti.
Chiavi in mano: pronta il giorno dell’arrivo
Una famiglia che vive tra due o tre paesi non vuole un anno di allestimenti. Savills individua nelle residenze chiavi in mano e con ampi servizi quelle preferite dagli acquirenti con mobilità globale, e l’esempio di Dubai scelto da JamesEdition nella sua sintesi del rapporto era una villa completamente arredata a Dubai Hills Estate, scelta proprio per illustrare la domanda di residenze di prestigio finite.
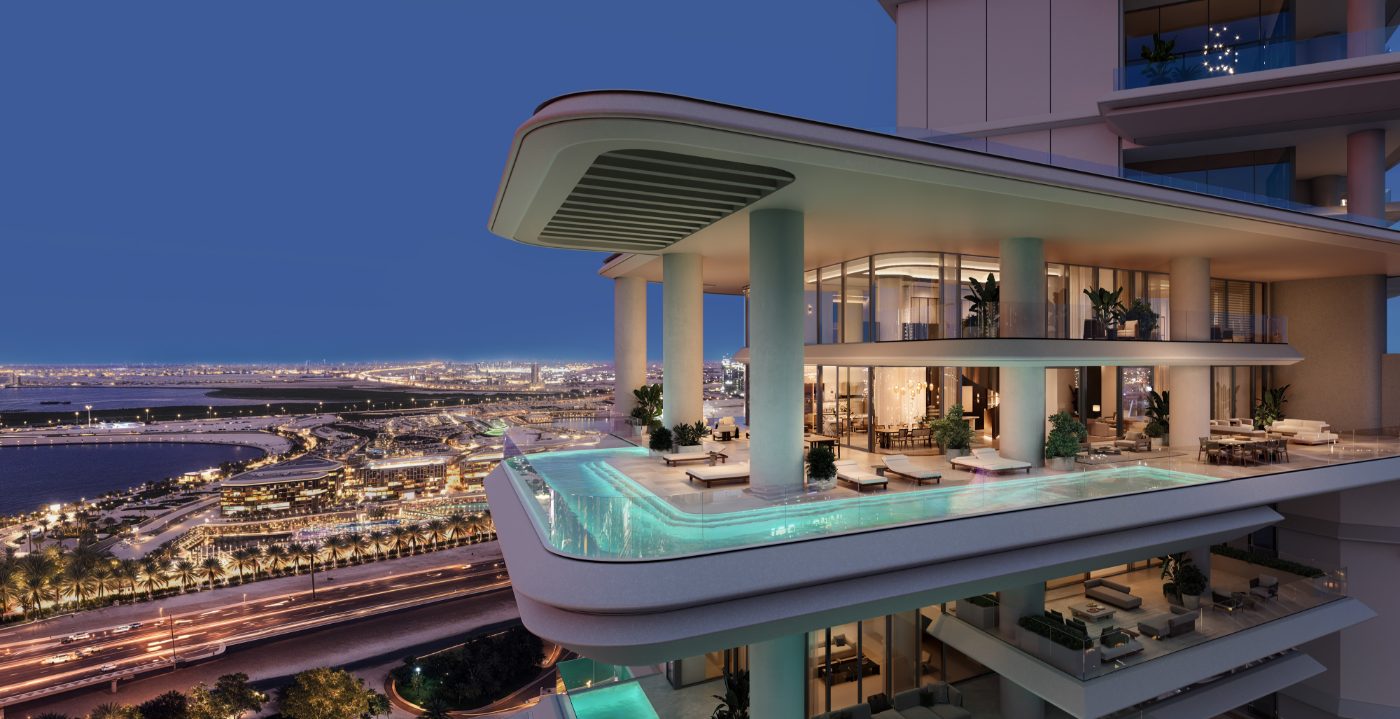
È anche per questo che l’alternativa realistica a una villa sulla Palm è spesso una grande residenza in un edificio di marchio, piuttosto che un’altra villa. All’interno della Dorchester Collection, VELA viene consegnata completamente rifinita e arredata, con interni di Gilles & Boissier. ORLA Infinity viene consegnata completamente rifinita con interni di YODEZEEN, e l’arredamento è disponibile à la carte tramite OMNIYAT Atelier. Per un acquirente che arriva da Londra o New York, una residenza rifinita a quel livello alla consegna corrisponde spesso a ciò che lascia più di una villa che richiede ancora lavori.
Con servizi: una residenza che funziona quando Lei non c’è
La nuova generazione tende a considerare una casa come una delle diverse basi, non l’unica. Henley & Partners ha espresso lo stesso concetto nel suo rapporto 2026, descrivendo famiglie che distribuiscono residenza, cittadinanza e strutture societarie tra più giurisdizioni, così che nessun luogo racchiuda da solo l’intera loro vita e il loro capitale. Una base di questo tipo deve funzionare in assenza del proprietario. Richiede un team residenziale in grado di aprire la casa, ricevere consegne e preparare un arrivo con breve preavviso, una sicurezza che non dipenda dalla presenza del proprietario, e una riservatezza integrata nell’edificio anziché aggiunta in seguito.
Savills individua inoltre nel benessere un fattore crescente della domanda, dai club della salute di Londra agli spazi di recupero dei nuovi sviluppi altrove. A Dubai, gli edifici che lo fanno bene trattano spa, palestra e piscina come parte della vita quotidiana anziché come una voce da brochure, e gli acquirenti notano presto la differenza.
Una residenza con servizi utilizzata per una parte dell’anno può talvolta essere locata per il resto del tempo. Il mio Indice degli affitti segue i canoni registrati a One at Palm e The Lana, così che i clienti possano vedere quanto hanno ottenuto residenze comparabili. I canoni passati non garantiscono redditi futuri, e le norme sulla locazione e i regolamenti dell’edificio vanno sempre verificati prima.
Cosa compra un piede quadrato prime: Dubai a confronto con il mondo
Quando i clienti internazionali confrontano Dubai con le altre città della loro lista, la conversazione si riduce spesso a un solo numero: quanto costa un piede quadrato del miglior indirizzo. Savills offre due utili punti di riferimento. Monaco è il mercato residenziale prime più caro al mondo, con una media di circa US$6,135 per sq ft. Hong Kong è il più caro dell’Asia-Pacifico e secondo solo a Monaco a livello globale, con circa US$3,750.
Rispetto a queste cifre, al tasso di cambio fisso di AED 3.6725 per dollaro, gli indirizzi più scarsi di Dubai si presentano così negli ultimi dodici mesi:
Jumeirah Bay, con una mediana di AED 8,790 per sq ft, equivale a circa US$2,393. Le ville di Palm Jumeirah, a AED 7,000, a circa US$1,906. Le ville di Emirates Hills, a AED 4,850, a circa US$1,321. Considerando tutte le tipologie immobiliari sulla Palm da inizio anno, la mediana è di AED 3,550, circa US$967, e per Dubai nel suo complesso è di AED 1,716, circa US$467.
Su questi numeri, una villa sulla Palm costa meno di un terzo della media prime di Monaco per piede quadrato e circa la metà di quella di Hong Kong. Persino Jumeirah Bay, il più caro degli indirizzi di Dubai secondo questa misura, resta ben al di sotto di entrambe.
Perché questo confronto richiede cautela
Sono cauto con confronti di questo tipo, per tre ragioni. Primo, le misure sono diverse: i dati di Savills sono medie dello stock prime, mentre i miei sono mediane di tutte le vendite registrate in un periodo, alcune delle quali non prime. Secondo, i prodotti sono diversi: una villa sulla Palm offre di solito molto più spazio, aree esterne e accesso alla spiaggia di un appartamento a Monaco con lo stesso budget, quindi il prezzo per piede quadrato sottostima la differenza in ciò che si ottiene. Terzo, il costo di possesso varia da città a città, tra imposte, spese di servizio e costi di gestione, e su un periodo di detenzione lungo conta quanto il prezzo d’acquisto.
Né un prezzo per piede quadrato più basso significa che Dubai colmerà il divario. Le città non sono tenute a convergere, e non presento mai un prezzo d’ingresso più basso come una promessa di crescita. Ciò che il divario mostra è che, per una famiglia che sceglie tra indirizzi globali, Dubai offre moltissimo in termini di spazio, servizi e posizione per il prezzo pagato.
La storia più lunga merita comunque di essere conosciuta. Nel 2014 la mediana della Palm era di AED 1,740 per sq ft; da inizio anno è di AED 3,550. I risultati passati non sono indicativi di quelli futuri, ma mostrano come il mercato abbia trattato gli indirizzi non replicabili.
Liquida: pensare al prossimo acquirente
L’ultima delle prove di Savills è quella che gli acquirenti citano meno e che dovrebbero ponderare di più. Una residenza scarsa, finita e con servizi è anche quella che la famiglia successiva vorrà, ed è questo che rende la decisione reversibile.
Significa anche leggere il mercato con attenzione. Sulla Palm, negli ultimi dodici mesi le vendite dirette dei developer sono state registrate a una mediana di AED 5,700 per sq ft contro AED 2,930 per le rivendite, un divario che riflette quanta parte della nuova offerta sia ultra-prime e di marchio, non uno sconto su una singola residenza. Spiego cosa significa per gli acquirenti nel mio articolo su rivendita o off-plan sulla Palm.
Le migliori residenze a questo livello raggiungono raramente il mercato aperto, e i prezzi richiesti possono superare i dati registrati. Io stabilisco i prezzi in base alle vendite registrate, non agli annunci, e invito ogni acquirente a fare lo stesso.
Come lo affronto con i clienti
Quando una famiglia di questa nuova generazione mi chiede da dove cominciare, seguo le stesse quattro prove indicate da Savills, nello stesso ordine. La posizione è davvero scarsa, o semplicemente costosa? La residenza è rifinita allo standard che la famiglia si aspetta, o è un progetto da completare? L’edificio è in grado di occuparsene quando non c’è nessuno? E chi sarà probabilmente il prossimo acquirente? Per una residenza che supera tutte e quattro le prove vale la pena muoversi rapidamente, perché a questo livello le residenze giuste vengono di solito concordate nel giro di pochi giorni, spesso prima di essere pubblicizzate.
Se desidera vedere i dati registrati per un determinato indirizzo, edificio o tipologia di residenze, a confronto con le altre città della Sua lista, mi invii una richiesta riservata.
Fonti: Savills, Spotlight on Wealth Trends 2026, ottobre 2026 (prezzi medi prime per sq ft di Monaco e Hong Kong, conclusioni su resilienza, chiavi in mano e benessere), come riassunto da JamesEdition, 28 ottobre 2026; Henley Private Wealth Migration Report 2026, 16 giugno 2026. Dati di Dubai: compravendite registrate presso il Dubai Land Department (DLD), aggregate tramite DXB Interact, dati aggiornati al 27–30 ottobre 2026. I dati per area sono mediane degli ultimi dodici mesi con variazione su base annua, salvo ove indicato come da inizio anno. Conversioni in dollari USA a AED 3.6725. Le mediane riflettono il mix di residenze vendute e non costituiscono una valutazione. Specifiche di consegna come pubblicate da OMNIYAT. Si tratta di informazioni generali, non di consulenza finanziaria.