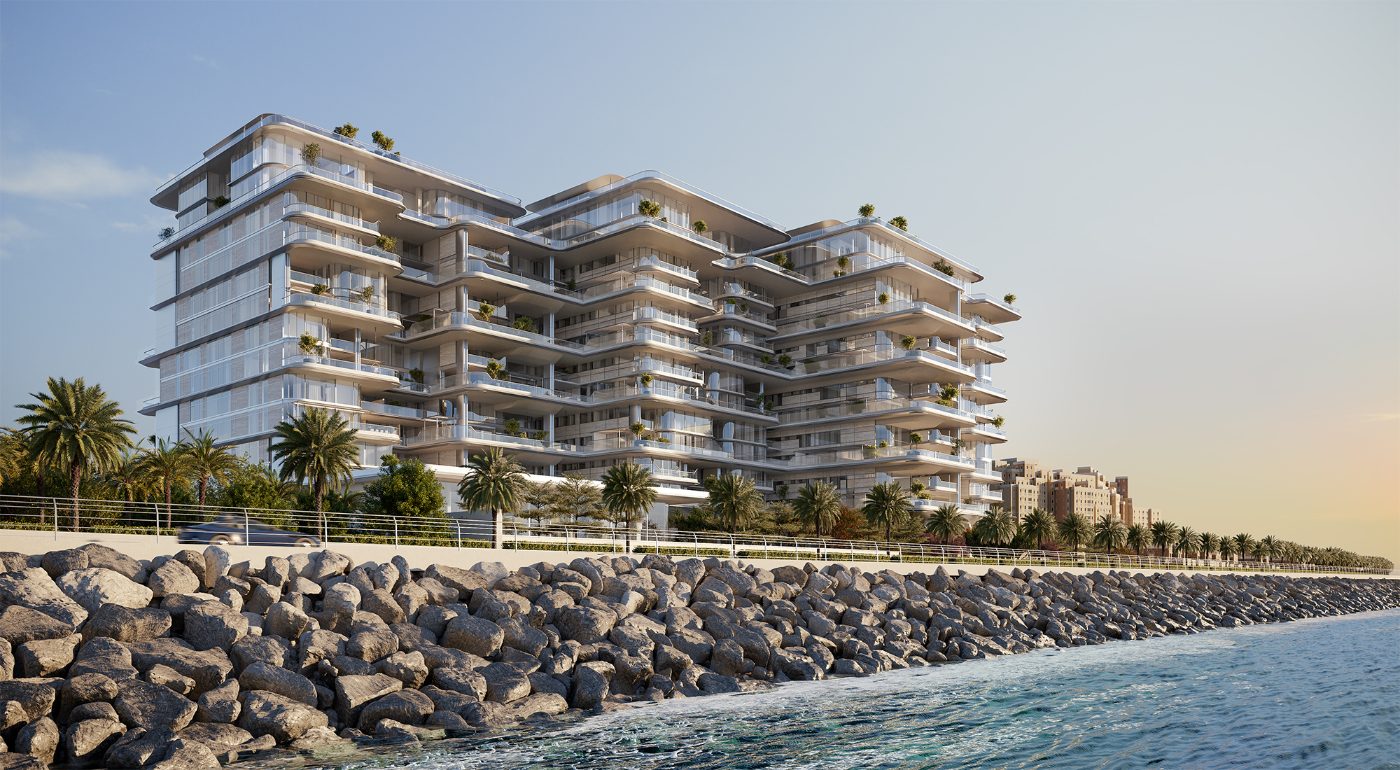
Dall’estate, la domanda che sento più spesso dagli acquirenti interessati a Palm Jumeirah è semplice: l’isola si è raffreddata? I dati generali del terzo trimestre sembrano dire di sì. Il prezzo mediano per sq ft di tutte le vendite registrate è sceso, e così il numero di transazioni rispetto a un anno fa. Ma una mediana generale può trarre in inganno quando cambia il mix di ciò che è stato venduto, e in questo trimestre il mix è cambiato molto. Sono quindi tornato alle vendite registrate da luglio a settembre e le ho separate.
In sintesi: meno vendite, una mediana più bassa
Nel terzo trimestre del 2026 Palm Jumeirah ha registrato 230 vendite, a una mediana di AED 3,000 per sq ft. Nel secondo trimestre le vendite erano state 238 ad AED 3,650 per sq ft, e nel terzo trimestre del 2025 erano state 395 ad AED 3,350 per sq ft.
Letti da soli, questi numeri suggeriscono un mercato che ha rallentato bruscamente nel corso dell’anno per poi perdere il 17.8% di prezzo in tre mesi. Non credo sia andata così, e la ripartizione tra residenze nuove e in rivendita spiega il perché.
Che cosa è cambiato davvero: il mix
Sulla Palm, le vendite sul primario (residenze acquistate direttamente dallo sviluppatore) e le rivendite sono due mercati molto diversi. Le vendite sul primario sull’isola si concentrano nelle nuove torri branded e ultra-prime, e le loro mediane mensili quest’anno si sono collocate all’incirca tra AED 5,000 e AED 6,700 per sq ft. Le rivendite spaziano dai monolocali in edifici meno recenti alle ville signature, e le loro mediane mensili si sono attestate su livelli molto più bassi.
Nel secondo trimestre, 73 delle 238 vendite erano sul primario. Nel terzo trimestre, solo 47 su 230. Nello stesso periodo, le rivendite sono salite da 165 a 183. Quando si registrano meno residenze tra le più costose per sq ft, la mediana complessiva scende, anche se nessuna singola residenza è diventata più economica.
- Vendite sul primario: 73 nel Q2, 47 nel Q3. Mediane mensili nel Q3 di AED 5,034, 5,079 e 5,503 per sq ft.
- Rivendite: 165 nel Q2, 183 nel Q3. Mediane mensili nel Q3 di AED 2,653, 2,356 e 2,651 per sq ft, contro AED 2,579, 3,169 e 2,421 nel Q2.
La forchetta delle rivendite nel terzo trimestre rientra in quella del secondo. È un mercato che mantiene il proprio livello, con le normali oscillazioni mensili, non un mercato in calo. I prezzi sul primario sono stati effettivamente inferiori a quelli dei mesi primaverili, ma con 11–22 vendite sul primario al mese, la fase di lancio di una singola torre può muovere da sola quella mediana, quindi per ora non ci leggerei una tendenza.
La visione di lungo periodo
Negli ultimi dodici mesi Palm Jumeirah ha registrato 1,299 vendite, il 22% in meno rispetto ai dodici mesi precedenti. Il prezzo mediano per sq ft negli stessi dodici mesi è stato di AED 3,560, in aumento del 15.4%. Per confronto, la mediana su tutta Dubai nello stesso periodo è stata di AED 1,729 per sq ft. Meno transazioni a prezzi più alti è ciò che ci si aspetta da un’isola con pochissimo terreno nuovo: lo stock scambiato è sempre più costituito dalle residenze più grandi e meglio rifinite.
Nella fascia più alta, il mercato della rivendita è rimasto attivo. Nel terzo trimestre si sono registrate 17 rivendite di residenze con quattro camere da letto a una mediana di AED 31 milioni, 10 con cinque camere da letto a una mediana di AED 46.9 milioni e 6 con sei camere da letto a una mediana di AED 51.5 milioni. Sono numeri ridotti, e ciascun dato copre un’ampia gamma di metrature, ma mostrano che gli acquirenti a questo livello non si sono fatti da parte durante l’estate.
L’offerta è l’aspetto che seguo più da vicino. I dati indicano 18 progetti e 2,812 unità ancora in arrivo sull’isola. Man mano che i nuovi edifici verranno lanciati e completati, le registrazioni sul primario torneranno a crescere, e la mediana generale probabilmente risalirà con esse, per la stessa ragione di mix che l’ha fatta scendere in questo trimestre.
Che cosa ne trarrei
Se sta acquistando, il terzo trimestre non è stato una correzione, ma è stato un trimestre più tranquillo per i nuovi lanci, e i venditori sul secondario hanno avuto meno concorrenza da parte degli sviluppatori. Di solito è un buon momento per negoziare sulla rivendita, in particolare per le residenze sul mercato dalla primavera. Confronti il prezzo per sq ft solo tra elementi omogenei: edificio con edificio, vista con vista, rifinito con non rifinito.
Se sta vendendo, l’estate non ha modificato il livello delle rivendite comparabili. Stabilisca il prezzo sulla base dei dati del Suo edificio e di quelli immediatamente vicini, non sulla mediana dell’intera isola, che in questo trimestre è stata abbassata dall’assenza di nuova offerta costosa e non da un calo dei valori.
Per i proprietari che detengono l’immobile per affittarlo, il rendimento lordo della zona nell’ultimo anno è stato del 6%, e il mio Indice degli affitti segue ogni mese i canoni a One at Palm e The Lana. I canoni passati non garantiscono redditi futuri.
Se desidera i dati per un edificio specifico, mi invii una richiesta riservata.
Fonte: vendite registrate presso il Dubai Land Department tramite i dati di mercato DXB Interact, consultati il 9 ottobre 2026. I dati trimestrali coprono il periodo dal 1 luglio al 30 settembre 2026; i dati a dodici mesi si riferiscono al periodo fino al 9 ottobre 2026. Salvo diversa indicazione, le mediane si riferiscono al prezzo per sq ft. Le mediane per numero di camere da letto riguardano solo le rivendite. I dati sono aggregati, non valutazioni.