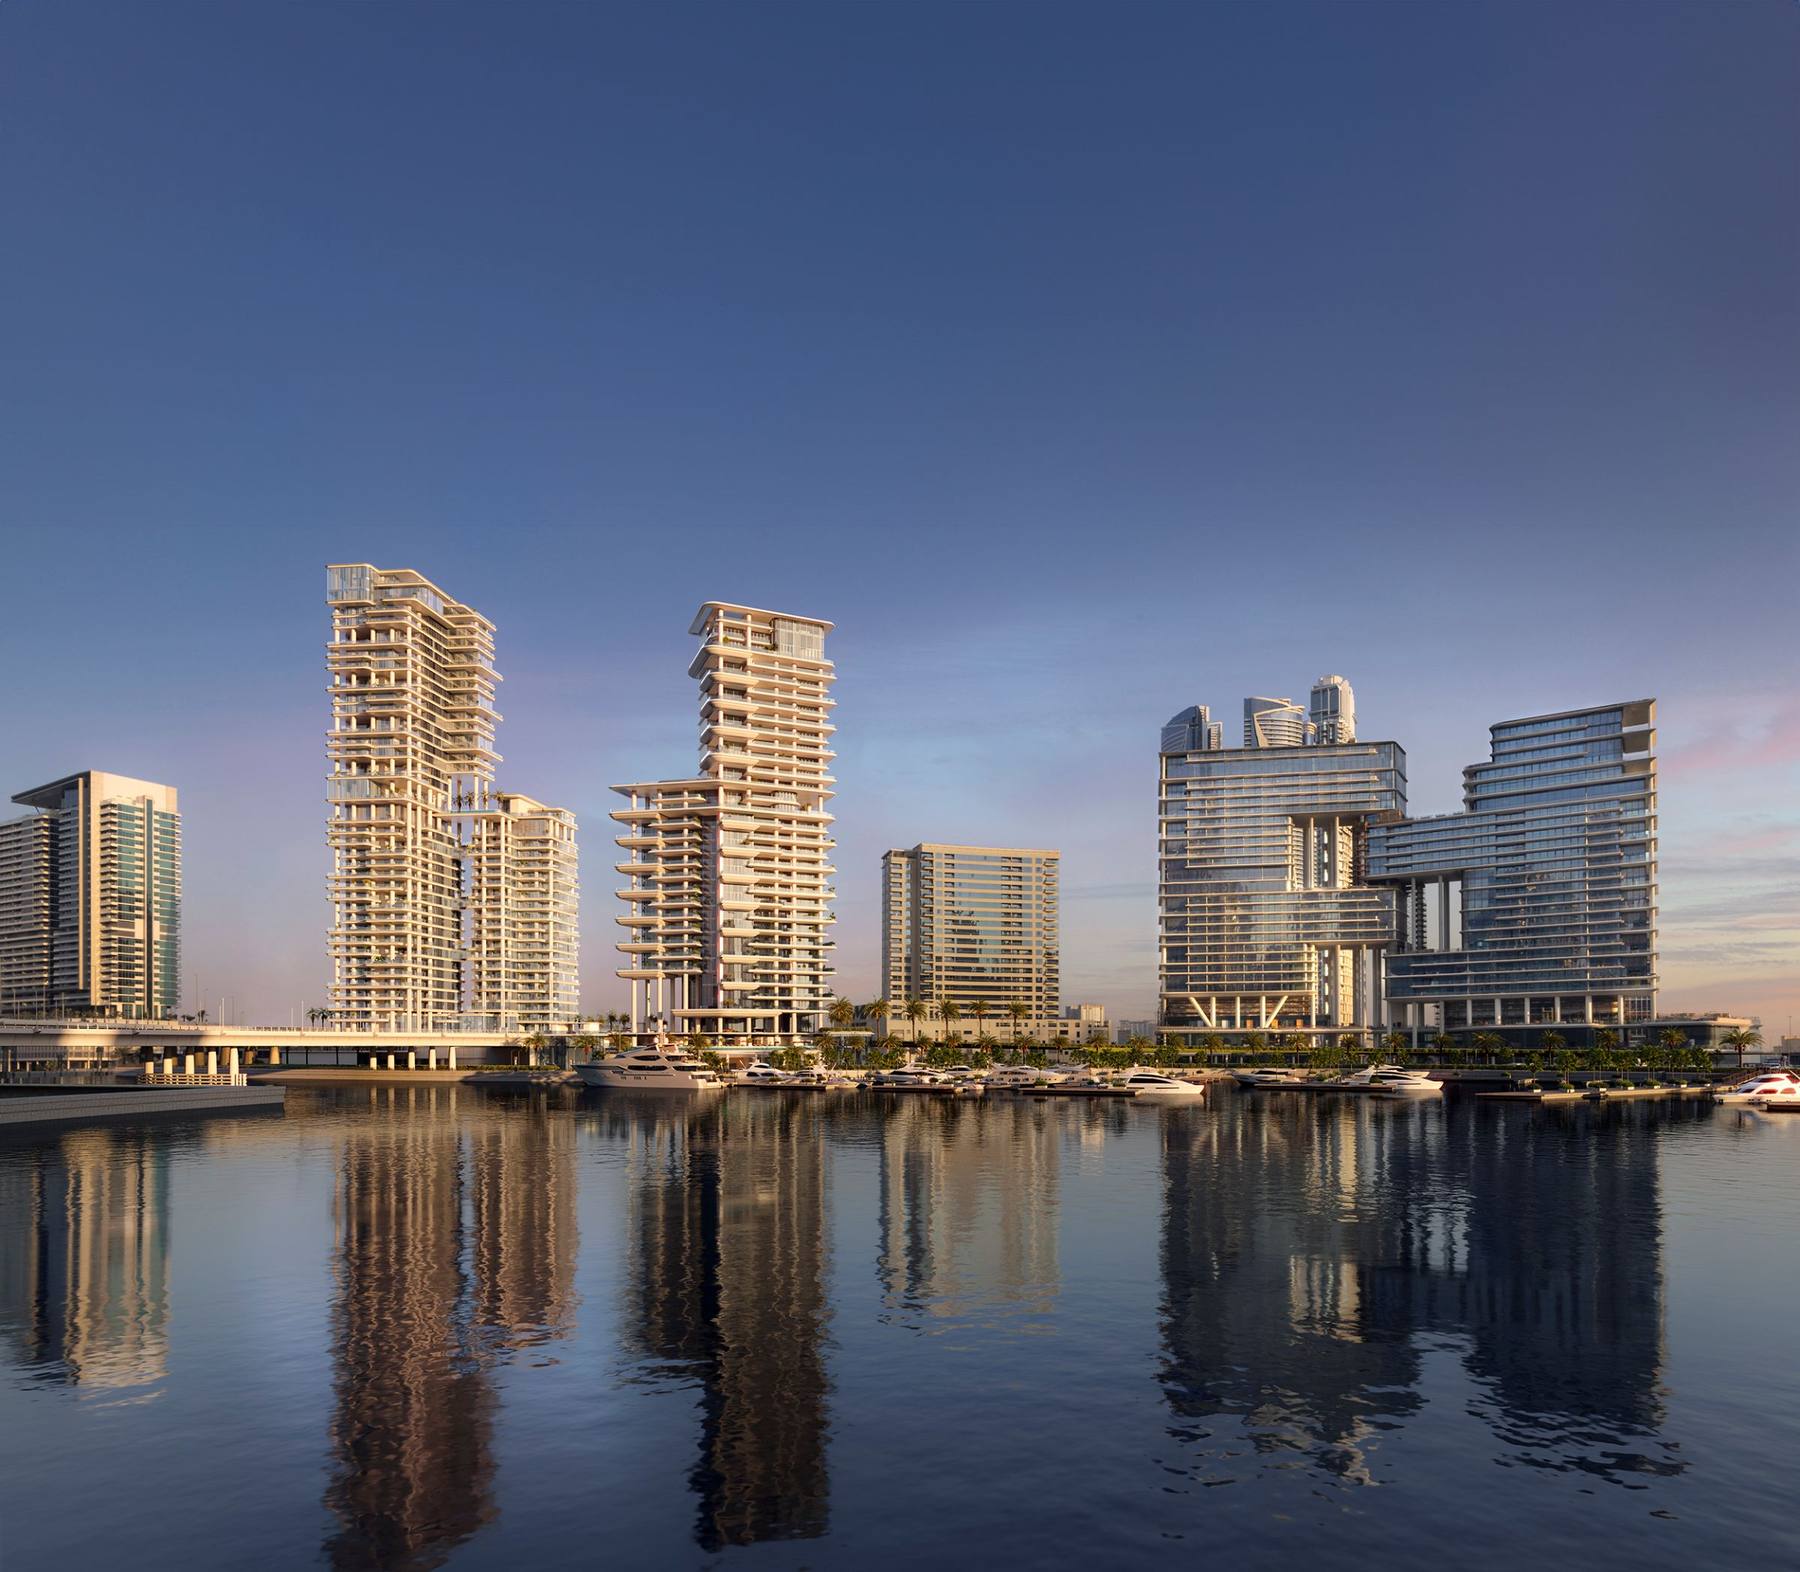
Le marché immobilier de Dubaï évolue vite, attire des acquéreurs du monde entier et fait l’objet de discussions permanentes — si bien que l’essentiel de ce que vous lirez à son sujet relève soit d’un marketing simpliste, soit de mises en garde génériques rédigées pour un budget sans commune mesure avec le vôtre. Ce guide n’est ni l’un ni l’autre. Il offre une vue d’ensemble : comment le marché fonctionne réellement, ce qui vous protège, ce qu’il faut vérifier avant de signer quoi que ce soit, et la place qu’occupe réellement le segment le plus spécialisé du marché — les résidences de marque.
Comment fonctionne réellement le marché immobilier de Dubaï
Dubaï applique un régime de pleine propriété (freehold) dans des zones désignées : les acquéreurs étrangers, de toute nationalité, peuvent y détenir un bien en pleine propriété — une propriété entière, et non un bail de longue durée, sans condition de résidence pour acheter. C’est le cas depuis plus de vingt ans, et c’est l’une des raisons pour lesquelles le marché attire des acquéreurs du monde entier plutôt que d’une seule région.
Deux organismes de réglementation comptent ici : le Dubai Land Department (DLD), qui enregistre chaque transaction et tient le registre officiel de la propriété, et la RERA (Real Estate Regulatory Agency), qui agrée promoteurs et courtiers et fixe les règles que les promoteurs doivent respecter avant d’être autorisés à vendre.
Toute transaction immobilière — sur plan ou livrée — est enregistrée auprès du DLD, et tout projet sur plan doit être enregistré avant qu’un seul lot puisse être commercialisé.
Sur plan ou livré : la première vraie décision
Avant même d’évaluer un bien précis, vous choisissez entre deux transactions fondamentalement différentes.
Acheter sur plan (VEFA) signifie acheter directement auprès d’un promoteur avant ou pendant la construction, selon un échéancier de paiement échelonné. Acheter un bien livré (ou sur le marché secondaire) signifie acquérir un bien achevé, soit dans le stock restant d’un promoteur, soit auprès d’un propriétaire actuel.
L’achat sur plan offre généralement un prix d’entrée plus bas et une structure de paiement qui n’exige pas la totalité du capital d’emblée. Un bien livré offre la certitude — vous achetez exactement ce que vous voyez, sans calendrier de construction ni risque de livraison. Aucune des deux options n’est meilleure en soi ; elles conviennent à des situations patrimoniales et à des tolérances à l’attente différentes.
Ce qui vous protège réellement
C’est la question que tout acquéreur sérieux finit par poser, sous une forme ou une autre : mon argent est-il vraiment en sécurité ici ?
La RERA impose aux promoteurs de remplir des conditions précises avant de pouvoir vendre sur plan — notamment être pleinement propriétaires du terrain et fournir des garanties financières liées à l’achèvement du projet. Les paiements des acquéreurs pour des lots sur plan doivent être versés sur un compte séquestre propre au projet, et non directement dans la trésorerie générale du promoteur. Ce dispositif de séquestre existe précisément pour que votre capital soit lié à l’avancement de la construction, plutôt que de rester sur le compte général d’un promoteur libre de l’utiliser à sa guise.
Rien de tout cela n’élimine entièrement le risque — aucun cadre réglementaire ne le fait — mais c’est un système sensiblement différent de marchés où les acquéreurs sur plan ne bénéficient d’aucune protection de ce type. Avant tout paiement, vous êtes en droit de demander le numéro d’enregistrement DLD du projet et les coordonnées précises du compte séquestre. Un promoteur sérieux fournira les deux sans hésiter.
Comment fonctionnent réellement les échéanciers de paiement sur plan
Les échéanciers de paiement varient selon le promoteur et le projet, mais leur structure est généralement la même : un versement à la réservation, un versement plus important à la signature du contrat de vente (SPA), d’autres échéances liées soit aux étapes de la construction, soit à des dates fixes, et un solde final à la livraison.
Le ratio compte plus que la plupart des acquéreurs ne le réalisent au départ. Un plan qui exige 60 % du prix avant la livraison représente un engagement de capital nettement plus lourd qu’un plan qui en exige 30 % — et la différence n’est pas qu’une question de trésorerie : elle détermine la part de votre capital exposée au risque de calendrier de construction plutôt que de rester liquide entre vos mains. Certains projets actuels réduisent cette part à 30 % pendant la construction, répartis entre un versement à la réservation, un versement à la signature du contrat de vente (SPA) et un versement d’étape, les 70 % restants n’étant dus qu’à la livraison. C’est un profil d’engagement réellement différent de la norme du marché, et il vaut la peine de demander directement ce qu’exige réellement l’échéancier de chaque projet, plutôt que de supposer qu’il correspond à ce que vous avez vu ailleurs.
Acheter en cryptomonnaies : ce que les acquéreurs internationaux doivent savoir
Une part croissante des acquéreurs sur ce marché détient un patrimoine significatif en Bitcoin, Ethereum ou autres actifs numériques, et une question revient souvent : ce patrimoine peut-il être investi directement dans un bien à Dubaï ? La réponse est oui, avec un détail qui compte plus que tout autre :
Le Dubai Land Department (DLD) enregistre chaque titre de propriété en dirhams des Émirats arabes unis. Les cryptomonnaies n’ont pas cours légal en droit émirien : aucune transaction immobilière n’est donc jamais enregistrée directement en jetons. En pratique, les avoirs en cryptomonnaies sont convertis en AED
par l’intermédiaire d’un bureau de change agréé ou d’un prestataire de paiement réglementé, et la transaction en dirhams qui en résulte suit le même circuit de compte séquestre, de promoteur et d’enregistrement auprès du DLD que tout autre achat.
Pour les acquéreurs internationaux, cela résout un vrai problème : convertir une position importante en cryptomonnaies en monnaie fiduciaire et la faire transiter par les circuits bancaires traditionnels peut être lent et susciter des contrôles selon votre juridiction d’origine. Structurer cette conversion par un canal réglementé aux Émirats arabes unis dans le cadre d’un achat immobilier vous offre une voie conforme et documentée pour investir ce patrimoine dans l’immobilier — à condition que la conversion passe par une plateforme d’échange agréée ou un prestataire de services sur actifs virtuels, et non par un arrangement informel, et que votre conseiller fiscal dans votre pays d’origine sache que la conversion elle-même peut constituer un fait générateur d’impôt.
Peut-on sortir avant la livraison ?
C’est la question que la plupart des guides éludent, et elle compte davantage qu’on ne le pense. Si votre situation évolue avant l’achèvement d’un projet, vos options se limitent généralement à céder votre contrat sur plan existant à un autre acquéreur — autrement dit, vendre votre position avant même d’être propriétaire — plutôt qu’à une simple revente, puisqu’il n’existe pas encore d’actif achevé à vendre.
Que cela soit réaliste dépend de la politique du promoteur, de la part de l’échéancier déjà réglée et de la demande actuelle pour le projet. Certains promoteurs facturent des frais de cession ou de transfert ; d’autres interdisent la revente avant un certain stade de construction. C’est une question à poser avant de signer, pas au moment où vous avez besoin de la réponse — « puis-je sortir, et à quelles conditions » figure sur la même liste que le prix et l’échéancier de paiement.
La liste de vérification préalable
Avant de réserver quoi que ce soit, obtenez des réponses claires et vérifiées sur :
Le projet est-il enregistré auprès du DLD, et le promoteur est-il agréé par la RERA ? Quel est le compte séquestre, et peut-on le vérifier de manière indépendante ?
Quel est le calendrier de paiement complet — pas seulement le pourcentage affiché, mais chaque date et chaque montant ?
Que se passe-t-il si la date de livraison est décalée ?
Quelles sont les conditions si vous devez sortir ou céder avant l’achèvement ?
Qu’est-ce qui est confirmé par écrit, et qu’est-ce qui n’est que suggéré par les supports marketing ?
Ce dernier point compte davantage dans le haut de gamme que partout ailleurs, là où les visuels et le marketing de style de vie peuvent devancer ce qui a réellement été arrêté.
Rendement réel ou rendement marketing
Presque tous les projets sur plan se vendent avec une projection de rendement. La version honnête de cette conversation consiste à comparer ce qui est comparable : même typologie, étage similaire, vue équivalente et — c’est essentiel — savoir si le chiffre présenté est un prix demandé ou une transaction effectivement conclue. La plus-value projetée par un promoteur n’a pas la même valeur probante qu’une revente vérifiée à un prix au pied carré plus élevé. Exigez la seconde avant de tenir la première pour acquise.
Le Golden Visa : ce qui a réellement changé en 2026
Le Golden Visa suscite plus de questions que presque tout autre sujet, et les règles ont réellement évolué cette année. Pour obtenir le Golden Visa de 10 ans par l’immobilier, il faut détenir un bien d’une valeur minimale de AED 2 millions, sur la base du prix d’achat inscrit au contrat de vente (SPA) ou au titre de propriété — et non de la valeur de marché actuelle. Ce seuil de AED 2M n’a pas changé.
Ce qui a changé : les biens financés par crédit et les biens sur plan sont désormais éligibles dès que la valeur certifiée du contrat atteint 2 millions d’AED, sans autre condition. Auparavant, les acquéreurs recourant à un crédit immobilier ou à un échéancier sur plan devaient avoir effectivement réglé une part importante de cette valeur — historiquement environ 50 % — avant de déposer leur demande. Cette exigence a été supprimée au niveau fédéral ; il suffit désormais d’un certificat de non-objection de la banque prêteuse ou du promoteur confirmant la valeur certifiée, et non d’une preuve d’un montant précis déjà versé. Concrètement, un acquéreur bénéficiant d’un échéancier sur plan échelonné peut prétendre au Golden Visa bien plus tôt dans le calendrier de paiement qu’auparavant.
Au-delà du titre de séjour lui-même — un permis renouvelable de 10 ans, sans parrainage d’employeur — les titulaires bénéficient du parrainage familial et de l’ensemble du régime fiscal des Émirats arabes unis : pas d’impôt sur le revenu des personnes physiques, pas d’impôt sur les plus-values immobilières, pas d’impôt sur les revenus locatifs, et aucune obligation de se rendre aux Émirats tous les six mois pour conserver le visa. Avant de compter sur un bien pour obtenir le Golden Visa, vérifiez directement que la valeur certifiée atteint le seuil requis et que la procédure de NOC correspondante est en place — c’est un domaine réglementaire qu’il vaut mieux vérifier auprès des sources officielles en vigueur plutôt que de se fier à une source unique.
La place des résidences de marque
Une part significative et croissante du segment du luxe à Dubaï est constituée de résidences de marque — des biens développés en partenariat avec (et, dans les meilleurs cas, réellement gérés par)
de grandes marques hôtelières internationales. Il s’agit d’une catégorie à part entière, avec ses propres questions de due diligence : la marque gère-t-elle l’immeuble au quotidien, ou se contente-t-elle de concéder son nom sous licence ? Qu’est-ce qui est réellement inclus dans les charges de service, et qu’est-ce qui est facturé à part ? La rareté est-elle réelle — un nombre d’unités restreint et fixe — ou n’est-ce qu’un argument marketing ?
C’est précisément le segment sur lequel je travaille, centré sur le portefeuille Dorchester Collection à Dubaï. Si vous vous demandez avant tout si une résidence de marque est la bonne catégorie pour vous, c’est une conversation différente — et plus spécifique — que le processus d’achat général décrit ici.
Pourquoi la personne qui vous représente compte autant que le bien
Les acquéreurs consacrent énormément de temps à évaluer un immeuble, son promoteur et son équipe de conception, et relativement peu à évaluer qui les représente réellement tout au long de la transaction. Je travaille au sein de fäm Properties, l’une des plus grandes agences immobilières des Émirats arabes unis — une société qui réalise plus de 1.8 milliards d’AED de chiffre d’affaires annuel, opère depuis environ 25 bureaux à Dubaï avec une équipe d’environ 950 agents selon les chiffres publiés, et affiche une note de 4.9 sur plus de 7,500 avis Google, un volume d’avis qui se distingue même parmi les grandes agences de Dubaï. La société est présente à Dubaï depuis 2009 et a traversé plusieurs cycles de marché.
La taille en soi n’est pas l’essentiel — bien des grandes agences ne traduisent pas leur taille en meilleurs résultats pour chaque client. Ce qu’elle apporte, c’est de la profondeur : l’accès à un stock hors marché, des relations directes avec les grands promoteurs et un historique vérifié. Au niveau des résidences de marque et des transactions ultra-luxe en particulier, c’est cette profondeur qui détermine si une négociation tourne en votre faveur, car une grande partie de ce qui est réellement négociable n’apparaît jamais dans les documents publiés.
Les erreurs courantes à éviter
Comparer des prix affichés sans comparer typologie, étage et vue
Faire d’un échéancier de paiement favorable une raison d’acheter, plutôt qu’un facteur parmi d’autres
Omettre de vérifier le séquestre et l’enregistrement DLD parce que le promoteur est connu
Considérer les visuels marketing comme des spécifications confirmées et définitives Ne s’enquérir des conditions de sortie ou de cession qu’après la signature
Publié initialement sur fäm Properties ↗. Republié avec autorisation.