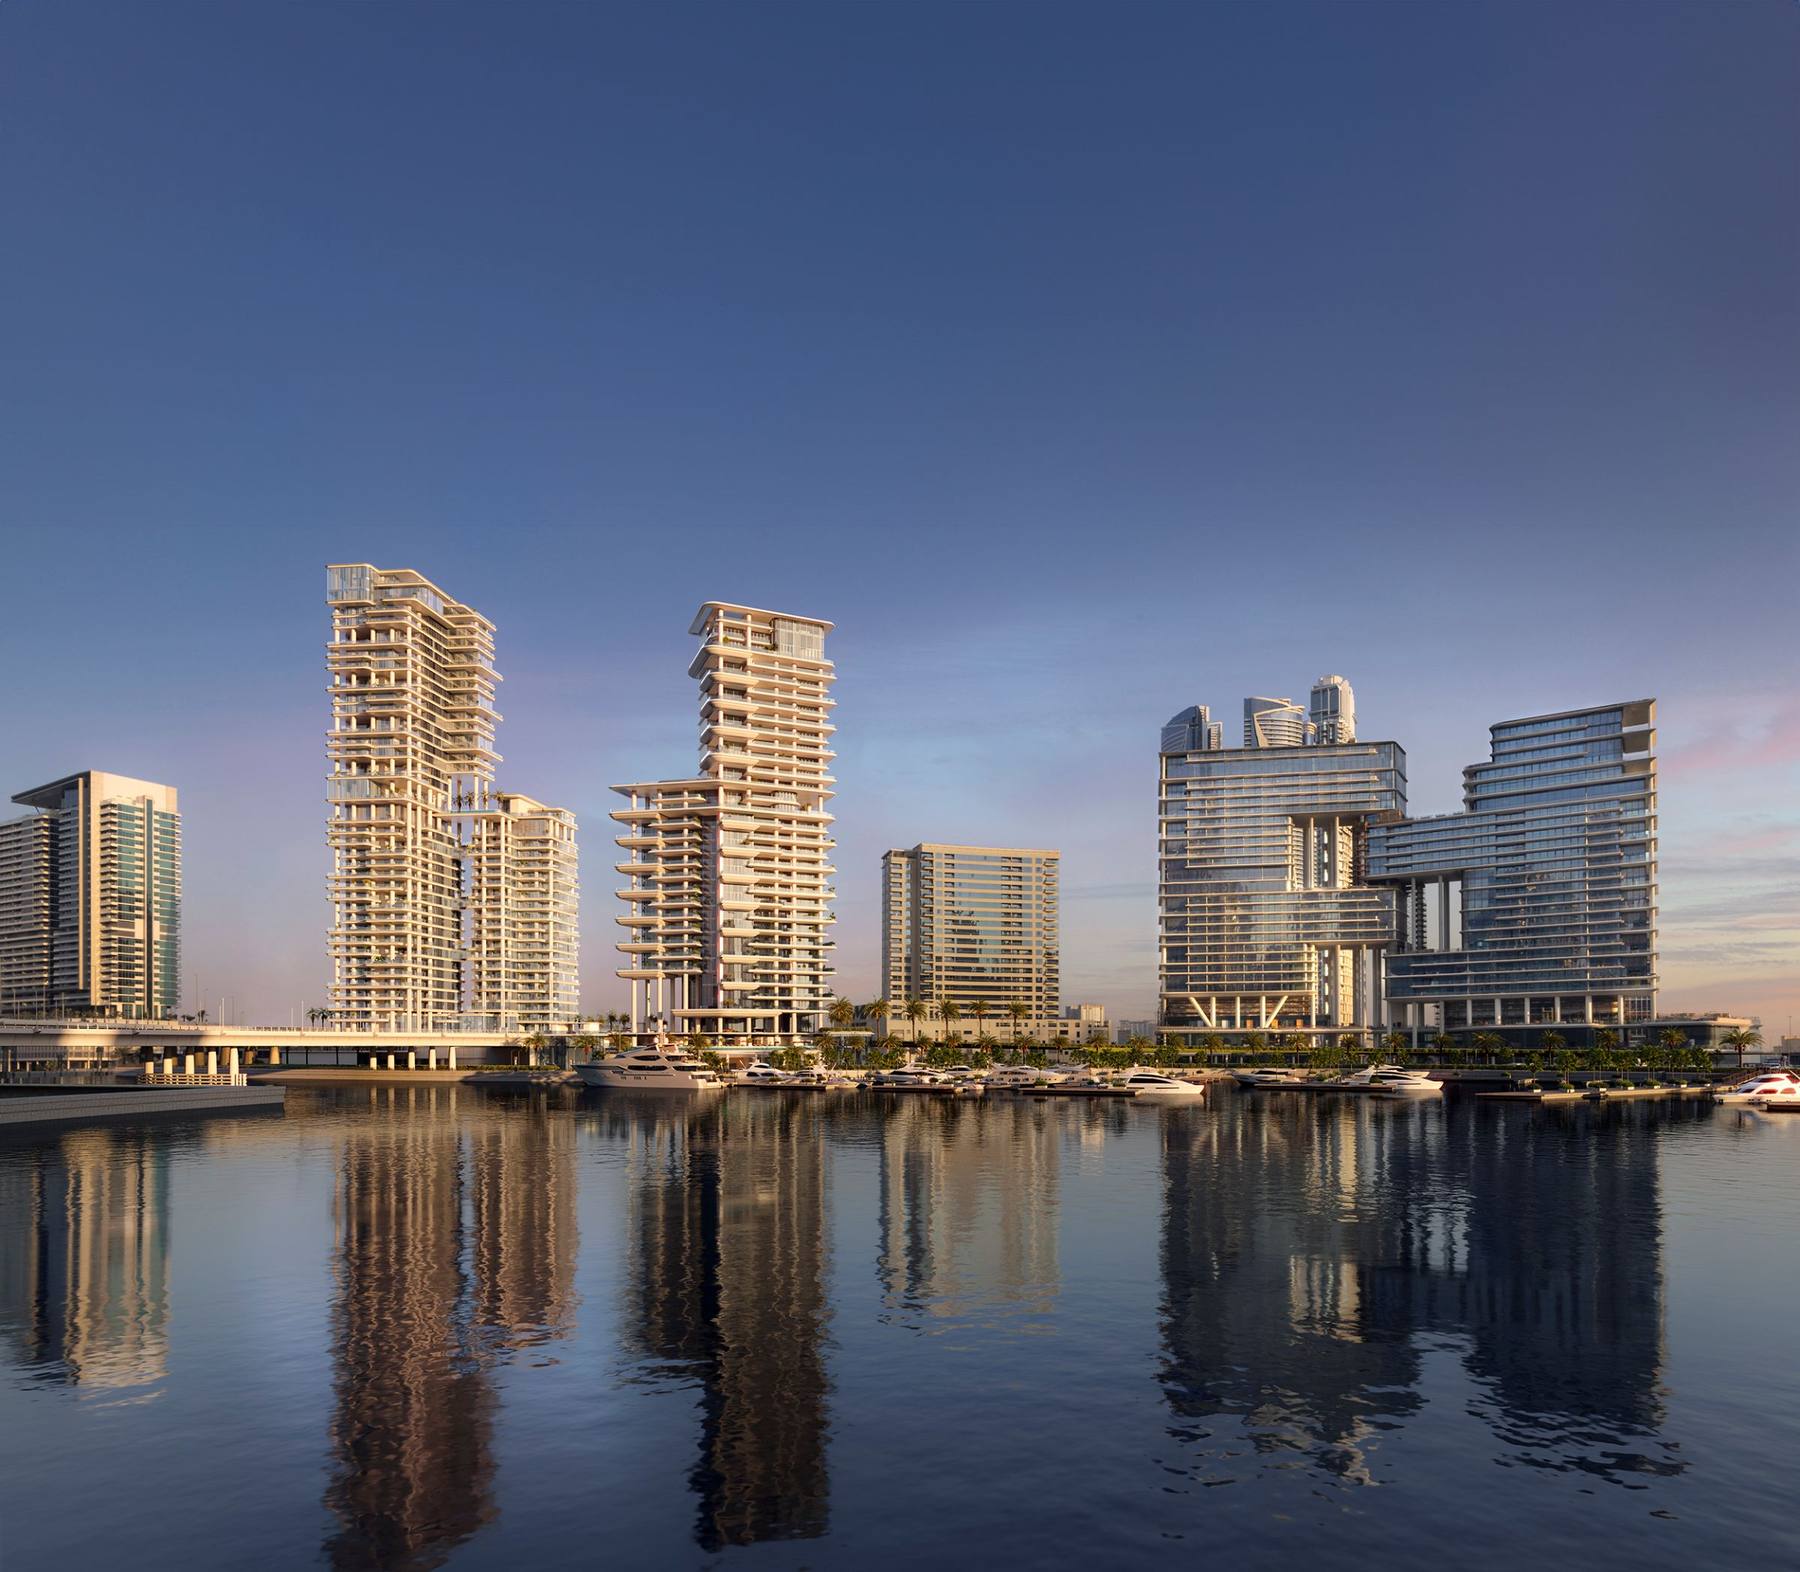
Dubais Immobilienmarkt bewegt sich schnell, zieht Käufer aus aller Welt an und wird ständig diskutiert – was bedeutet, dass das meiste, was Sie darüber lesen, entweder vereinfachtes Marketing oder allgemeine Risikowarnungen sind, die für ein völlig anderes Budget als Ihres geschrieben wurden. Dieser Leitfaden ist keines von beidem. Er bietet das vollständige Bild: wie der Markt tatsächlich funktioniert, was Sie schützt, was Sie vor einer Unterschrift prüfen sollten und wo das spezialisiertere Ende des Marktes – Branded Residences – tatsächlich einzuordnen ist.
Wie Dubais Immobilienmarkt wirklich funktioniert
Dubai verfügt in ausgewiesenen Gebieten über ein Freehold-System, d. h. ausländische Käufer jeder Nationalität können Immobilien uneingeschränkt besitzen – volles Eigentum, kein langfristiges Pachtrecht und ohne Aufenthaltserfordernis für den Kauf. Das gilt inzwischen seit über zwei Jahrzehnten und ist einer der Gründe, warum der Markt Käufer aus aller Welt anzieht statt aus einer einzigen Region.
Zwei Behörden sind hier maßgeblich: das Dubai Land Department (DLD), das jede Transaktion registriert und das amtliche Eigentumsregister führt, und RERA (die Real Estate Regulatory Agency), die Bauträger und Makler lizenziert und die Regeln festlegt, die Bauträger vor dem Verkauf einhalten müssen.
Jede Immobilientransaktion – Off-Plan oder bezugsfertig – wird beim DLD registriert, und jedes Off-Plan-Projekt muss registriert sein, bevor auch nur eine einzige Einheit vermarktet werden darf.
Off-Plan oder bezugsfertig: Die erste echte Entscheidung
Bevor Sie eine konkrete Immobilie bewerten, wählen Sie zwischen zwei grundlegend verschiedenen Transaktionen.
Off-Plan bedeutet, direkt vom Entwickler vor oder während der Bauphase zu kaufen, mit gestaffeltem Zahlungsplan. Bezugsfertig (oder Zweitmarkt) bedeutet, eine fertiggestellte Immobilie entweder aus dem Restbestand eines Entwicklers oder von einem aktuellen Eigentümer zu kaufen.
Off-Plan bietet in der Regel einen niedrigeren Einstiegspreis und eine Zahlungsstruktur, die nicht das gesamte Kapital im Voraus erfordert. Bezugsfertige Immobilien bieten Sicherheit – Sie kaufen genau das, was Sie sehen, ohne Bauzeitplan oder Lieferrisiko. Keines ist grundsätzlich besser; sie passen zu unterschiedlichen Kapitalpositionen und unterschiedlicher Bereitschaft zu warten.
Was Sie tatsächlich schützt
Das ist die Frage, die jeder ernsthafte Käufer früher oder später in der einen oder anderen Form stellt: Ist mein Geld hier wirklich sicher?
Die RERA verlangt von Entwicklern, bestimmte Bedingungen zu erfüllen, bevor sie überhaupt Off-Plan verkaufen dürfen – darunter das uneingeschränkte Eigentum am Grundstück und finanzielle Garantien in Bezug auf die Fertigstellung des Projekts. Zahlungen von Käufern für Off-Plan-Einheiten müssen auf ein projektspezifisches Treuhandkonto fließen, nicht direkt in die allgemeinen Mittel des Entwicklers. Diese Treuhandstruktur besteht genau dafür, dass Ihr Kapital an den Baufortschritt gebunden ist, statt auf einem allgemeinen Konto des Entwicklers zu liegen, das dieser nach Belieben verwenden kann.
Nichts davon beseitigt das Risiko vollständig – das vermag kein Regelwerk –, aber es ist ein wesentlich anderes System als in Märkten, in denen Off-Plan-Käufer keinen solchen Schutz genießen. Bevor Sie irgendetwas zahlen, haben Sie das Recht, die DLD-Registrierungsnummer des Projekts und die genauen Angaben zum Treuhandkonto zu verlangen. Ein seriöser Entwickler stellt beides ohne Zögern bereit.
Wie Off-Plan-Zahlungspläne wirklich funktionieren
Zahlungspläne variieren je nach Entwickler und Projekt, doch das Grundmuster ist meist gleich: eine Reservierungszahlung, eine größere Zahlung bei Unterzeichnung des Kaufvertrags (SPA, Sale and Purchase Agreement), weitere Raten, die entweder an Baufortschritte oder feste Termine gebunden sind, und eine Restzahlung bei Übergabe.
Das Verhältnis ist wichtiger, als den meisten Käufern zunächst bewusst ist. Ein Plan, der vor der Übergabe 60 % des Preises verlangt, ist eine deutlich größere Kapitalbindung als einer, der 30 % verlangt – und der Unterschied ist nicht nur eine Frage der Liquidität, er bestimmt, wie viel Ihres Kapitals dem Risiko des Bauzeitplans ausgesetzt ist, statt liquide in Ihren eigenen Händen zu bleiben. Einige aktuelle Projekte setzen diesen Anteil während der Bauphase auf nur 30 % an, verteilt auf eine Reservierungszahlung, eine Zahlung bei Abschluss des Kaufvertrags (SPA) und eine Meilensteinzahlung, wobei die restlichen 70 % erst bei Übergabe fällig werden. Das ist ein wirklich anderes Verpflichtungsprofil als der Marktstandard, und es lohnt sich, direkt zu fragen, was der Plan eines bestimmten Projekts tatsächlich verlangt, statt anzunehmen, er entspreche dem, was Sie anderswo gesehen haben.
Kauf mit Krypto: Was internationale Käufer wissen müssen
Ein wachsender Anteil der Käufer in diesem Markt hält erhebliches Vermögen in Bitcoin, Ethereum oder anderen digitalen Assets, und eine häufige Frage ist, ob dieses Vermögen direkt in eine Immobilie in Dubai fließen kann. Die Antwort lautet ja – mit einem Detail, das wichtiger ist als alle anderen:
Das Dubai Land Department registriert jede Eigentumsurkunde in VAE-Dirham. Kryptowährung ist nach dem Recht der VAE kein gesetzliches Zahlungsmittel, daher wird keine Immobilientransaktion jemals direkt in einem Token registriert. Tatsächlich werden Krypto-Bestände in AED umgewandelt, und zwar
über eine lizenzierte Kryptobörse oder einen regulierten Zahlungsdienstleister, und die daraus resultierende Dirham-Transaktion durchläuft denselben Treuhand-, Bauträger- und DLD-Registrierungsprozess wie jeder andere Kauf.
Für internationale Käufer löst dies ein echtes Problem: Eine große Krypto-Position in Fiatgeld umzuwandeln und über traditionelle Bankkanäle zu transferieren, kann langwierig sein und je nach Heimatjurisdiktion Prüfungen auslösen. Wird diese Umwandlung im Rahmen eines Immobilienkaufs über einen regulierten Kanal in den VAE strukturiert, erhalten Sie einen konformen, dokumentierten Weg, dieses Vermögen in Immobilien zu investieren – vorausgesetzt, die Umwandlung erfolgt über eine lizenzierte Börse oder einen lizenzierten Anbieter von Dienstleistungen für virtuelle Vermögenswerte und nicht über eine informelle Vereinbarung, und vorausgesetzt, Ihr Steuerberater in Ihrer Heimatjurisdiktion ist sich bewusst, dass die Umwandlung selbst ein steuerpflichtiger Vorgang sein kann.
Ist ein Ausstieg vor der Übergabe möglich?
Das ist die Frage, die die meisten Ratgeber auslassen, und sie ist wichtiger, als man ihr zugesteht. Ändern sich Ihre Umstände vor Fertigstellung eines Projekts, beschränken sich Ihre Optionen in der Regel darauf, Ihren bestehenden Off-Plan-Vertrag an einen anderen Käufer abzutreten – im Grunde verkaufen Sie Ihre Position, bevor Sie je Eigentümer werden – statt eines regulären Wiederverkaufs, da es noch keinen fertigen Vermögenswert zu verkaufen gibt.
Ob das realistisch ist, hängt von den Richtlinien des jeweiligen Bauträgers ab, davon, wie viel des Zahlungsplans Sie bereits erfüllt haben, und von der aktuellen Nachfrage nach dem Projekt. Manche Bauträger erheben eine Abtretungs- oder Übertragungsgebühr; andere schränken den Wiederverkauf bis zum Erreichen eines bestimmten Baufortschritts ein. Diese Frage sollten Sie stellen, bevor Sie unterschreiben, nicht erst, wenn Sie die Antwort brauchen – „Kann ich aussteigen, und zu welchen Bedingungen?“ gehört auf dieselbe Checkliste wie Preis und Zahlungsplan.
Die Due-Diligence-Checkliste
Bevor Sie etwas reservieren, holen Sie klare, verifizierte Antworten ein zu:
Ist das Projekt beim DLD registriert, und verfügt der Entwickler über eine RERA-Lizenz? Welches ist das Treuhandkonto, und lässt es sich unabhängig bestätigen?
Wie sieht der vollständige Zahlungsplan aus – nicht nur der Prozentsatz in der Überschrift, sondern jedes Datum und jeder Betrag?
Was passiert, wenn sich der Übergabetermin verschiebt?
Welche Bedingungen gelten, wenn Sie vor Fertigstellung aussteigen oder den Vertrag abtreten müssen?
Was ist schriftlich bestätigt und was wird nur durch Marketingmaterial nahegelegt?
Letzteres zählt im Luxussegment mehr als irgendwo sonst, wo Renderings und Lifestyle-Marketing dem tatsächlich Festgelegten vorauseilen können.
Echte Rendite vs. Marketing-Rendite
Fast jedes Off-Plan-Projekt wirbt mit einer Renditeprognose. Die ehrliche Version dieses Gesprächs vergleicht Gleiches mit Gleichem: gleicher Einheitentyp, ähnliche Etage, vergleichbare Aussicht und – entscheidend – ob die gezeigte Zahl ein Angebotspreis oder eine tatsächlich abgeschlossene Transaktion ist. Die vom Entwickler selbst prognostizierte Wertsteigerung ist nicht derselbe Beleg wie ein verifizierter Wiederverkauf zu einem höheren Preis pro Quadratfuß. Fragen Sie nach Letzterem, bevor Sie Ersteres als Tatsache behandeln.
Das Golden Visa: Was sich 2026 tatsächlich geändert hat
Mehr Käufer fragen nach dem Golden Visa als nach fast jedem anderen Einzelthema, und die Regeln haben sich in diesem Jahr tatsächlich geändert. Um sich über Immobilien für das 10-jährige Golden Visa zu qualifizieren, benötigen Sie Immobilien im Wert von mindestens AED 2 Millionen, gemessen am im Kaufvertrag (SPA) oder Grundbuchauszug eingetragenen Kaufpreis – nicht am aktuellen Marktwert. Diese Untergrenze von AED 2 Mio. hat sich nicht geändert.
Was sich tatsächlich geändert hat: Finanzierte und Off-Plan-Immobilien qualifizieren sich nun, sobald der beglaubigte Vertragswert AED 2 Millionen erreicht, ohne Wenn und Aber. Bisher mussten Käufer mit Hypothek oder Off-Plan-Zahlungsplan vor der Antragstellung einen erheblichen Teil dieses Werts – historisch etwa 50 % – tatsächlich bezahlt haben. Diese Anforderung wurde auf Bundesebene abgeschafft; benötigt wird nun ein No Objection Certificate der finanzierenden Bank oder des Bauträgers, das den beglaubigten Wert bestätigt, kein Nachweis eines bestimmten bereits gezahlten Betrags. Praktisch bedeutet das, dass ein Käufer mit gestaffeltem Off-Plan-Zahlungsplan die Golden-Visa-Berechtigung viel früher im Zahlungsplan anstreben kann als bisher.
Über die Aufenthaltsgenehmigung selbst hinaus – eine verlängerbare 10-jährige Genehmigung ohne Sponsoring durch einen Arbeitgeber – erhalten Inhaber die Möglichkeit des Familiennachzugs und die volle steuerliche Stellung der VAE: keine Einkommensteuer für Privatpersonen, keine Kapitalertragsteuer auf Immobilien, keine Steuer auf Mieteinnahmen und keine Pflicht, die VAE alle sechs Monate zu besuchen, um das Visum aufrechtzuerhalten. Bevor Sie sich bei einer Immobilie auf die Qualifikation für das Golden Visa verlassen, prüfen Sie direkt, ob der zertifizierte Wert die Schwelle erreicht und das entsprechende NOC-Verfahren vorliegt – ein regulatorischer Bereich, den Sie anhand aktueller offizieller Vorgaben statt einer einzelnen Quelle verifizieren sollten.
Wo Branded Residences ihren Platz haben
Ein bedeutender und wachsender Teil des Luxussegments in Dubai sind Branded Residences – Immobilien, die in Partnerschaft mit (und im besten Fall tatsächlich verwaltet von)
internationalen Hotelmarken entwickelt werden. Dies ist eine eigene spezialisierte Kategorie mit eigenen Due-Diligence-Fragen: Verwaltet die Marke das Gebäude im Alltag, oder lizenziert sie nur ihren Namen? Was ist tatsächlich in den Servicegebühren enthalten und was wird separat berechnet? Ist die Knappheit echt – eine kleine, feste Zahl an Einheiten – oder nur eine Marketingbeschreibung?
Das ist genau das Segment, in dem ich arbeite, mit Fokus auf das Dubai-Portfolio der Dorchester Collection. Wenn Sie prüfen, ob eine Branded Residence überhaupt die richtige Kategorie für Sie ist, ist das ein anderes – und spezifischeres – Gespräch als der hier behandelte allgemeine Kaufprozess.
Warum Ihre Vertretung ebenso wichtig ist wie die Immobilie
Käufer investieren enorm viel Zeit in die Prüfung eines Gebäudes, seines Entwicklers und seines Designteams – und vergleichsweise wenig in die Frage, wer sie bei der Transaktion tatsächlich vertritt. Ich arbeite über fäm Properties, eine der größten Maklerfirmen der VAE — ein Unternehmen mit über AED 1.8 Milliarden Jahresumsatz, rund 25 Büros in Dubai, einem Team von Berichten zufolge rund 950 Maklern und einer Bewertung von 4.9 bei mehr als 7,500 Google-Bewertungen; ein Bewertungsvolumen, das selbst unter anderen großen Maklerhäusern in Dubai heraussticht. Das Unternehmen ist seit 2009 in Dubai tätig, über mehrere Marktzyklen hinweg.
Größe allein ist nicht der Punkt – viele große Maklerhäuser machen aus ihrer Größe keine besseren Ergebnisse für einzelne Kunden. Was sie bietet, ist Tiefe: Zugang zu Off-Market-Angeboten, direkte Beziehungen zu den großen Entwicklern und eine nachweisbare Erfolgsbilanz. Gerade bei Branded Residences und Ultra-Luxus-Transaktionen entscheidet diese Tiefe darüber, ob eine Verhandlung zu Ihren Gunsten verläuft, denn vieles, was tatsächlich verhandelbar ist, taucht nie in veröffentlichtem Material auf.
Häufige Fehler, die Sie vermeiden sollten
Angebotspreise vergleichen, ohne Einheitentyp, Etage und Aussicht zu vergleichen
Einen günstigen Zahlungsplan als Kaufgrund zu betrachten statt als einen Faktor unter mehreren
Verzicht auf die Prüfung von Treuhandkonto und DLD-Registrierung, weil der Entwickler bekannt ist
Davon ausgehen, dass Marketing-Renderings bestätigte, endgültige Spezifikationen darstellen Erst nach der Unterzeichnung nach Exit- oder Abtretungskonditionen fragen
Erstmals veröffentlicht bei fäm Properties ↗. Mit Genehmigung erneut veröffentlicht.