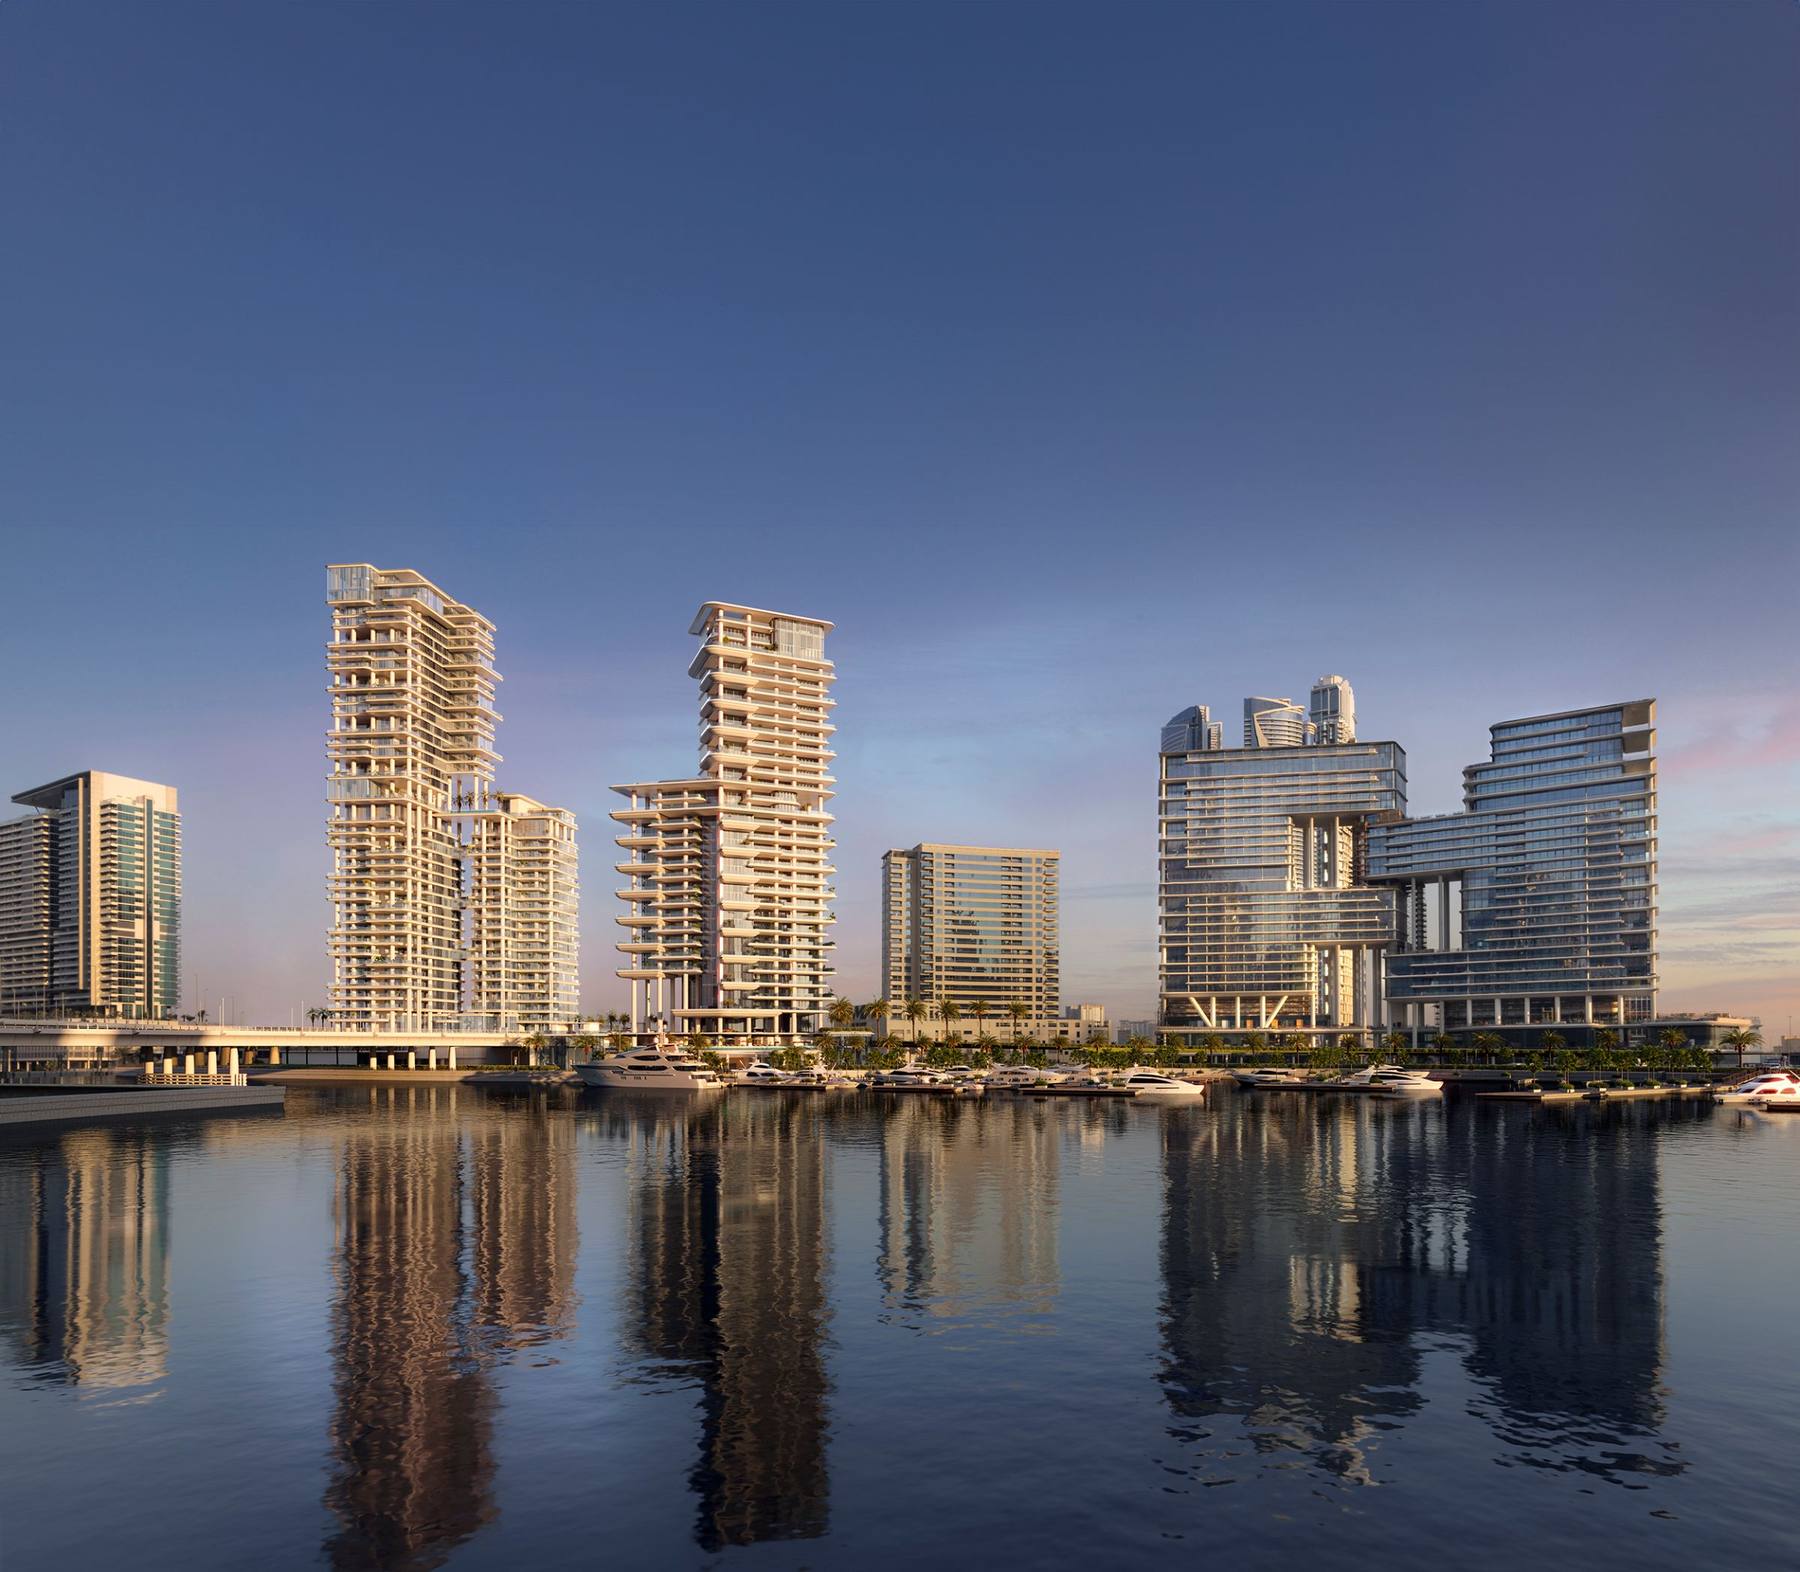
Dubais ejendomsmarked bevæger sig hurtigt, tiltrækker købere fra hele verden og diskuteres konstant — hvilket betyder, at det meste, du læser om det, enten er forsimplet markedsføring eller generiske risikoadvarsler skrevet til et helt andet budget end dit. Denne guide er ingen af delene. Den giver det fulde billede: hvordan markedet reelt fungerer, hvad der beskytter dig, hvad du bør kontrollere, før du underskriver noget, og hvor den mere specialiserede del af markedet — branded residences — reelt passer ind.
Sådan fungerer Dubais ejendomsmarked reelt
Dubai har et selvejesystem (freehold) i udpegede områder, hvilket betyder, at udenlandske købere af enhver nationalitet kan eje ejendom fuldt ud — fuldt ejerskab, ikke en lang lejekontrakt, og uden krav om opholdstilladelse for at købe. Sådan har det været i over to årtier, og det er en af grundene til, at markedet tiltrækker købere fra hele verden frem for fra én enkelt region.
To myndigheder er vigtige her: Dubai Land Department (DLD), der registrerer hver handel og fører det officielle ejerregister, og RERA (Real Estate Regulatory Agency), der giver licens til developere og mæglere og fastsætter de regler, developere skal følge, før de må sælge.
Enhver ejendomshandel — off-plan eller indflytningsklar — registreres hos DLD, og ethvert off-plan-projekt skal være registreret, før en eneste enhed må markedsføres.
Off-plan vs. indflytningsklar: Den første reelle beslutning
Før du vurderer en konkret ejendom, vælger du mellem to grundlæggende forskellige typer handler.
Off-plan betyder at købe direkte fra en developer før eller under opførelsen med en betalingsplan i rater. Indflytningsklar (eller eftermarkedet) betyder at købe en færdig ejendom enten fra developerens resterende udbud eller fra en nuværende ejer.
Off-plan giver typisk en lavere indgangspris og en betalingsstruktur, der ikke kræver hele kapitalen fra start. En indflytningsklar ejendom giver sikkerhed — du køber præcis det, du ser, uden byggetidsplan eller leveringsrisiko. Ingen af delene er i sig selv bedre; de passer til forskellige kapitalpositioner og forskellig tålmodighed.
Hvad der reelt beskytter dig
Det er spørgsmålet, enhver seriøs køber før eller siden stiller i en eller anden form: Er mine penge reelt sikre her?
RERA kræver, at developere opfylder bestemte betingelser, før de overhovedet må sælge off-plan — herunder at eje grunden fuldt ud og stille finansielle garantier knyttet til projektets færdiggørelse. Købernes betalinger for off-plan-enheder skal indbetales på en projektspecifik escrow-konto og ikke direkte til developerens generelle midler. Den escrow-struktur findes netop for, at din kapital er knyttet til byggeriets fremdrift i stedet for at stå på developerens generelle konto til fri anvendelse.
Intet af dette fjerner risikoen helt — det gør ingen regulering — men det er et væsentligt anderledes system end markeder, hvor off-plan-købere ikke har en sådan beskyttelse. Før du betaler noget, har du ret til at bede om projektets DLD-registreringsnummer og de konkrete oplysninger om escrow-kontoen. En seriøs developer vil udlevere begge dele uden tøven.
Sådan fungerer betalingsplaner for off-plan reelt
Betalingsplaner varierer fra developer til developer og fra projekt til projekt, men formen er generelt den samme: en bookingbetaling, en større betaling ved underskrift af købsaftalen (SPA), yderligere rater knyttet enten til byggemilepæle eller faste datoer og en restbetaling ved overdragelse.
Forholdet betyder mere, end de fleste købere først er klar over. En plan, der kræver 60 % af prisen før overdragelse, er en væsentligt større kapitalbinding end en, der kræver 30 % — og forskellen handler ikke kun om likviditet, men om hvor meget af din kapital der er eksponeret for risiko i byggetidsplanen i stedet for at forblive likvid i dine egne hænder. Nogle aktuelle projekter strukturerer det med helt ned til 30 % i byggeperioden, fordelt på en bookingbetaling, en betaling ved købsaftalen (SPA) og én milepælsbetaling, mens de resterende 70 % først forfalder ved overdragelse. Det er en reelt anderledes forpligtelsesprofil end markedsnormen, og det er værd at spørge direkte, hvad et konkret projekts plan faktisk kræver, frem for at antage, at den svarer til det, du har set andre steder.
Køb med kryptovaluta: Hvad internationale købere skal vide
En voksende andel af køberne på dette marked har betydelige formuer i Bitcoin, Ethereum eller andre digitale aktiver, og et almindeligt spørgsmål er, om de midler kan gå direkte ind i en ejendom i Dubai. Svaret er ja, med én detalje, der betyder mere end alle andre:
Dubai Land Department (DLD) registrerer alle skøder i emiratiske dirham. Kryptovaluta er ikke anerkendt som lovligt betalingsmiddel i De Forenede Arabiske Emirater, så ingen ejendomshandel registreres nogensinde direkte i en token. Det, der reelt sker, er, at kryptobeholdninger konverteres til AED
gennem en autoriseret vekselvirksomhed eller en reguleret betalingsformidler, og den deraf følgende transaktion i dirham gennemgår samme escrow-, developer- og DLD-registreringsproces som ethvert andet køb.
For internationale købere løser det et reelt problem: At konvertere en stor kryptoposition til fiatvaluta og flytte den gennem traditionelle bankkanaler kan være langsomt og kan, afhængigt af dit hjemland, udløse nærmere granskning. Når konverteringen struktureres gennem en reguleret kanal i De Forenede Arabiske Emirater som led i et ejendomskøb, får du en compliant og dokumenteret vej til at placere formuen i fast ejendom — forudsat at konverteringen sker gennem en licenseret børs eller udbyder af virtuelle aktivtjenester og ikke en uformel ordning, og forudsat at din skatterådgiver i hjemlandet er klar over, at selve konverteringen kan være en skattepligtig begivenhed.
Kan du træde ud før overdragelse?
Det er det spørgsmål, de fleste guides springer over, og det betyder mere, end man giver det æren for. Hvis dine forhold ændrer sig, før et projekt står færdigt, er dine muligheder som regel begrænset til at overdrage din eksisterende off-plan-kontrakt til en anden køber – reelt at sælge din position, før du overhovedet overtager ejerskabet – frem for et almindeligt videresalg, da der endnu ikke findes et færdigt aktiv at sælge.
Om det er realistisk, afhænger af den enkelte developers politik, hvor stor en del af betalingsplanen du allerede har gennemført, og den aktuelle efterspørgsel efter projektet. Nogle developere opkræver et gebyr for overdragelse af kontrakten; andre begrænser videresalg, indtil et bestemt byggestadie er nået. Det er et spørgsmål, der er værd at stille, før du skriver under, ikke når du har brug for svaret – »kan jeg trække mig ud, og på hvilke vilkår« hører hjemme på samme tjekliste som pris og betalingsplan.
Tjeklisten til due diligence
Før du reserverer noget, så få klare, verificerede svar på:
Er projektet registreret hos DLD, og har developeren RERA-licens? Hvilken escrow-konto er der tale om, og kan den bekræftes uafhængigt?
Hvordan ser den fulde betalingsplan ud – ikke kun den overordnede procentsats, men hver dato og hvert beløb?
Hvad sker der, hvis overdragelsesdatoen flytter sig?
Hvad er vilkårene, hvis du får brug for at trække dig ud eller overdrage kontrakten før færdiggørelsen?
Hvad er bekræftet skriftligt, og hvad er blot antydet i markedsføringsmaterialet?
Det sidste punkt betyder mere i luksussegmentet end noget andet sted, hvor visualiseringer og livsstilsmarkedsføring kan løbe forud for det, der reelt er endeligt fastlagt.
Reelt afkast vs. markedsføringsafkast
Næsten alle off-plan-projekter markedsfører sig med en afkastprognose. Den ærlige version af den samtale handler om at sammenligne lige med lige: samme boligtype, tilsvarende etage, sammenlignelig udsigt og — afgørende — om det tal, du får vist, er en udbudspris eller en faktisk gennemført handel. Developerens egen forventede værdistigning er ikke samme dokumentation som et verificeret videresalg til en højere pris pr. kvadratfod. Bed om det sidste, før du behandler det første som en kendsgerning.
Golden Visa: Hvad der reelt er ændret i 2026
Flere købere spørger til Golden Visa end til næsten noget andet enkelt emne, og reglerne har reelt ændret sig i år. For at kvalificere dig til Golden Visa på 10 år gennem fast ejendom skal du eje ejendom med en værdi på mindst AED 2 millioner baseret på købsprisen i købsaftalen (SPA) eller på skødet — ikke den aktuelle markedsværdi. Den nedre grænse på AED 2M er uændret.
Hvad der faktisk er ændret: Belånte boliger og off-plan-boliger kvalificerer nu, så snart den certificerede kontraktværdi når AED 2 millioner – punktum. Tidligere skulle købere med et realkreditlån eller en off-plan-betalingsplan reelt have betalt en væsentlig del – historisk omkring 50 % – af denne værdi, før de kunne ansøge. Det krav er fjernet på føderalt niveau; det, der nu kræves, er en erklæring om ingen indsigelse (NOC) fra den långivende bank eller developeren, der bekræfter den certificerede værdi, ikke dokumentation for et bestemt indbetalt beløb. I praksis betyder det, at en køber på en trinvis off-plan-betalingsplan kan søge Golden Visa langt tidligere i betalingsforløbet, end det tidligere var muligt.
Ud over selve opholdstilladelsen — en fornyelig tilladelse på 10 år uden krav om sponsorering fra en arbejdsgiver — får indehavere ret til familiesponsorering og De Forenede Arabiske Emiraters fulde skatteposition: ingen personlig indkomstskat, ingen kapitalgevinstskat på fast ejendom, ingen skat på lejeindtægter og intet krav om at besøge landet hver sjette måned for at bevare visummet. Før du lægger vægt på en ejendom som grundlag for Golden Visa, så bekræft direkte, at den certificerede værdi opfylder tærsklen, og at den relevante NOC-proces er på plads — det er et reguleret område, der bør verificeres op imod gældende officiel vejledning frem for én enkelt kilde.
Hvor brandede residenser hører hjemme
En betydelig og voksende del af Dubais luksussegment består af branded residences — ejendomme udviklet i partnerskab med (og i de bedste tilfælde faktisk drevet af)
internationale hotelbrands. Det er en særskilt kategori med sine egne spørgsmål i due diligence: Forvalter brandet bygningen i det daglige, eller giver det blot licens til sit navn? Hvad er reelt inkluderet i servicegebyrerne, og hvad faktureres separat? Er knapheden reel – et lille, fast antal boliger – eller blot en markedsføringsbeskrivelse?
Det er netop det segment, jeg arbejder i, med fokus på Dorchester Collections portefølje i Dubai. Hvis du overvejer, om en brandet residens overhovedet er den rette kategori for dig, er det en anden – og mere specifik – samtale end den generelle købsproces, der gennemgås her.
Hvorfor det betyder lige så meget, hvem der repræsenterer dig, som hvilken ejendom du køber
Købere bruger enormt meget tid på at vurdere en bygning, dens developer og dens designteam – og forholdsvis lidt tid på at vurdere, hvem der reelt repræsenterer dem gennem handlen. Jeg arbejder via fäm Properties, et af de største mæglerfirmaer i UAE – en virksomhed med en årlig omsætning på over AED 1.8 milliarder, omkring 25 kontorer i Dubai, et team på angiveligt omkring 950 mæglere og en vurdering på 4.9 på tværs af mere end 7,500 Google-anmeldelser, et antal anmeldelser der skiller sig ud selv blandt andre store mæglerfirmaer i Dubai. Firmaet har været aktivt i Dubai siden 2009 gennem flere markedscyklusser.
Størrelse i sig selv er ikke pointen — mange store mæglervirksomheder omsætter ikke størrelse til bedre resultater for den enkelte klient. Det, den giver, er dybde: adgang til off-market-udbud, direkte relationer til de store developere og en dokumenteret track record. Specifikt inden for branded residences og ultraluksushandler er det netop den dybde, der afgør, om en forhandling falder ud til din fordel, fordi meget af det, der reelt kan forhandles, aldrig fremgår af offentliggjort materiale.
Almindelige fejl, der er værd at undgå
At sammenligne overskriftspriser uden at sammenligne boligtype, etage og udsigt
At betragte en favorabel betalingsplan som en grund til at købe frem for én faktor blandt flere
At springe kontrol af escrow og DLD-registrering over, fordi developeren er velkendt
At antage, at markedsføringsvisualiseringer viser bekræftede, endelige specifikationer At vente med at spørge til exit- eller overdragelsesvilkår, til efter underskrift
Først offentliggjort på fäm Properties ↗. Genudgivet med tilladelse.