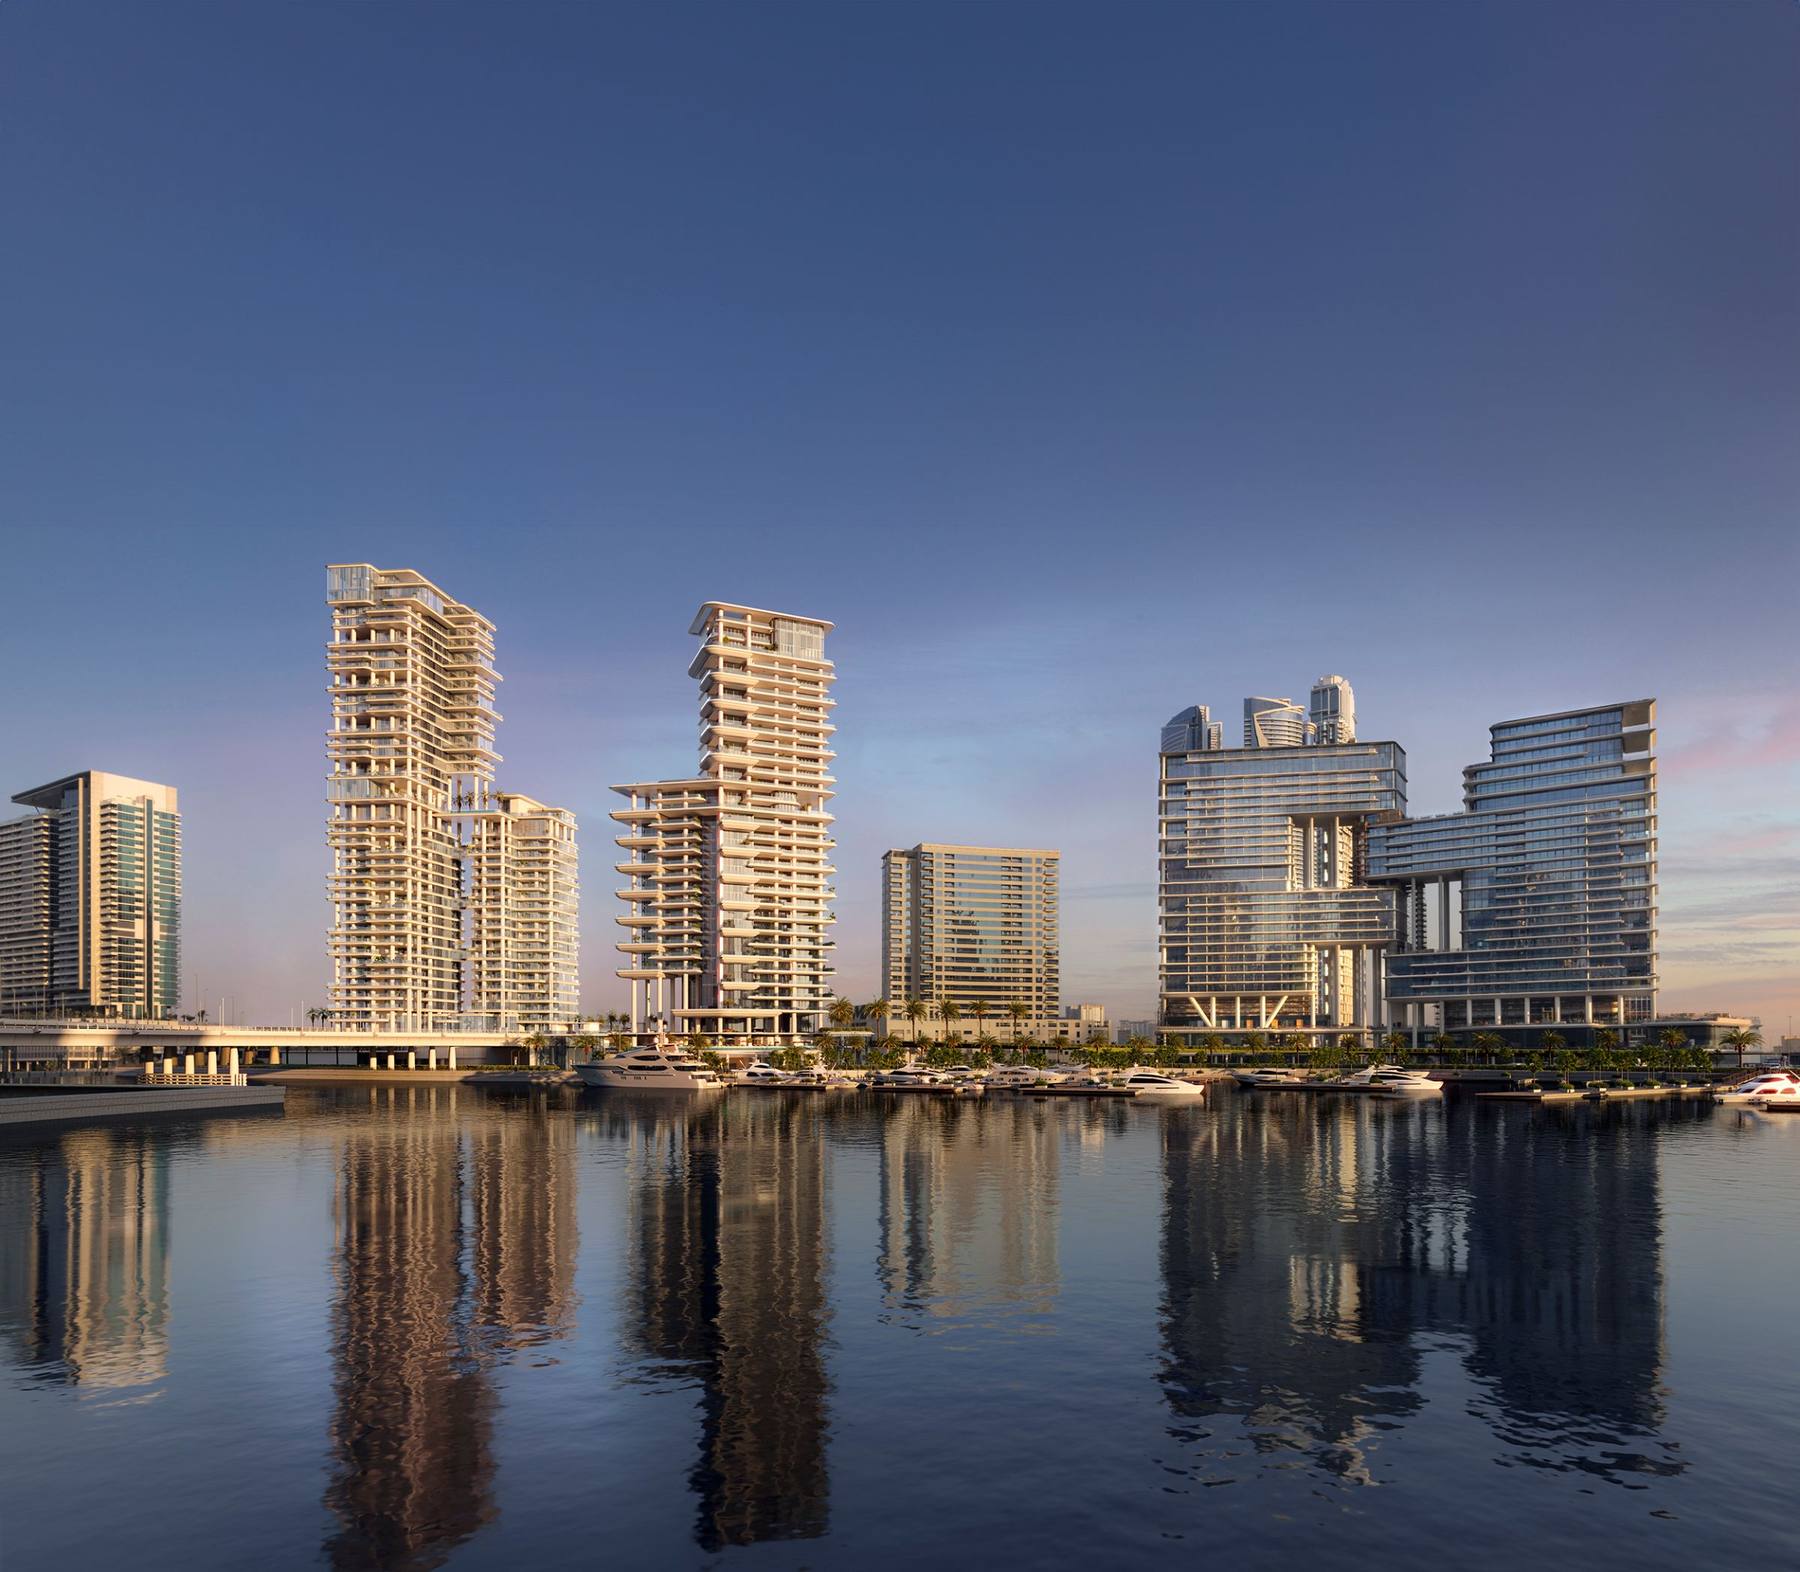
سوق العقارات في دبي سريع الحركة، يجذب المشترين من كل مكان، ويُناقش باستمرار — ما يعني أن معظم ما ستقرؤه عنه إما تسويق مبسّط أو تحذيرات عامة من المخاطر كُتبت لميزانية مختلفة تمامًا عن ميزانيتك. هذا الدليل ليس هذا ولا ذاك. إنه الصورة الكاملة: كيف يعمل السوق فعلًا، وما الذي يحميك، وما ينبغي التحقق منه قبل توقيع أي شيء، وأين يقع فعلًا الطرف الأكثر تخصصًا من السوق — المساكن ذات العلامات التجارية.
كيف يعمل سوق العقارات في دبي فعليًا
تعتمد دبي نظام التملك الحر في مناطق محددة، ما يعني أن المشترين الأجانب من أي جنسية يمكنهم تملك العقار تملكًا تامًا — ملكية كاملة، لا إيجارًا طويل الأجل، دون اشتراط الإقامة للشراء. وهذا قائم منذ أكثر من عقدين، وهو أحد أسباب جذب السوق للمشترين من كل مكان لا من منطقة واحدة.
هناك جهتان تنظيميتان مهمتان هنا: دائرة الأراضي والأملاك (DLD)، التي تسجل كل صفقة وتحتفظ بالسجل الرسمي للملكية، ومؤسسة التنظيم العقاري RERA، التي ترخّص المطورين والوسطاء وتضع القواعد التي يجب على المطورين اتباعها قبل السماح لهم بالبيع.
كل معاملة عقارية — على الخارطة أو جاهزة — تُسجَّل لدى DLD، ويجب تسجيل كل مشروع على الخارطة قبل تسويق أي وحدة فيه.
على الخارطة أم جاهز: القرار الحقيقي الأول
قبل تقييم أي عقار بعينه، أنت تختار بين معاملتين مختلفتين جذريًا.
الشراء على الخارطة يعني الشراء مباشرة من المطور قبل الإنشاء أو أثناءه، وفق خطة دفع على مراحل. أما الجاهز (أو السوق الثانوية) فيعني شراء عقار مكتمل إما من الوحدات المتبقية لدى المطور أو من مالك حالي.
يوفر الشراء على الخارطة عادةً سعر دخول أقل وهيكل دفع لا يتطلب رأس المال كاملًا مقدمًا. أما العقار الجاهز فيوفر اليقين — فأنت تشتري ما تراه بالضبط، دون جدول إنشاء أو مخاطر تسليم. ولا أحد منهما أفضل بطبيعته؛ فكل منهما يناسب أوضاعًا مختلفة لرأس المال ودرجات مختلفة من القدرة على الانتظار.
ما الذي يحميك فعلًا
هذا هو السؤال الذي يطرحه كل مشترٍ جاد في النهاية، بصيغة أو بأخرى: هل أموالي آمنة هنا فعلًا؟
تشترط RERA على المطورين استيفاء شروط محددة قبل السماح لهم بالبيع على الخارطة أصلًا — بما في ذلك تملّك الأرض بالكامل وتقديم ضمانات مالية مرتبطة بإنجاز المشروع. ويجب إيداع دفعات المشترين للوحدات على الخارطة في حساب ضمان خاص بالمشروع، لا مباشرةً في الأموال العامة للمطور. وقد وُضع هيكل الضمان هذا تحديدًا لربط رأس مالك بتقدم الإنشاء بدلًا من بقائه في الحساب العام للمطور ليستخدمه كما يشاء.
لا شيء من هذا يلغي المخاطر كليًا — ولا يفعل ذلك أي إطار تنظيمي — لكنه نظام مختلف جوهريًا عن أسواق لا يحظى فيها مشترو العقارات على الخارطة بمثل هذه الحماية. قبل دفع أي مبلغ، يحق لك طلب رقم تسجيل المشروع لدى دائرة الأراضي والأملاك وتفاصيل حساب الضمان الخاص به. وأي مطور موثوق سيقدم الاثنين دون تردد.
كيف تعمل خطط الدفع على الخارطة فعليًا
تختلف خطط الدفع بحسب المطور والمشروع، لكن شكلها العام متشابه: دفعة حجز، ثم دفعة أكبر عند توقيع عقد البيع والشراء (SPA)، ثم أقساط إضافية مرتبطة إما بمراحل الإنشاء أو بتواريخ محددة، ثم الرصيد النهائي عند التسليم.
النسبة أهم مما يدركه معظم المشترين في البداية. فالخطة التي تطلب 60% من السعر قبل التسليم تمثل التزامًا رأسماليًا أكبر بكثير من خطة تطلب 30%، والفرق لا يقتصر على راحة التدفق النقدي، بل يغيّر حجم رأس المال المعرّض لمخاطر الجدول الزمني للإنشاء مقابل ما يبقى سائلًا في يدك. بعض المشاريع الحالية تهيكل ذلك بنسبة لا تتجاوز 30% خلال الإنشاء، موزعة على دفعة حجز ودفعة عند توقيع عقد البيع والشراء ودفعة مرحلية واحدة، على أن تُستحق النسبة المتبقية 70% عند التسليم فقط. وهذا نمط التزام مختلف فعلًا عن المعتاد في السوق، ويستحق أن تسأل مباشرة عما تتطلبه خطة كل مشروع بعينه، بدل افتراض أنها تشبه ما رأيته في مكان آخر.
الشراء بالعملات المشفرة: ما يحتاج المشترون الدوليون إلى معرفته
نسبة متزايدة من المشترين في هذا السوق يملكون ثروات معتبرة في Bitcoin أو Ethereum أو أصول رقمية أخرى، والسؤال الشائع هو هل يمكن توجيه هذه الثروة مباشرة إلى عقار في دبي. الجواب نعم، مع تفصيل واحد يفوق في أهميته أي تفصيل آخر:
تسجّل دائرة الأراضي والأملاك كل سند ملكية بالدرهم الإماراتي. ولا يُعترف بالعملات المشفرة كعملة قانونية بموجب قانون دولة الإمارات، لذا لا تُسجَّل أي معاملة عقارية مباشرة بعملة رقمية. ما يحدث فعليًا هو أن الحيازات المشفرة تُحوَّل إلى الدرهم
عبر شركة صرافة مرخصة أو وسيط دفع خاضع للتنظيم، ثم تمر المعاملة الناتجة بالدرهم عبر إجراءات حساب الضمان والمطوّر والتسجيل لدى دائرة الأراضي والأملاك نفسها المتبعة في أي عملية شراء أخرى.
بالنسبة للمشترين الدوليين، يحل هذا مشكلة حقيقية: فتحويل مركز كبير من العملات المشفرة إلى عملة نقدية تقليدية وتمريره عبر القنوات المصرفية التقليدية قد يكون بطيئًا، وقد يستدعي تدقيقًا بحسب الولاية القضائية في بلدك. أما هيكلة هذا التحويل عبر قناة منظمة في الإمارات كجزء من شراء عقار، فتمنحك مسارًا متوافقًا وموثقًا لتوظيف هذه الثروة في العقارات — شريطة أن يتم التحويل عبر منصة تداول مرخصة أو مزود خدمات أصول افتراضية مرخص، لا عبر ترتيب غير رسمي، وشريطة أن يدرك مستشارك الضريبي في بلدك أن التحويل بحد ذاته قد يكون حدثًا خاضعًا للضريبة.
هل يمكنك الخروج قبل التسليم؟
هذا هو السؤال الذي تتجاوزه معظم الأدلة، وهو أهم مما يُعطى من اهتمام. فإذا تغيرت ظروفك قبل اكتمال المشروع، تقتصر خياراتك عمومًا على التنازل عن عقدك على الخارطة لمشترٍ آخر، أي بيع موقعك فعليًا قبل أن تتسلم الملكية، بدل إعادة بيع مباشرة، إذ لا يوجد أصل مكتمل بعد لبيعه.
ويتوقف مدى واقعية ذلك على سياسات المطوّر المعني، وعلى ما أنجزته من خطة الدفع، وعلى الطلب الحالي على المشروع. فبعض المطورين يفرضون رسوم تنازل أو نقل، وبعضهم يقيّد إعادة البيع حتى بلوغ مرحلة إنشائية معينة. وهذا سؤال يستحق الطرح قبل التوقيع، لا بعد أن تحتاج إلى الإجابة؛ فسؤال “هل يمكنني الخروج، وبأي شروط” ينتمي إلى قائمة التحقق نفسها التي تضم السعر وخطة الدفع.
قائمة التحقق من العناية الواجبة
قبل حجز أي شيء، احصل على إجابات واضحة وموثقة عن:
هل المشروع مسجل لدى دائرة الأراضي والأملاك، وهل المطور مرخص من RERA؟ ما هو حساب الضمان، وهل يمكن التحقق منه بشكل مستقل؟
ما جدول الدفع الكامل، لا النسبة الرئيسية فحسب، بل كل تاريخ وكل مبلغ؟
ماذا يحدث إذا تغيّر موعد التسليم؟
ما الشروط إن احتجت إلى الخروج أو التنازل قبل الاكتمال؟
ما المؤكد كتابيًا، مقابل ما توحي به المواد التسويقية؟
وتكتسب النقطة الأخيرة أهمية في الشريحة الفاخرة من السوق أكثر من أي مكان آخر، حيث قد تسبق التصورات المرئية والتسويق القائم على أسلوب الحياة ما تم اعتماده فعليًا.
العائد الحقيقي مقابل العائد التسويقي
كل مشروع على الخارطة تقريبًا يسوّق نفسه بتوقعات للعائد. والنسخة الصادقة من هذا الحديث تقتضي مقارنة المثيل بالمثيل: نوع الوحدة نفسه، وطابق مشابه، وإطلالة مماثلة، و— وهذا هو الأهم — ما إذا كان الرقم المعروض عليك سعرًا مطلوبًا أم معاملة مكتملة فعلية. الارتفاع المتوقع في القيمة الذي يعلنه المطور ليس دليلًا مكافئًا لإعادة بيع موثقة بسعر أعلى للقدم المربع. اطلب الثاني قبل أن تعامل الأول كحقيقة.
الإقامة الذهبية: ما الذي تغيّر فعلًا في 2026
يسأل المشترون عن الإقامة الذهبية أكثر من أي موضوع آخر تقريبًا، وقد تغيرت القواعد فعلًا هذا العام. للتأهل للإقامة الذهبية لفترة 10 سنة عبر العقار، تحتاج إلى عقار لا تقل قيمته عن 2 مليون درهم، استنادًا إلى سعر الشراء المسجل في عقد البيع والشراء أو سند الملكية — لا القيمة السوقية الحالية. وهذا الحد الأدنى البالغ 2 مليون درهم لم يتغير.
ما الذي تغيّر فعلًا: أصبحت العقارات المرهونة والعقارات على الخارطة مؤهلة متى بلغت قيمة العقد الموثقة 2 مليون درهم، دون أي شرط آخر. في السابق، كان على المشترين الذين يستخدمون رهنًا عقاريًا أو خطة دفع على الخارطة أن يكونوا قد سددوا فعلًا جزءًا كبيرًا من تلك القيمة، تاريخيًا نحو 50%، قبل التقديم. وقد أُلغي هذا الشرط على المستوى الاتحادي؛ والمطلوب الآن شهادة عدم ممانعة من البنك المموّل أو المطوّر تؤكد القيمة الموثقة، لا إثبات سداد مبلغ محدد. وعمليًا، يعني ذلك أن المشتري ضمن خطة دفع مرحلية على الخارطة يمكنه السعي إلى الأهلية للإقامة الذهبية في مرحلة أبكر بكثير من جدول الدفع مما كان ممكنًا سابقًا.
إلى جانب الإقامة نفسها — تصريح قابل للتجديد لفترة 10 سنة دون الحاجة إلى كفالة صاحب عمل — يحصل حاملوها على حق كفالة الأسرة والوضع الضريبي الكامل في الإمارات: لا ضريبة على الدخل الشخصي، ولا ضريبة على الأرباح الرأسمالية من العقارات، ولا ضريبة على دخل الإيجار، ولا اشتراط لزيارة الإمارات كل ستة أشهر للحفاظ على التأشيرة. قبل الاعتماد على أي عقار للتأهل للتأشيرة الذهبية، تأكد مباشرة من أن القيمة المعتمدة تستوفي الحد المطلوب وأن إجراءات شهادة عدم الممانعة ذات الصلة قائمة — فهذا مجال تنظيمي يستحق التحقق منه وفق الإرشادات الرسمية الحالية لا من مصدر واحد.
أين تقع المساكن ذات العلامات التجارية
جزء معتبر ومتنامٍ من قطاع الفخامة في دبي هو المساكن ذات العلامات التجارية — عقارات تُطوَّر بالشراكة مع (وفي أفضل الحالات، تُدار فعليًا من قِبل)
علامات ضيافة عالمية. وهذه فئة متخصصة قائمة بذاتها لها أسئلة العناية الواجبة الخاصة بها: هل تدير العلامة المبنى يوميًا، أم تكتفي بترخيص اسمها؟ ما المشمول فعلًا في رسوم الخدمات مقابل ما يُحتسب بشكل منفصل؟ وهل الندرة حقيقية، أي عدد وحدات صغير وثابت، أم مجرد وصف تسويقي؟
هذه هي الشريحة التي أعمل فيها تحديدًا، مع التركيز على محفظة Dorchester Collection في دبي. وإن كنت تقيّم ما إذا كانت المساكن ذات العلامات التجارية هي الفئة المناسبة لك أصلًا، فتلك محادثة مختلفة وأكثر تخصصًا من عملية الشراء العامة التي يتناولها هذا الدليل.
لماذا تهم هوية من يمثلك بقدر أهمية العقار
يقضي المشترون وقتًا طويلًا في تقييم المبنى ومطوّره وفريق تصميمه، ووقتًا أقل بكثير في تقييم من يمثلهم فعليًا خلال الصفقة. أعمل من خلال fäm Properties، إحدى أكبر شركات الوساطة العقارية في الإمارات — شركة تتجاوز إيراداتها السنوية 1.8 مليار درهم، وتعمل في دبي عبر مكاتب يبلغ عددها نحو 25، بفريق يُفاد بأن عدد وكلائه نحو 950، وتحمل تقييم 4.9 على Google بعدد مراجعات يتجاوز 7,500، وهو حجم مراجعات لافت حتى مقارنةً بشركات الوساطة الكبرى الأخرى في دبي. تعمل الشركة في دبي منذ عام 2009، عبر دورات سوقية متعددة.
الحجم وحده ليس المقصود — فكثير من شركات الوساطة الكبيرة لا تحوّل حجمها إلى نتائج أفضل للعملاء الأفراد. ما يوفره هو العمق: الوصول إلى وحدات خارج السوق، وعلاقات مباشرة مع كبار المطورين، وسجل إنجازات موثق. وعلى مستوى المساكن ذات العلامات التجارية وصفقات الفخامة الفائقة تحديدًا، فإن هذا العمق هو ما يحدد ما إذا كان التفاوض سيسير لصالحك، إذ إن كثيرًا مما يمكن التفاوض عليه فعلًا لا يظهر أبدًا في المواد المنشورة.
أخطاء شائعة تستحق التجنب
مقارنة الأسعار المعلنة دون مقارنة نوع الوحدة والطابق والإطلالة
اعتبار خطة الدفع الميسّرة سببًا للشراء، بدل أن تكون عاملًا واحدًا ضمن عوامل عدة
تجاوز التحقق من حساب الضمان والتسجيل لدى دائرة الأراضي والأملاك لأن المطور معروف
افتراض أن الصور التسويقية تمثل مواصفات نهائية مؤكدة عدم السؤال عن شروط الخروج أو التنازل إلا بعد التوقيع
نُشر أولًا على fäm Properties ↗. أُعيد نشره بإذن.